

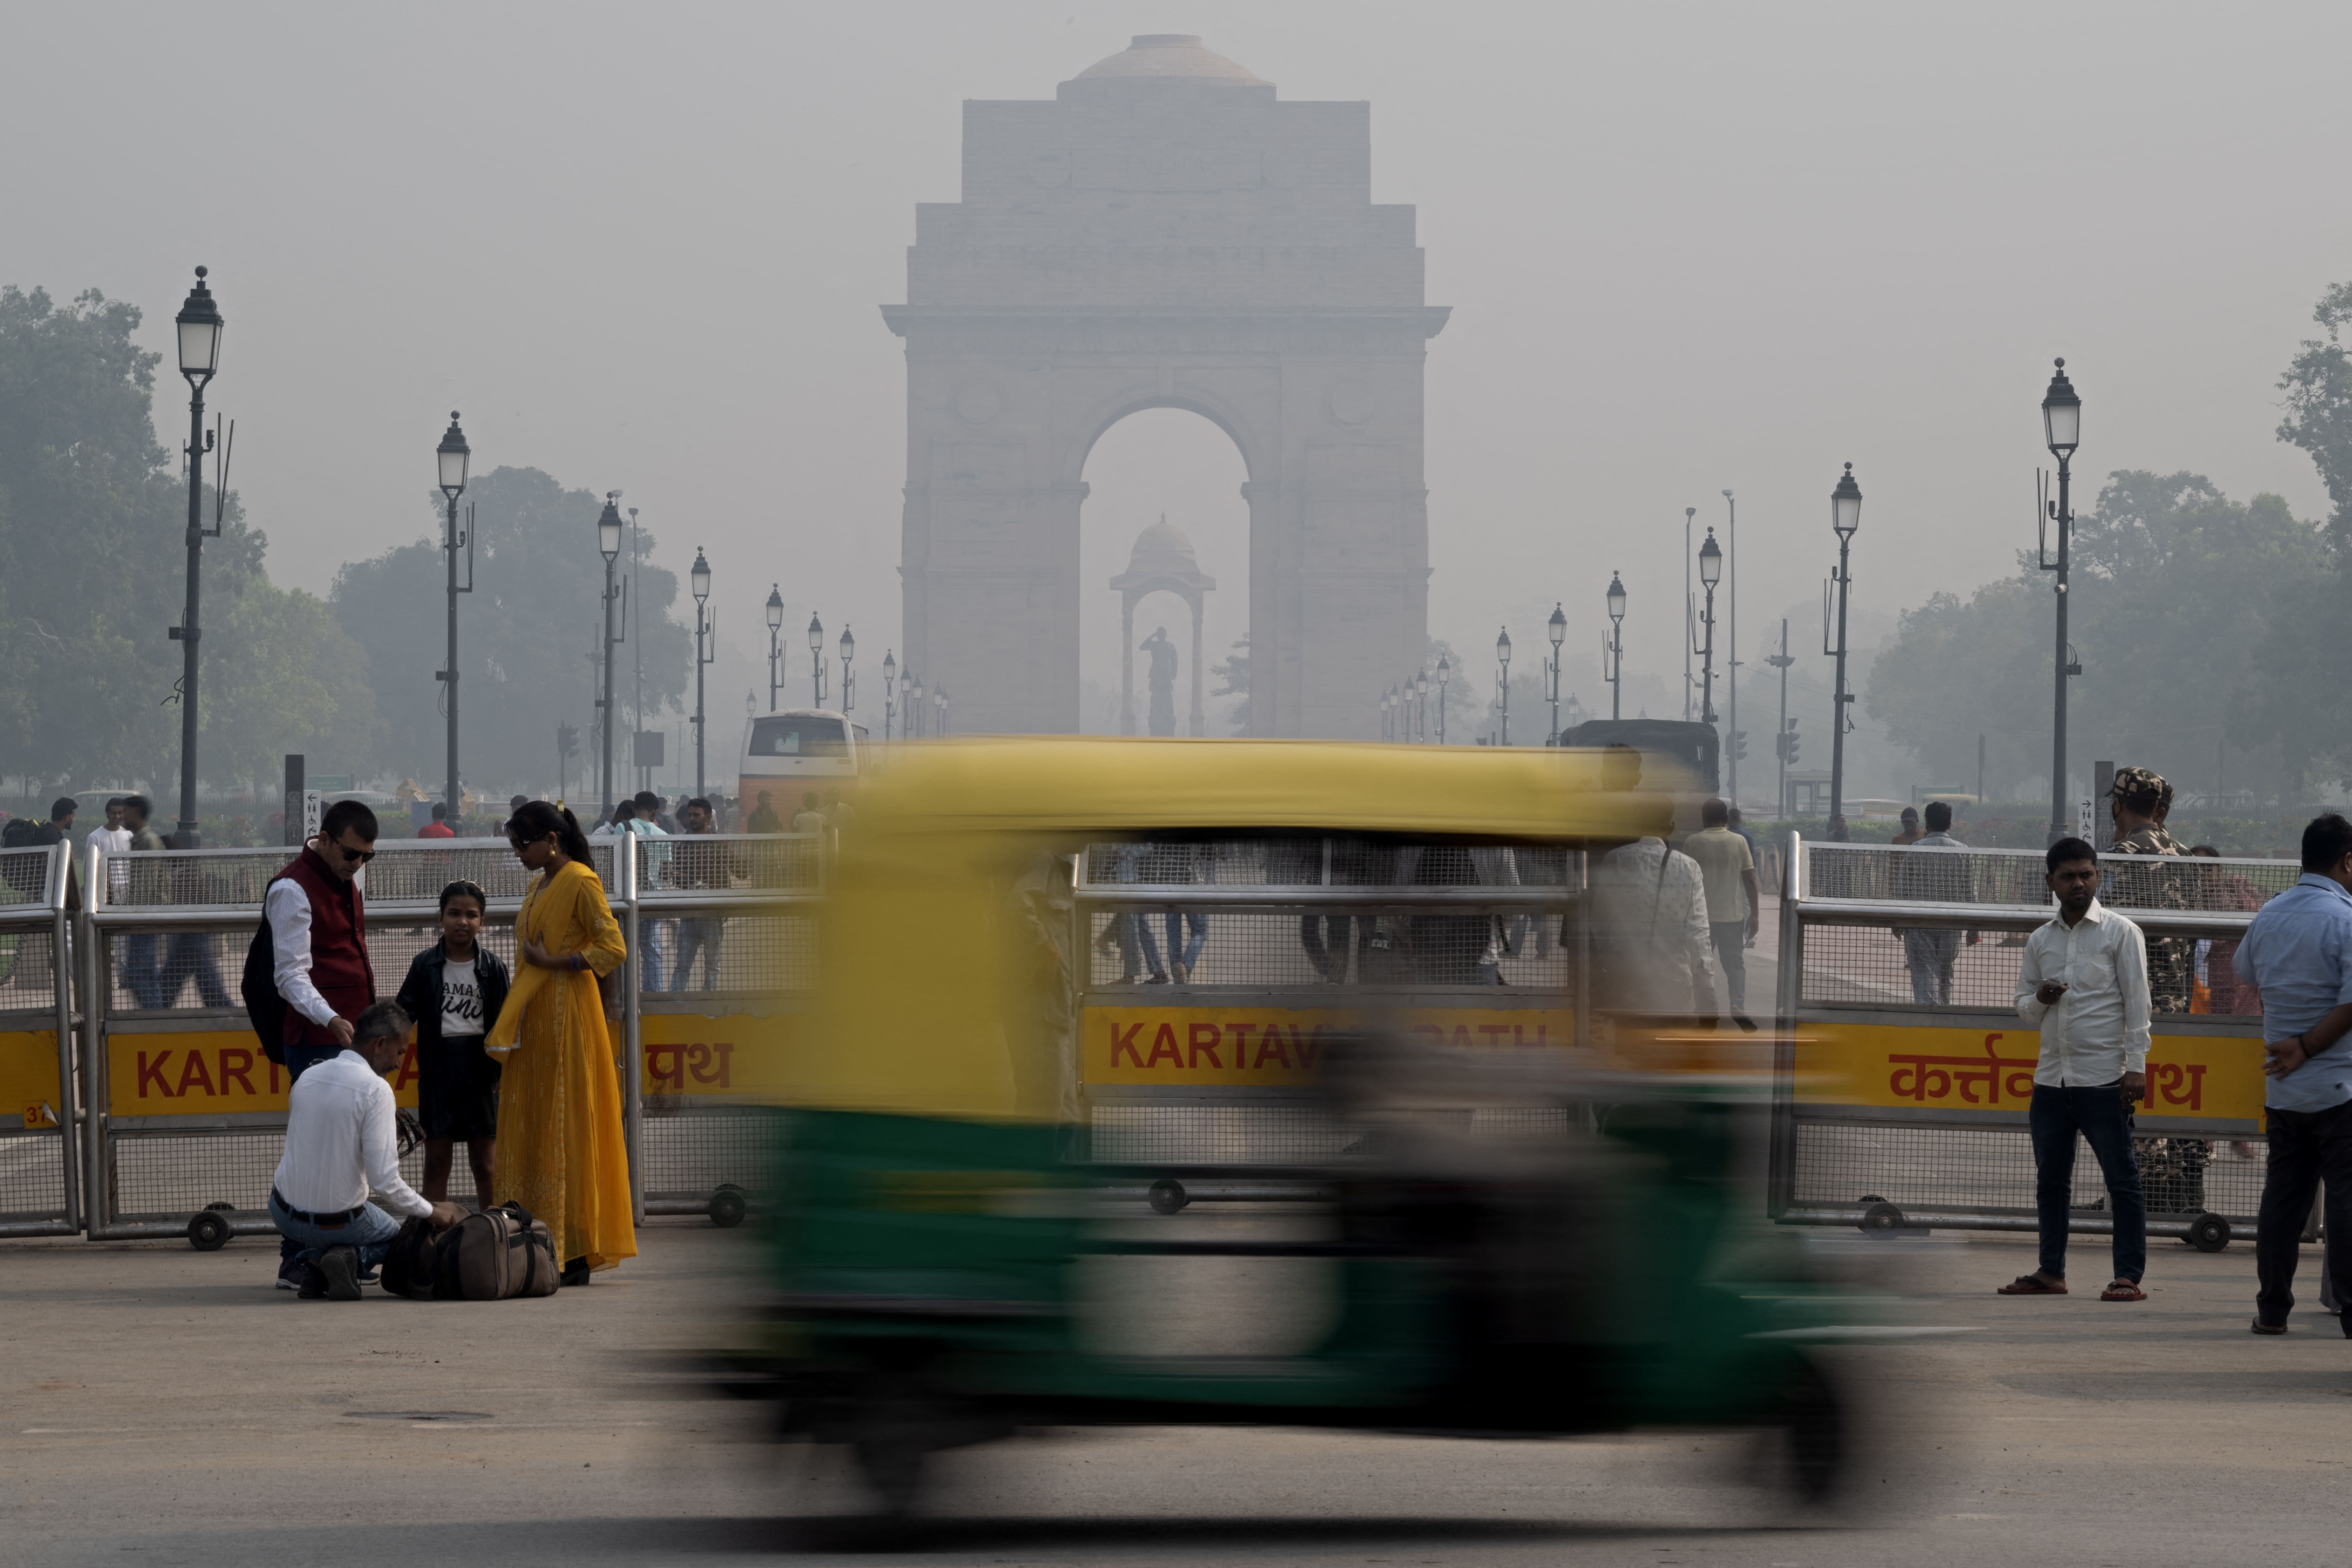
استقرار الخليج ومحدّدات الأمن الاقتصادي الهندي
تقدير موقف، نوفمبر 2026
منذ أن اندلعت الحرب بضربات على طهران في 28 فبراير 2026، لم يعد مضيق هرمز ممرّاً آمناً للملاحة التجارية. ولم تصمد هدنة أبريل ولا مذكرة التفاهم الأمريكية الإيرانية الموقّعة في يونيو، إذ تجددت الهجمات على السفن مطلع يوليو وأعلن الرئيس الأمريكي انتهاء الهدنة. وحتى منتصف سبتمبر، ظلّت حركة العبور في المضيق دون مستوياتها المعتادة رغم المرافقة العسكرية الأمريكية للناقلات. كما تأجل إلى أجل غير مسمى اجتماع إقليمي في صلالة لبحث إعادة فتح مضيق هُرمز، ثم امتداد الاضطراب إلى باب المندب.
وقد كشفت هذه الحرب عن حقيقة إستراتيجية ربما لم تكن حاضرة وجلية تماماً في حسابات نيودلهي: فالهند ليست دولة تستورد الطاقة من الخليج فحسب، وإنما اقتصاد صاعد أصبح جزء معتبر من أمنه الاقتصادي مرهوناً باستقرار هذه المنطقة. ويتجاوز الفرق بين التوصيفين الصياغة إلى طبيعة المشكلة ونوع الحلول الممكنة. فالدولة المعتمدة على الخليج في النفط وحده تستطيع أن تنوّع مصادرها، أمّا الدولة المرتبطة بالخليج عبر منظومة كاملة تجمع التجارة والطاقة والاستثمار والعمالة والتحويلات المالية وتمتد آثارها إلى سلاسل الإمداد، فلا تستطيع استبدال هذه المنظومة بسهولة، لأنّ ما ينبغي استبداله هنا ليس مجرّد مورّد واحد، بل منظومة علاقات متشابكة تكوّنت على مدى عقود.
غير أنّ الأشهر الماضية أضافت إلى هذه الحقيقة بعدين جديدين. أولهما مفارقة الصمود: فقد صمد الاقتصاد الهندي في الجولة الأولى أكثر مما توقّع كثيرون، لكن صموده استند إلى عوازل مؤقتة أو مشروطة سياسياً، فيما ظلّت مواضع الانكشاف البنيوية على حالها. وثانيهما، أنّ الانكشاف لم يعد اقتصادياً فحسب؛ إذ يتزامن اليوم مع صعود باكستان ظهيراً أمنياً للخليج في وقت تتراجع فيه مظلة الحماية الأمريكية، بما ينقل المعضلة الهندية من التأثر الاقتصادي إلى المأزق الجيوسياسي.
حجم التشابك في الأرقام
تكشف البيانات الحديثة حجم هذا التشابك بصورة أوضح مما اعتادت أدبيات العلاقات الهندية الخليجية أن تقدّمه. إذا اعتُمد تعريف أوسع للخليج يضم دول مجلس التعاون إلى جانب العراق وإيران، فقد بلغت تجارة الهند السلعية مع المنطقة نحو 207,8 مليار دولار في السنة المالية 2025-2026؛ منها 178,63 مليار دولار مع دول الخليج، و27,51 مليار دولار مع العراق، و1,63 مليار دولار مع إيران، ويمثّل ذلك قرابة 17,1 في المئة من إجمالي تجارتها السلعية، التي بلغت نحو 1,22تريليون دولار. ويفسّر هذا التعريف الموسّع الفارق بين هذا الرقم والأرقام المتداولة عن تجارة الهند مع مجلس التعاون وحده، التي سجّلت 178,6 مليار دولار في السنة المالية 2024-2025، ليصبح المجلس أكبر تكتل تجاري شريك للهند.
وفي تفصيل هذه التجارة، بلغت صادرات الهند إلى المنطقة قرابة 59,9 مليار دولار؛ منها 55,69 مليار دولار إلى دول الخليج، و 2,958 مليار دولار إلى العراق، و1,25 مليار دولار إلى إيران أي نحو 13,6 في المئة من إجمالي صادراتها السلعية، في حين بلغت وارداتها السلعية من هذه الدول نحو 147,84مليار دولار، أي قرابة 19,1 في المئة من إجمالي وارداتها. وبعبارة أخرى، يتجه إلى الخليج ما يقارب دولاراً من كل خمس دولارات تدفعها الهند مقابل وارداتها السلعية.
تُظهر الطاقة درجة الانكشاف بصورة أكثر حدةً. فقبل الحرب كانت المنطقة توفّر للهند نحو نصف وارداتها من النفط الخام ونحو 60 في المئة من وارداتها من الغاز الطبيعي، في حين كانت قرابة 90 في المئة من وارداتها من غاز البترول المسال تعبر مضيق هرمز. وتستأثر قطر وحدها، بحسب مجموعة “سي آر يو” (CRU) للأبحاث، بنحو 44 في المئة من واردات الهند من الغاز الطبيعي المسال. ويزيد من حدة هذا الانكشاف أنّ الاحتياطي النفطي الإستراتيجي الهندي لا يغطي سوى نحو تسعة أيام ونصف من صافي الواردات، ولا تمتلك الهند مخزوناً إستراتيجياً مماثلاً من الغاز.
وقد اختبرت الحرب عملياً حدود قدرة الهند على تنويع مصادرها. ففي قطاع النفط، ارتفعت حصة واردات الهند من الخام التي تمر عبر مسارات لا تعبر بمضيق هرمز إلى نحو 70 في المئة مقارنة بنحو 55 في المئة قبل الأزمة. وجاء ذلك بعد تنويع المشتريات لتشمل نحو 40 دولة، والتفاوض على شحنات إضافية من روسيا وغرب إفريقيا والولايات المتّحدة الأمريكية، مستفيدةً من إعفاء أمريكي مؤقت أتاح لها شراء النفط الروسي. وفي أغسطس، بقيت روسيا أكبر مُورِّد للهند، وفق تقديرات “كبلر” (Kpler) الأولية، بحصة تجاوزت 40 في المئة من وارداتها من الخام، تلتها الإمارات والسعودية بفارق واسع.
لكن لهذا النجاح النسبي كلفة وثمن. فالخام الخليجي يصل إلى الموانئ الهندية في نحو سبعة أيام، مقابل أسبوعين إلى ثلاثة أسابيع للخام الروسي، وما بين 25 و40 يوماً للخام الإفريقي والأمريكي، كما ظلّ جزء من البديل الروسي رهيناً بإعفاء يصدر من واشنطن. أما تنويع مصادر الغاز فأصعب بكثير؛ إذ أوقفت قطر إنتاج الغاز المسال مطلع مارس، وأعلنت حالة القوة القاهرة. ثم ألحقت الضربات الإيرانية على رأس لفان أضراراً بخطَّي إنتاج أخرجا نحو 17 في المئة من طاقتها التصديرية، أي قرابة 12,8 مليون طن سنوياً، من الخدمة لفترة إصلاح تتراوح بين ثلاث وخمس سنوات.
وسرعان ما انتقلت الصدمة إلى الداخل الهندي؛ ففعّلت الحكومة صلاحيات الطوارئ لإلزام المصافي بزيادة إنتاج غاز الطهي. كما خفّضت إمدادات الغاز لمصانع الأسمدة إلى 70 في المئة من مستوياتها السابقة، في بلد تعمل مصانع اليوريا فيه بالغاز ويستورد نحو 80 في المئة من حاجته من الأمونيا من غرب آسيا. وتتوقع مؤسسة “إنرجي أسبكتس” ألا تتجاوز صادرات قطر من الغاز المسال في 2026 نحو نصف طاقتها التصديرية قبل الحرب. ولهذا فإنّ هرمز، من منظور هندي، يمثّل شرياناً يغذي الكهرباء والأسمدة والمطابخ والصناعة، لا مجرّد ممرّ لناقلات النفط.
ويطرح ذلك سؤالاً عن الممرّات البديلة، وفي مقدمتها الممرّ الاقتصادي بين الهند والشرق الأوسط وأوروبا (IMEC): هل يشكّل مخرجاً من “معضلة هرمز” أم يعمّق الارتباط البنيوي بالخليج؟ تشير الوقائع إلى الاحتمال الثاني. فقيمة الممرّ تتوقف على ميناء الدخول؛ إذ يُبقي العبور عبر ميناء خليفة أو جبل علي الاعتماد على هرمز، في حين يقلّص الربط عبر الفجيرة أو الموانئ العُمانية هذا الاعتماد. وحتى بصيغته المعدّلة، ينقل الممرّ اعتماد الهند من المضائق البحرية إلى استقرار الأراضي الخليجية نفسها، وقد أظهر ضرب خط الأنابيب السعودي في سبتمبر أنّ البنية البرية العابرة للجزيرة العربية تظلّ بدورها هدفاً. وبذلك يمنح الممرّ الهند قيمةً احتياطيةً لا بديلًا؛ بينما تبرز عُمان، بموانئها الواقعة خارج هرمز وباب المندب معاً، حلقةً مركزيةً في أي تصوّر يتجاوز المضيقين.
من هرمز إلى سعر الروبية
تعمل صدمة الطاقة في حلقتين متعاقبتين: ففي الأولى، ترفع الأسعار فاتورة الواردات وتزيد الطلب على الدولار، فتضعف الروبية وترتفع كلفة الواردات الهندية؛ وفي الثانية، ينتقل أثر الوقود الأغلى سعراً إلى كلفة النقل والغذاء والأسمدة والكهرباء، لتصل الأزمة من ناقلات النفط في بحر العرب إلى المصانع والمزارع وجيب المستهلك الهندي.
وقد تحققت هذه السلسلة فعلياً في الأشهر الأولى للحرب. فهبطت الروبية في مارس إلى مستويات قياسية متدنية، متجاوزةً 93 روبية للدولار. وسحبت الصناديق الأجنبية نحو 11 مليار دولار من سوق الأسهم الهندية في ذلك الشهر، في أكبر تدفق شهري إلى الخارج على الإطلاق. وتنازلت الحكومة عن نحو 140 مليار روبية شهرياً من الإيرادات بعد خفض الضرائب على البنزين والديزل، وتراجعت الصادرات السلعية في مارس بنسبة 7,44 في المئة على أساس سنوي، مع اضطرار المصدرين إلى تحويل شحناتهم عبر رأس الرجاء الصالح. كما تضع توقّعات بنك الاحتياطي الهندي للسنة المالية 2026-2027 النمو عند 6,7 في المئة والتضخم عند 5 في المئة، أي أعلى من مستهدفه البالغ 4 في المئة. وكانت التقديرات الحكومية قبل الحرب تضع النمو بين 7 في المئة و7,4 في المئة.
غير أنّ الصورة ليست قاتمة بالكامل. فقد سجّل الاقتصاد الهندي نمواً بلغ 7,8 في المئة في الربع الممتد من أبريل إلى يونيو 2026، متجاوزاً توقّعات البنك المركزي. وهذه المفارقة لا تنفي فرضية الانكشاف، وإنما تعيد تحديد موضعها؛ فالصدمة الأولى امتُصّت بثلاثة عوازل: نفط روسي ارتبط تدفقه بإعفاء أمريكي، واحتياطيات نقد أجنبي استُخدم جزء منها في الدفاع عن الروبية، وتحويلات مالية ارتفعت على غير المتوقع. وهي عوازل مؤقتة أو مشروطة، فيما تتوقّع إدارة معلومات الطاقة الأمريكية ألا يُستعاد معظم إنتاج النفط المتوقف قبل النصف الثاني من 2027. وبعبارة أخرى، يمكن لصاروخ يهدد ناقلة في هرمز أن ينتهي أثره في سعر الروبية في مومباي أو كلفة الغذاء في نيودلهي، وهذا هو جوهر الانكشاف الإستراتيجي: أن يكون الحدث بعيداً جغرافياً، لكنه قريب الأثر اقتصادياً في آن واحد.
ثمة رقم قد يفوق النفط والغاز أهمية من الناحية السياسية. فالحكومة الهندية تتحدث عن وجود نحو عشرة ملايين من مواطنيها في منطقة الخليج. ويمثل هؤلاء، بحسب بنك الاحتياطي الهندي، قرابة نصف المهاجرين الهنود في العالم. وهذه الكتلة البشرية تحوّل العلاقة الهندية الخليجية إلى ما يتجاوز العلاقات التقليدية بين الدول؛ فملايين الأسر يرتبط دخلها المباشر بأسواق العمل الخليجية، وولايات بأكملها، في مقدمتها كيرالا، تتدفق إليها الأموال بانتظام من الدوحة ودبي والرياض والكويت ومسقط.
وقد وضعت الحرب هذا البعد تحت الاختبار المباشر. فقُتل ثمانية هنود على الأقل في حوادث متفرقة خلال الأسابيع الأولى للحرب، بينهم بحارة كانوا على متن ناقلات مستهدفة، واثنان سقطا في هجوم بطائرة مسيّرة على مدينة صحار العُمانية. وبحلول 20 أبريل، عاد إلى الهند أكثر من 1,1 مليون مسافر من المنطقة. كما كشفت الأزمة أنّ الجالية، على ما تمثله من رصيد اقتصادي، تقيّد هامش المناورة الدبلوماسية، لأنّها تربط سلوك نيودلهي بتفضيلات الدول المضيفة.
وتكشف التحويلات المالية وجهاً آخر للمعادلة. فبحسب أحدث مسوح بنك الاحتياطي الهندي، أسهمت دول مجلس التعاون بنحو 38 في المئة من التحويلات الواردة في السنة المالية 2023-2024. وتعادل هذه الحصة أكثر من 50 مليار دولار إذا طُبّقت على تحويلات السنة المالية 2024-2025 التي بلغت مستوى قياسياً عند 135,5 مليار دولار. وكان يُفترض أن تتحول هذه القناة، في حرب طويلة، إلى نقطة ضغط ثانية تتباطأ فيها الأموال الداخلة. غير أنّ الأشهر الأولى شهدت العكس؛ إذ قفز صافي التحويلات الخاصة في أبريل 2026 إلى 16 مليار دولار، مقابل 9,4 مليارات قبل عام. لكن هذا العازل يحمل حدوده في داخله، إذ يُرجَّح أنّ جزءاً منه تحويلات مُبكَّرة استدعاها القلق وضعف الروبية، ولا يُتوقّع أن يستمر إذا طال تباطؤ اقتصادات الخليج وتراجع طلبها على العمالة. أي أنّ الخطر لم يختفِ، وإنما تأجّل.
وثمة جانب كثيراً ما يغيب عن النقاش: فالهند لا تشتري من الخليج فحسب، وإنما تبيع له أيضاً، إذ تستوعب المنطقة نحو 15,4 في المئة من صادراتها السلعية. ومعنى ذلك أنّ الحرب الطويلة لا تهدّد واردات الهند من الطاقة وحدها، وإنما تهدد كذلك أحد أهم أسواق صادراتها؛ فإذا تراجع النمو الخليجي أو ارتفعت تكاليف الشحن والتأمين، تلقت الشركات الهندية المصدّرة للغذاء والآلات والأدوية الصدمة مباشرة. وقد علقت في الموانئ الهندية خلال الأسابيع الأولى للحرب أكثر من 400 ألف طن من أرز البسمتي، يتجه عادةً ما بين 70 في المئة و75 في المئة منه إلى أسواق غرب آسيا. ويفسر ذلك أهمية مفاوضات التجارة الحرة مع مجلس التعاون، التي أُطلقت رسمياً في فبراير 2026. وقد تعثرت في يونيو بفعل الحرب، قبل أن يُبحث استئنافها في أغسطس.
أمّا القناة الخامسة فهي الاستثمار. فقد تجاوز الرصيد التراكمي للاستثمارات الخليجية في الهند 31 مليار دولار حتى سبتمبر2025 ولكن الرقم المجرد لا يعكس وزنه الإستراتيجي كاملاً. فالصناديق السيادية الخليجية تملك تحديداً ما تحتاجه الهند في المرحلة المقبلة: رأس مال صبور قادر على الدخول في البنية التحتية، والطاقة والتكنولوجيا واللوجستيات. وتستحوذ الإمارات وحدها على نحو 25 مليار دولار من هذا الرصيد. وهنا يجري تحوّل نوعي في طبيعة العلاقة: فبعد أن نظرت الهند إلى الخليج لعقود بوصفه مصدراً للطاقة وفرص العمل، أصبح الخليج أيضاً أحد مصادر رأس المال اللازم لتمويل صعودها.
لا تكمن المشكلة في الاعتماد ذاته، بل في تزامنه
ولعلّ هذه أهم نتيجة تكشفها الأرقام مجتمعةً. فلو اقتصر اعتماد الهند على الخليج في النفط وحده، لكان الحل بسيطاً نسبياً: تنويع الموردين، وهو ما فعلته خلال الحرب إلى حد بعيد. ولو اقتصر الاعتماد على العمالة، لكانت المسألة في جوهرها سياسة هجرة وعمل. ولو كان الخليج مجرّد سوق للصادرات، لكان المطلوب البحث عن أسواق بديلة. لكن الهند ترتبط بالمنطقة عبر خمس قنوات تعمل في اللحظة ذاتها، وهنا يكمن الفارق الجوهري بين الاعتماد القطاعي والانكشاف الإستراتيجي: أن تتحول نقاط القوة المتفرقة، حين تجتمع في المعادلة نفسها وفي اللحظة الجيوسياسية نفسها، إلى نقطة هشاشة مركّبة.
لهذا ينبغي النظر إلى الحرب بوصفها اختبار ضغط للاقتصاد الهندي وقدرته على الصمود، لا مجرّد أزمة أخرى في الشرق الأوسط. فالسؤال قبلها كان محدوداً: ماذا يحدث للهند إذا ارتفع سعر النفط؟ أما بعد أكثر من ستة أشهر، فقد تحوّل كثير من الأسئلة الافتراضية إلى وقائع، بدءاً من تعطّل حركة الملاحة البحرية في مضيق هرمز، ومروراً بتراجع إمدادات الغاز، ووصولاً إلى تضرر منشآت الطاقة. وقد اجتازت الهند هذه الجولة بكلفة مرتفعة لكنها محتملة، لأن الصدمات لم تتزامن بالكامل: فالتحويلات صمدت، وأسواق العمل الخليجية لم تنهر، والبديل الروسي كان متاحاً. غير أنّ سبتمبر حمل بوادر الاختبار الأخطر، أي اجتماع الصدمات في وقت واحد؛ فالمنفذ الذي تمر عبره الصادرات السعودية المتجهة إلى آسيا، ومنها الهند، بات محاصراً بين إغلاق خط الأنابيب إلى ينبع وسيطرة الحوثيين على مدخل البحر الأحمر. وعند هذا الحد تنتقل الأزمة من دائرة “أمن الطاقة” إلى دائرة الأمن الاقتصادي القومي للهند.
وهنا يظهر التناقض السياسي الأعمق. فقد نجحت الهند لسنوات في بناء علاقات جيدة مع الجميع تقريباً: دول الخليج الست، وفي الوقت نفسه إيران وإسرائيل والولايات المتّحدة. غير أنّ الحرب كشفت حدود هذه المرونة حين تتعارض المصالح في لحظة واحدة؛ فسلامة الجالية تقتضي الاصطفاف مع دول الخليج التي تتعرض للهجمات، وأمن الطاقة يقتضي قناة مفتوحة مع طهران تضمن عبور السفن، والشراكة المتنامية مع واشنطن وتل أبيب تضيّق هامش الحياد. فقد جاءت زيارة رئيس الوزراء ناريندرا مودي إلى إسرائيل قبل اندلاع الحرب بأيام، ثم شاركت الهند في رعاية قرار مجلس الأمن 2817 الذي أدان الهجمات الإيرانية على دول الجوار من دون الإشارة إلى الضربات التي أشعلت الحرب. وفي أبريل، استدعت الخارجية الهندية السفير الإيراني، بعد إطلاق الحرس الثوري النار على ناقلتين هنديتين قرب المضيق.
والمفارقة واضحة: فالهند تستفيد كثيراً من استقرار الخليج، لكن مساهمتها في بناء النظام الأمني الذي يحمي هذه المصالح ظلت أقل بكثير من حجم اعتمادها عليه. وحتى حين تحركت، جاء تحركها وطنياً لا جماعياً؛ إذ أطلقت البحرية الهندية في أواخر مارس عملية “أورجا سوراكشا” (حماية الطاقة) لمرافقة الناقلات المتجهة إلى الهند وتوجيهها. لكن عبور هذه الناقلات استند إلى إذن حصلت عليه نيودلهي من طهران، أي إلى ترتيب ثنائي يحمي السفن الهندية دون أن يسهم في استعادة حرية الملاحة للجميع.
ولا يرتبط هذا النمط بالحسابات الدبلوماسية وحدها، بل تفرضه أيضاً قيود بنيوية. فالبحرية الهندية توزّع قدراتها بين مواجهة التمدد البحري الصيني في المحيط الهندي، ومراقبة جبهة باكستان، وحماية خطوط الملاحة الغربية، كما لا تملك قواعد دائمة في الخليج، وإنما تعتمد على ترتيبات للنفاذ اللوجستي، من أبرزها ما أتاحته عُمان في ميناء الدقم منذ 2018. كما رسّخت نيودلهي تقليد العمل خارج التحالفات التي تقودها واشنطن؛ ففي أزمة البحر الأحمر بين عامي 2023 و2024، امتنعت عن الانضمام إلى عملية “حارس الازدهار” رغم الدعوة الأمريكية. واكتفت حينها بنشر ما لا يقل عن اثنتي عشرة سفينة حربية شرق البحر الأحمر لا داخله. ويعني ذلك أن توسيع الحضور البحري الهندي ممكن، لكن استدامته بعيداً عن السواحل الهندية مكلفة لوجستياً، ومحكومة بتقاطعها مع مظلة أمريكية تتراجع، ومع وسطاء إقليميين، كمسقط وإسلام آباد، يمسكون بقنوات لا تملكها نيودلهي.
ولا يعني ذلك أن تتحول الهند إلى بديل للولايات المتّحدة، أو أن ترسل قوات لحماية المنطقة. لكن قوة تطمح إلى أن تصبح ثالث أكبر اقتصاد في العالم لا تستطيع أن تعتمد بهذا الحجم على منطقة إستراتيجية، ثم تكتفي بالانتفاع بما يتيحه الاستقرار. كما تحتاج إلى الانتقال من علاقات ثنائية ناجحة مع دول الخليج إلى إستراتيجية إقليمية متكاملة؛ فالصاروخ الذي يهدد ناقلة في هرمز لا يفرّق بين النفط القطري، أو الإماراتي أو السعودي أو الكويتي. غير أنّ هذه الإستراتيجية لا يمكن أن تفترض خليجاً موحداً، ولذلك يلزمها أن تكون متعدّدة الطبقات: إطار اقتصادي جامع على مستوى مجلس التعاون عبر اتفاقية التجارة الحرة، وترتيبات ثنائية مرنة في قطاعي الطاقة والأمن تراعي اختلاف حسابات كل عاصمة، انطلاقاً من أنّ استقرار الخليج جزء من استقرار المحيط الهندي نفسه.
باكستان وحلف مكة: من الانكشاف الاقتصادي إلى المأزق الجيوسياسي
غير أنّ أبرز المتغيّرات التي حملها خريف 2026 يرتبط بمعادلة الأمن نفسها. فقد وقّعت السعودية وتركيا وباكستان في 7 أغسطس 2026 “اتفاقية مكة للدفاع المشترك”، التي تنص، وفق ما أُعلن، على اعتبار أنّ أي هجوم على أحد أطرافها يُعدّ هجوماً عليها جميعاً. وتقرر أن تكون أمانتها العامة في الرياض، برئاسة أمين عام باكستاني في مرحلتها الأولى. وفي ظلّ تصاعد الهجمات الحوثية على المملكة، لوّح وزير الدفاع الباكستاني بتفعيل الاتفاقية إذا امتدت حرب اليمن إلى الأراضي السعودية. ثم أعلنت الخارجية الباكستانية أنّ اتفاق الدفاع الثنائي مع الرياض بات “سارياً عملياتياً”، وأكّدت نشر قوات في المملكة بموجبه.
وبذلك تستعيد باكستان دورها التقليدي ظهيراً أمنياً للخليج، ولكن بصيغة أوسع من ذي قبل: فهي الوسيط الذي احتضن المحادثات المباشرة بين واشنطن وطهران، والضامن العسكري للرياض في آن واحد، بينما بقي الحضور الهندي في مسار الوساطة هامشياً. كما أنّها عضو مؤسس في “التحالف البحري الدفاعي متعدّد الجنسيات” الذي أعلنته السعودية في 30 يوليو لتأمين باب المندب والبحر الأحمر وخليج عدن، وضم من جنوب آسيا باكستان وبنغلاديش دون الهند. وفي المقابل امتنعت واشنطن عن التدخل العسكري المباشر ضد الحوثيين رغم طلبات الرياض المتكررة، مكتفيةً بتقديم الدعم الاستخباري. وهكذا تظهر الهند، فيما يُختبر البديل الإقليمي للمظلة الأمريكية، بمظهر القوة الآسيوية الكبرى الغائبة عن المعادلة الأمنية.
ويعني ذلك أنّ التنافس الهندي الباكستاني لم يعد محصوراً في كشمير وشبه القارة، وإنما بدأ يمتد إلى الخليج والبحر الأحمر. ويزيد من حساسية هذا الامتداد أنّ نطاق الضمان في اتفاقية مكة، التي أعلنت نيودلهي أنّها تتابعها من كثب، لا يزال غامضاً، ولم يُحسم ما إذا كان يشمل كشمير، في حين يتمثّل قلق الهند الفعلي في حجم الإمداد العسكري التركي والدعم المالي السعودي اللذين قد يتاحان لإسلام آباد في أي أزمة مقبلة. غير أنّ قراءة هذا التحوّل بوصفه إزاحة للهند من الخليج، فتُعدّ ضرباً من المبالغة في تقدير أثره؛ فالاتفاقية أداة “تحوّط لا تكتل”، والإمارات، أقرب الشركاء الخليجيين إلى نيودلهي، بقيت خارجها وخارج التحالف البحري معاً. والأدق أنّ هامش الهند السياسي في الرياض، وربما في الدوحة، يضيق، بينما يتسع الفارق بين وزنها الاقتصادي في المنطقة ووزنها الأمني.
ويكتمل المأزق بالمنافسة الآسيوية. فالصين، الغريم الأول للهند، هي الشريك التجاري الأول لدول الخليج بتجارة بلغت نحو 300 مليار دولار في 2025، أي أكثر من مرة ونصف تجارة الهند مع المجلس، وهي أكبر مشترٍ لنفطه. ودخلت الصين الحرب بمخزونات نفطية تُقدّر بنحو 1,4 مليار برميل أتاحت لها خفض وارداتها وامتصاص الصدمة، في مقابل احتياطي إستراتيجي هندي لا يغطي سوى أيام معدودة. وتمتلك بكين قاعدة عسكرية في جيبوتي على الضفة المقابلة لباب المندب. كما يعتمد الجيش الباكستاني، في جانب مهم من تسليحه، على المنظومات الصينية. أي أنّ الهند تواجه خليجاً يتقدم فيه منافسها الصيني اقتصادياً ومنافسها الباكستاني أمنياً، وهو ما يضيّق قدرتها على تحويل ثقلها التجاري إلى نفوذ إستراتيجي.
وقد تضع هذه التحوّلّات نيودلهي أمام توقّعات خليجية متزايدة لتقديم إسهامات أمنية ملموسة، تشمل دعم أمن الممرّات، وحماية الناقلات وتبادل المعلومات البحرية، بما يحدّ من اتساع الحضور الباكستاني والصيني في المجال البحري. والأرجح أن تستجيب الهند عبر توسيع الدور البحري المستقل في بحر العرب وخليج عدن وتطوير مشروعات الربط اللوجستي والموانئ، على غرار ما فعلته في 2024. غير أنّ القيود البنيوية قد تحدّ من قدرة هذا المسار وحده على حماية موقعها كشريك آسيوي مهم للخليج، ما لم يقترن بأطر تعاون تمنحه شرعية إقليمية واستدامة.
المعادلة ليست أحادية الاتجاه ولا تقتصر على الهند فحسب. فدول الخليج مطالبة أيضاً بإعادة تقييم موقع الهند في إستراتيجيتها الآسيوية؛ فالهند ليست مجرّد مستورد كبير للطاقة أو مستقبل لتحويلات العمالة، وإنما قوة اقتصادية وديموغرافية وتكنولوجية صاعدة وسوق يتجاوز سكانه 1,4 مليار نسمة. وقد أظهرت الحرب هذه الحاجة المتبادلة على نحو ملموس؛ فحين اتجهت أولى ناقلات الغاز القطري نحو المضيق بعد إعادة فتحه في أبريل، كانت إحداها مستأجرة لصالح شركة “بترونت” الهندية، وكانت الهند وباكستان وجهة معظم شحناتها. كما تستأجر شركة “أدنوك” الإماراتية جزءاً من سعة الاحتياطي النفطي الإستراتيجي الهندي، في نموذج قابل للتوسيع يجعل الأراضي الهندية عمقاً تخزينياً للنفط الخليجي بعيداً عن المضائق.
وثمة عنصر لا توفره الأرقام التجارية وحدها: العمق البشري الذي يمثله عشرة ملايين هندي تراكم حضورهم على مدى عقود، وهذا ما يجعل الارتباط بين الطرفين مختلفاً نوعياً عن الشراكات القائمة على العقود المؤقتة.
مسارات محتملة
يشير تفاعل هذه العوامل وتداخلها فيما بينها إلى ثلاثة مسارات محتملة لانكشاف الهند على الخليج خلال الأشهر الستة إلى الاثني عشر المقبلة.
يتمثّل المسار الأول في التوصّل إلى ترتيب مؤقت يعيد فتح هرمز، سواء عبر الممرّ الملاحي المؤقت الذي اتفقت عليه إيران وعُمان، أو عبر إحياء التفاهم الأمريكي الإيراني، مع احتواء جبهة اليمن وإعادة تشغيل خط الأنابيب السعودي. وفي هذه الحالة، تتراجع أسعار النفط تدريجياً، وتستعيد الهند جزءاً من إمداداتها الخليجية الأقرب والأرخص، وتُستأنف جولات التفاوض على اتفاقية التجارة الحرة.
أمّا المسار الثاني، ويبدو الأرجح في المدى القريب، فهو استمرار المنطقة الرمادية على المضيقين معاً: عبور محدود لهرمز تحت المرافقة العسكرية، وباب مندب مفتوح انتقائياً أمام الملاحة لا تُستهدف فيه سوى السفن المرتبطة بالسعودية، وأسعار نفط مرتفعة ومتقلبة. وفي هذا المسار، تواصل الهند تعويض الإمدادات بكلفة أعلى وزمن شحن أطول، ويتحول الاستثناء إلى قاعدة: تتزايد الحاجة إلى دعم قطاع الأسمدة، وضغط مستمر على المالية العامة والروبية. وتكمن خطورة هذا المسار في أنه لا يُحدث صدمة مدوية، وإنما استنزافاً بطيئاً يصعب حشد الإرادة السياسية لمواجهته.
ويتمثّل المسار الثالث، وهو الأقل ترجيحاً حتى الآن والأخطر أثراً، في تحوّل التلويح الباكستاني بتفعيل اتفاقية مكة إلى انخراط عسكري فعلي ضد الحوثيين، أو في مواجهة أوسع مع إيران، بما يحوّل جبهتي المضيقين إلى حرب إقليمية مفتوحة. عندها تتلقى واردات الهند من النفط والغاز ضربة مزدوجة، وقد يتعرّض ملايين العمال الهنود للنزوح أو فقدان العمل، فتتراجع التحويلات، في الوقت الذي يتعاظم فيه الحضور العسكري والسياسي لباكستان في الخليج. وهذا هو السيناريو الذي تتزامن فيه القنوات الخمس مع المأزق الجيوسياسي، ويمثّل الكابوس الأكبر لنيودلهي.
الخلاصة
تقود الأرقام في المحصلة إلى استنتاج يصعب تجاهله: لم يعد الخليج بالنسبة إلى الهند مجرّد محطة وقود لتزويدها بالطاقة على طريق صعودها، وإنما صار جزءاً من محرك هذا الصعود نفسه. وقد أثبتت الحرب أنّ الانكشاف الهندي على المنطقة أعمق مما توحي به أرقام النفط وحدها، وأنّ الاقتصاد الهندي يملك عوازل حقيقية لكنها مؤقتة أو مرهونة بقرارات تُتخذ في واشنطن وطهران وموسكو أكثر مما تُتخذ في نيودلهي. ثم كشف خريف 2026 أنّ هذا الانكشاف لم يعد اقتصادياً فحسب، بعدما تزامن مع صعود باكستان ظهيراً أمنياً للخليج وتقدّم الصين اقتصادياً فيه.
ويفرض هذا الواقع على نيودلهي الانتقال من إدارة الأزمات إلى بناء المناعة عبر خطوات عملية متدرجة. أولها، التعامل مع التنويع بوصفه تنويعاً في الممرّات لا في الموردين فحسب، بإعطاء الأولوية للموانئ العُمانية الواقعة خارج المضيقين، وتسريع توسعة الاحتياطي النفطي الإستراتيجي، ودراسة إنشاء مخزون إستراتيجي للغاز. وثانيها، الجمع بين توسيع الحضور البحري المستقل وأطر تعاونية لتبادل المعلومات البحرية والإنذار المبكر مع دول الخليج، بما في ذلك البحث عن صيغة تنسيق مع التحالف البحري الذي تقوده الرياض، من دون الانخراط في تحالفات موجهة ضد طرف بعينه. وثالثها، السعي إلى تفاهمات هادئة مع الرياض تُبقي نطاق اتفاقية مكة في حدود أمن الخليج بعيداً عن كشمير، بالتوازي مع تعميق الشراكة الدفاعية مع أبوظبي ومسقط. ورابعها، تحويل ملف الجالية إلى بروتوكولات دائمة للاستجابة للأزمات بالتنسيق مع الدول المضيفة، واستعادة حضور دبلوماسي في مسارات الوساطة، بعدما ترك الغياب الهندي هذا الدور لإسلام آباد.
وفي المقابل، تملك دول الخليج مصلحة واضحة في التعامل مع الهند بوصفها شريكاً إستراتيجياً لا سوقاً فحسب، عبر إنجاز اتفاقية التجارة الحرة، وتوسيع الاستثمار في البنية التحتية للطاقة والتخزين داخل الهند بما يحصّن صادراتها من هشاشة المضائق، وإشراك نيودلهي في الترتيبات البحرية الناشئة، حتى لا تُقرأ الأطر الإقليمية الجديدة في الهند بوصفها اصطفافاً ضدها.
ولهذا لم يعد السؤال الإستراتيجي أمام نيودلهي كيف تجد نفطاً بديلاً إذا أُغلق هرمز، فقد وجدته بالفعل وبكلفة باهظة. إنما السؤال الحقيقي هو: كيف تحمي الهند مشروع صعودها الاقتصادي بعد أن باتت واحدة من أهم دوائرها الخارجية مرتبطة بمنطقة تقع في قلب أخطر بؤر الصراع في العالم؟ فمضيق هرمز يقع جغرافياً بين عُمان وإيران، لكن الأرقام تكشف حقيقة مختلفة: هرمز يقع اقتصادياً على شواطئ الهند أيضاً.
الإصدارات ذات
الصلة
عرض المزيد

تضع الانتخابات النصفية الأمريكية 2026 أجندة ترامب الداخلية والخارجية على المحك، مع تراجع شعبيته وتصاعد الضغوط الاقتصادية واحتدام التنافس على السيطرة على الكونغرس.
قراءة المزيد
في ظل التحولات الاقتصادية والجيوسياسية وتزايد الضغوط على هيمنة الدولار، تبحث هذه الورقة مستقبل أنظمة ربط العملات الخليجية بالدولار، وبدائل سعر الصرف، وأهمية التنسيق بين دول مجلس التعاون لتعزيز الجاهزية…
قراءة المزيد
يرصد تقدير الموقف أربعة مسارات متشابكة قبيل الانتخابات الإسرائيلية: تشظي اليمين الحاكم، وتعليق خطة غزة، والتوسع الاستيطاني في الضفة الغربية، والتصعيد والتفاوض في جنوب لبنان. ويحلل كيف تتحكم الحسابات الانتخابية…
قراءة المزيد