


ماذا عن مستقبل الدولار الأميركي في الخليج العربي؟
ورقة سياسات، أكتوبر 2026

زميل أوّل غير مقيم
الملخص
يُفسَّر ربط عملات دول مجلس التعاون الخليجي بالدولار الأمريكي عادةً بثلاثة مرتكزات: فوترة النفط بالدولار (البترودولار)، وإعادة تدوير الفوائض عبر سندات الخزانة الأمريكية، والاستناد إلى مصداقية الاحتياطي الفدرالي. لكن هذه الورقة ترى أن هذا التفسير يُخطئ في تحديد مصدر هيمنة الدولار. فاستمرار فوترة النفط بالعملة الأمريكية يعود إلى رسوخ التمويل المصرفي بالدولار خارج الولايات المتحدة، لا العكس. لذلك، فإنّ تحوّل التجارة الخليجية نحو الصين من دون أن يزيح العملة الأمريكية عن تجارة النفط يُضعف المبررات الاقتصادية لربط العملة الخليجية بالدولار. ومن هذا المنظور، يبدو طلب الإمارات إنشاء خط مبادلة بالدولار في عام 2026 أقرب إلى ترسيخ الاعتماد على الدولار منه إلى الابتعاد عنه.
وبذلك، ينتقل السؤال الأساسي من سبب بقاء النفط مفوتراً بالدولار إلى من يُحدّد شروط الارتباط النقدي. تفحص هذه الورقة الضغوط على هذا النظام النقدي من منظورات جيو-اقتصادية وجيوسياسية واقتصادية كلية، مع مراعاة تفاوت الهوامش التي تملكها دول المجلس الست. وتوصي بوضع معايير نوعية وغير رقمية تحدد متى تبدأ مراجعة نظام الصرف، بما يحدّ من خطر المضاربة؛ وإعداد تصميم لسلة عملات والاحتفاظ به جاهزاً عند الحاجة؛ واستبدال مجلس النقد الخليجي شبه المعطل بهيئة تنسيق تضم الدول الست؛ وتحويل ضمانات السيولة للبحرين وعُمان إلى ترتيبات رسمية قبل الإعلان عن أي من هذه الخطوات.
التوصيات الأساسية
نشر معايير للمراجعة من دون إعلان خطط للانتقال. ينبغي لوزارات المالية والمصارف المركزية في دول مجلس التعاون أن تنشر إطاراً رسمياً يُحدد الظروف التي تستدعي مراجعة نظام سعر الصرف، من دون الالتزام مسبقاً بأي بديل. ويُفترض أن تكون هذه المعايير نوعية وتُحدد الاتجاهات العامة، وأن يُوضح الإطار آلية المراجعة المؤسسية والمؤشرات التي يجري رصدها، من دون إعلان عتبات رقمية محددة، على أن تبقى المحفزات الفعلية لاتخاذ القرار سرية. ويحقق هذا الإطار جانباً كبيراً من فائدة خفض عدم الاستقرار التي قد يوفرها الانتقال إلى نظام جديد بكلفة ومخاطر محدودة، كما يمنح المستثمرين والمؤسسات المصرفية التي يتعاملون معها مرجعاً واضحاً يمكنهم الاستناد إليه إذا تغيرت الظروف.
إعداد تصميم لسلة عملات إلى حين الحاجة إليها. ينبغي للاقتصادات الخليجية الكبرى أن تكلف جهات مستقلة بإعداد دراسات تحدد الأوزان المثلى لسلة محتملة، استناداً إلى تركيبة التجارة، وبنية إيرادات النفط، وتركيبة الاحتياطيات، على أن تُنجز هذه الدراسات مسبقاً ويُحتفظ بنتائجها إلى حين الحاجة إليها. ولا يعني ذلك التزاماً بسياسة جديدة، بل يندرج ضمن الإدارة المؤسسية الاعتيادية للمخاطر. وكما فعلت الكويت قبل تغيير نظامها في عام 2007، ينبغي ألا تجد دول المجلس نفسها مضطرة إلى تصميم البديل تحت ضغط الأزمة.
التنسيق عبر آلية تشمل دول التعاون لمنع الخفض التنافسي لقيمة العملات. ظل المجلس النقدي الخليجي معطلاً منذ عام 2009، كما أنه يضم أربع دول فقط، من دون الإمارات وعُمان. لذلك تقترح الورقة إنشاء هيئة جديدة تشمل الدول الست، مثل لجنة لمحافظي المصارف المركزية أو أمانة تقنية تُنشأ خصيصاً لهذا الغرض، تتولى وضع معايير مشتركة لبدء مراجعة أنظمة الصرف ومبادئ مشتركة لتصميم سلال العملات. والهدف هو منع اختلاف توقيت التحرك بين الدول من التحول إلى خطوات تنافسية وغير منسقة.
إضفاء طابع رسمي على ضمانات السيولة للبحرين وعُمان. ينبغي للسعودية والإمارات تحويل الدعم الذي يُقدَّم بصورة ظرفية إلى التزامات ثنائية رسمية بتوفير السيولة، مشروطة بمسار موثوق لضبط المالية العامة. فاحتياطيات البحرين تغطي نحو شهرين فقط من وارداتها غير الهيدروكربونية المتوقعة، أي أقل من معيار صندوق النقد الدولي البالغ ثلاثة أشهر، فيما يبلغ دينها 131 في المئة من الناتج المحلي الإجمالي ويواصل الارتفاع. ومن دون ضمانات واضحة، قد تفتح أي شكوك بشأن استقرار سعر الصرف الباب أمام خروج غير منظم من نظام الربط، وهو ما يمكن للتخطيط المنسق أن يحول دونه.
مقدّمة
في أبريل 2026، تَقدّم محافظ مصرف الإمارات المركزي خالد بالعمى بطلب بدا محيّراً إلى وزير الخزانة الأمريكي سكوت بيسنت: إنشاء خط مبادلة بالدولار. فالإمارات تملك أكثر من 250 مليار دولار من احتياطيات النقد الأجنبي، فضلاً عن أحد أكبر الصناديق السيادية في العالم، ولا تحتاج بالتالي إلى سيولة طارئة بالدولار. ولهذا رفضت السفارة الإماراتية أي حديث عن ضائقة مالية، معتبرة أنه ينطوي على «قراءة خاطئة للوقائع».1 ومع ذلك، وافقت وزارة الخزانة الأمريكية على الطلب، وقال بيسنت أمام مجلس الشيوخ إنه سيعمل على إنشاء «مراكز جديدة للتمويل بالدولار الأمريكي في الخليج وآسيا»، ورأى في ذلك دليلاً على «أولوية الدولار الأمريكي وقوة الدرع الاقتصادية الأمريكية».2 وقرأ مراقبون في الخطوة رسالة من الإمارات إلى واشنطن. فرأت مجلة «إيكونوميست» أنها تظهر قدرة أبو ظبي على «التوجه إلى الصين وربما إطلاق برنامج للبترويوان»، فيما نُقل عن بالعمى قوله لبيسنت إن شحّت السيولة بالدولار، فقد تستطيع أبوظبي «تسوية بعض مبيعات النفط باليوان».3 لكن تفسيراً أبسط لا يقل وجاهة: تسعى دولة غنية بالاحتياطيات إلى تأمين مصدر رخيص للسيولة يمكن لمصارفها اللجوء إليه عند الحاجة.
مع ذلك، يعيد خط المبادلة فتح سؤال ظل الخليج يتعامل معه طويلاً كأنه محسوم. فهذه الورقة ترى أن مكمن الهشاشة الحقيقي لدول مجلس التعاون لا يكمن في استخدام الدولار لفوترة النفط، بل في اعتماده كعملة ارتكاز ترتبط بها عملاتها. ومن هنا، يصبح على دول الخليج أن تحدد بنفسها من يضع شروط هذا الارتباط، بدلاً من أن يُحسم السؤال بالنيابة عنها.
في موازاة ذلك، اتسّع النقاش بين أبرز الأكاديميين وصناع السياسات حول هيمنة الدولار ومكانته كعملة احتياط عالمية. ففي مايو 2025، قال كينيث روغوف: «فرضيتي هي أن الدولار الأمريكي مقبل على التراجع بضع درجات […] وسيبقى في المركز الأول في النظام المالي العالمي، لأنه لا يوجد ما هو مستعد للحلول مكانه بالكامل. لكنه لن يبقى متفرداً كما كان».4 وذهبت كريستين لاغارد إلى أن هيمنة الدولار «لم تعد أمراً مضموناً»،5 فيما قال باري آيكنغرين في مقابلة في أبريل 2026 إن حجته القائلة إن الدولار دخل مساراً طويل الأمد من التراجع بوصفه العملة العالمية المهيمنة «لا تزال قائمة».6 وقد يكون انحسار هيمنة الدولار على المدى الطويل احتمالاً واقعياً، لكنه ليس وشيكاً. فلا توجد حتى الآن بنية مالية بديلة قادرة على أداء الوظائف نفسها على نطاق عالمي، ولا مُصدر لعملة أخرى قادر أو راغب في الحلول محل الدولار. لذلك، حتى إذا كان من المستبعد أن يفقد الدولار قريباً موقعه في فوترة النفط الخليجي، فإن عملة الارتكاز نفسها قد تتغير.
على مدى خمسين عاماً، جرى تفسير ربط العملات الخليجية بالدولار من خلال ثلاثة مرتكزات يعزز بعضها بعضاً. فقد ولّدت إيرادات النفط المفوترة بالدولار طلباً على عملة الاحتياط العالمية، وشكّلت سندات الخزانة الأمريكية الوجهة الطبيعية لإعادة تدوير الفوائض، فيما لم تكن المؤسسات النقدية الخليجية الناشئة قد راكمت بعد العمق المؤسسي والسجل اللازمين لتثبيت توقعات الأسواق بنفسها، فاستمدّت من ربط عملاتها بالدولار مصداقية الاحتياطي الفدرالي. ويرى التفسير التقليدي أن المرتكزات الثلاثة تتعرض اليوم للضغط: فالتحوّل التجاري نحو الصين يضعف الأول، وتراجع إعادة تدوير البترودولار والشكوك في موثوقية الولايات المتحدة يضغطان على الثاني، فيما تُهدد الضغوط السياسية على الاحتياطي الفدرالي الثالث. لكن هذا التفسير يضع مصدر هيمنة الدولار في موضعه الخطأ: أي في عملة الفوترة. بينما تجادل الورقة في القسم التالي بأنّ مصدرها الأهم يكمن في عملة الارتكاز. وقد أعادت حرب 2026 الأمريكية-الإيرانية إضفاء سمة الضرورة للخوض في هذا النقاش.
يستمر الربط بالدولار بفعل القصور الذاتي، وصعوبة تنسيق المواقف بين ست حكومات تختلف أوضاعها المالية، والكلفة الكبيرة لأي انتقال في الأجل القصير. رسمياً، لم يكن إنهاء الربط مطروحاً أصلاً؛ فلم ينشر أي مصرف مركزي خليجي إطاراً يحدد حتى الظروف التي قد تدفعه إلى مراجعة نظام سعر الصرف، فضلاً عن النتيجة التي قد تنتهي إليها هذه المراجعة. ولذلك لا تستطيع الشركات، وهي تتخذ قرارات تخصيص رأس المال والاستثمار والتسعير، الاستناد إلى إطار للتعامل مع احتمال تغير النظام لأنه غير موجود أصلاً. في الوقت نفسه، تملأ واشنطن هذا الفراغ بمنظومة مالية تصممها وتُحدد قواعدها، تقوم على خطوط مبادلة ثنائية و«مراكز للتمويل بالدولار»، ومصممة لإبقاء الخليج داخل قنوات العملة الأمريكية من دون مشاركة دول المجلس في وضعها. وقد يكون غياب إطار خليجي مقصوداً حفاظاً على حرية القرار، لكن هذه الحجة تفقد وجاهتها عندما تُصاغ هذه التوصية على نحو أدق: فالمطلوب نشر معايير تُحدد متى تبدأ المراجعة، لا خطط للانتقال إلى نظام جديد.
تكمن مساهمة الورقة أيضاً في إعادة صياغة المسألة تحليلياً بما يمكن ترجمته إلى سياسة. فهي تفصل بين سؤال عملة الارتكاز وسؤال فوترة النفط، وتقرأ بنية خطوط المبادلة بوصفها أداة لترسيخ الاعتماد على الدولار لا مؤشراً إلى التراجع عنه، كما تفسر الربط بالدولار بوصفه أحد ركائز التسوية التوزيعية في الدولة الريعية. وانطلاقاً من الضغوط المتزامنة التي تواجه دول الخليج في عام 2026، تقترح الورقة مساراً عملياً يختلف باختلاف أوضاع الدول الأعضاء: أن تضع كل دولة إطاراً رسمياً خاصاً بها يحدد متى تراجع نظام سعر الصرف، بما يعزز إدارة المخاطر مؤسسياً من دون أن يتحول إلى إشارة جيوسياسية إلى نية تغيير النظام.
منطق نظام الربط بالدولار
كان الربط بالدولار خياراً منطقياً طوال خمسين عاماً، لكن الظروف التي دعمته طوال هذه الفترة هي نفسها التي تفسر لماذا بدأت مبرراته تضعف اليوم. وكان المرتكز الأول سياسياً. ففي عامي 1973 و1974، تفاوض وزير الخارجية الأمريكي هنري كيسنجر ووزير الخزانة وليام سايمون مع السعودية على ترتيب تُسعّر بموجبه مبيعات النفط بالدولار في مقابل ضمانات أمنية ووصول تفضيلي إلى أسواق سندات الخزانة الأمريكية، ثم سارت بقية دول الخليج في الاتجاه نفسه خلال العقد التالي.7 لكن هذا التفاهم غير الرسمي بات اليوم موضع تساؤل. فقد انتهى العمل ببعض الترتيبات الثنائية المحددة، وإن بقيت آليات النظام قائمة في غياب بديل أكثر جاذبية. ففي ديسمبر 2025، كانت السعودية لا تزال تملك 149.5 مليار دولار من سندات الخزانة الأمريكية، بزيادة تقارب 12 مليار دولار عن العام السابق.8
أما المرتكزان الآخران فكانا مترابطين. فقد ولّدت أسعار النفط المرتفعة فوائض بالدولار استُثمرت في سندات الخزانة الأمريكية، ما أسهم في إبقاء عوائدها منخفضة. وقد خفّض ذلك كلفة الاقتراض الأمريكي الذي موّل بدوره المظلة الأمنية الحامية للإنتاج الخليجي، فيما ساعد استمرار هذا الإنتاج على دعم أسعار النفط.9 وفي الوقت نفسه، لم تكن المصارف المركزية الخليجية قادرة بعد على تثبيت توقعات الأسواق بنفسها، فاستفادت من مصداقية الاحتياطي الفدرالي عبر ربط عملاتها بالدولار، وبذلك أزالت المصدر الأبرز لمخاطر سعر الصرف بكلفة مؤسسية محدودة. وقامت هذه المنظومة كلها على أربعة شروط: أن تبقى الولايات المتحدة الشريك التجاري والأمني الأهم للخليج؛ وأن تظل غالبية دول المجلس دائناً صافياً؛ وأن يحافظ الاحتياطي الفدرالي على استقلاله السياسي؛ وأن يجري الالتزام بالضمانة الأمنية الأمريكية عموماً. وقد تغيرت هذه الشروط الأربعة كلها منذ ذلك الحين، وإن بدرجات متفاوتة ومن خلال مسارات مختلفة.
لكن التفسير التقليدي القائم على المرتكزات الثلاثة يضع مصدر هيمنة الدولار في دوره كعملة للفوترة وفي إعادة تدوير الفوائض عبر سندات الخزانة. أما القراءة الأعمق، فترى أن هذه الهيمنة تستند إلى منظومة التمويل بالدولار خارج الولايات المتحدة، التي تُسعّر التجارة العالمية وتموّلها وتوفّر الضمانات اللازمة لها. وتعمل العلاقة في الاتجاهين: تُفوتر الشركات تجارتها بالعملة التي تستطيع مصارفها التموّل بها، فيما تموّل المصارف نفسها بالعملة التي يستخدمها عملاؤها في الفوترة.10 ومن هذا المنظور، تصبح فوترة النفط بالدولار أقل مركزية مما تبدو، فيما يعود استمرارها إلى رسوخ تلك المنظومة المصرفية. ولذلك، فإن التخلي عن الدولار في تجارة النفط لا يعتمد أساسًا على تغيّر الشركاء التجاريين، بل على انتقال تمويل هذه التجارة والتحوط من مخاطرها وتسوية مدفوعاتها إلى عملة أخرى. ويترتب على ذلك استنتاجان. أولاً، يضعف تحول التجارة نحو الصين أحد المبررات الأساسية للربط بالدولار، أي خفض كلفة المعاملات، من دون أن يزيح الدولار عن فوترة النفط. ولذلك يصبح السؤال الحاسم متعلقاً بعملة الارتكاز، لا بعملة الفوترة. وثانياً، تعمل أدوات الأزمات، مثل خطوط المبادلة بالدولار التي تنتشر اليوم في الخليج، على ترسيخ نظام الدولار لا إضعافه. وتتناول الأقسام الثلاثة التالية هذه التحولات من ثلاثة منظورات متكاملة: جيو-اقتصادي، وجيوسياسي، واقتصاد كلي.
المنظور الجيو-اقتصادي
يقوم المنطق الجيو-اقتصادي للربط بالدولار على مبدأين يفسران لماذا كان خياراً منطقياً في السابق، ولماذا بدأت مبرراته تضعف اليوم. الأول أن ربط العملة بعملة الشريك التجاري الرئيسي يقلل كلفة المعاملات ومخاطر سعر الصرف الأكثر تأثيراً في التجارة اليومية. وفي عام 1974، كانت الولايات المتحدة بلا منازع ذلك الشريك. أما المبدأ الثاني، فهو أن العمالة الوافدة عالية الحركة تستطيع امتصاص الصدمات بدلاً من أن يتولى سعر صرف مرن هذه الوظيفة. وينطبق ذلك على دول الخليج، حيث يتراجع عدد العمال الوافدين عندما يتباطأ الاقتصاد، فتخف ضغوط الطلب والأجور من دون الحاجة إلى تعديل سعر الصرف. وكان المبدآن يرجحان بوضوح كفة الدولار، لكنهما أخذا يضعفان.11 فقد تجاوزت الصين الولايات المتحدة، ثم نحو عام 2020 الاتحاد الأوروبي، لتصبح الشريك التجاري الأكبر لدول مجلس التعاون، كما باتت تستوعب الجزء الأكبر من صادرات النفط الخليجية. وقبل حرب 2026، كانت السعودية تبيع للصين أضعاف ما تبيعه للولايات المتحدة من النفط الخام.12 ولحقت المدفوعات بهذا التحول جزئياً؛ إذ تشير إحدى التقديرات إلى أن نحو 60 إلى 80 في المئة من المدفوعات المباشرة بين الإمارات والصين باتت تُسوّى بالرنمينبي.13 وتحمل هذه النسبة دلالة مهمة، لكنها تقتصر على المدفوعات الثنائية المباشرة. فهي تشير إلى تحوّل في قنوات الدفع والتسوية، لا في العملة التي تُسعّر بها التجارة أو تُمَوَّل. أما ما يجري حتى الآن من تجارة للنفط بعملات غير الدولار، فيرتبط ببائعين خاضعين للعقوبات، مثل روسيا وإيران، أكثر مما يعكس خياراً خليجياً. ومع ذلك، تشير الدبلوماسية النقدية الصينية إلى الاتجاه الذي تسعى بكين إلى الدفع نحوه. ففي «منتدى لوجياتسوي» في يونيو 2025، توقع محافظ بنك الشعب الصيني بان غونغشنغ قيام نظام «تتعايش فيه عملات سيادية عدة، وتتنافس في ما بينها، ويوازن بعضها بعضاً».14 وبذلك، فإن المنطق الذي كان يرجح الدولار في السابق بات يرجح اليوم اعتماد سلة عملات مرجّحة بحسب أوزان التجارة كعملة ارتكاز أنسب. لكن ذلك لا يقول شيئاً، في حد ذاته، عن العملة التي ستُفوتر بها مبيعات النفط.
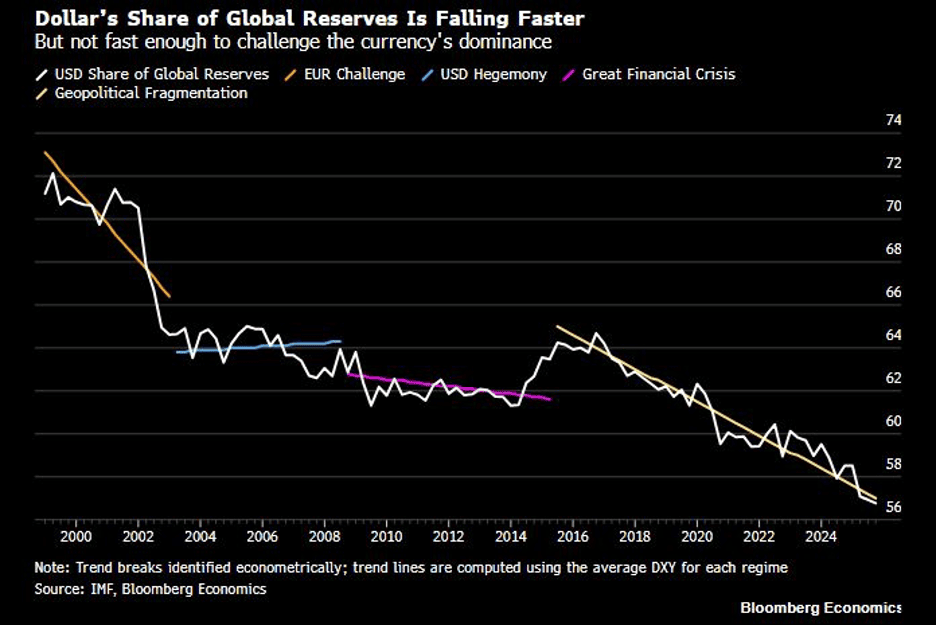
حصة الدولار من الاحتياطيات العالمية، 1999-2025. وفق بيانات «COFER» التابعة لصندوق النقد الدولي، التي تقيس احتياطيات النقد الأجنبي الموزعة بحسب العملات وتستثني الذهب، بلغت حصة الدولار نحو 57 في المئة في نهاية عام 2025، أي أكثر من ضعفي حصة اليورو البالغة نحو 20 في المئة. لكن التراجع المسجل منذ عام 2022 هو الأشد في كامل السلسلة. وإذا احتُسب الذهب، الذي يشكل اليوم 27 في المئة من إجمالي الاحتياطيات، تصبح حصة الدولار من مجمل الأصول الاحتياطية أدنى تبعاً لذلك. المصدر: صندوق النقد الدولي-COFER؛ بلومبرغ إيكونوميكس؛ البنك المركزي الأوروبي (2026). أُعيد النشر بإذن.
تقدمت البنية التحتية للبترويوان كثيراً على أي تحول فعلي في تسعير النفط. فقد انضمت السعودية إلى منصة «mBridge» في عام 2024، وتستضيف الإمارات وقطر مراكز لمقاصة الرنمينبي، كما ترتبط الدولتان بخطوط مبادلة مع بنك الشعب الصيني. ومع ذلك، لا تزال نسبة مبيعات النفط التي تُسوّى باليوان هامشية. ويعود ذلك إلى أن الفوترة والتمويل المصرفي يعزز أحدهما الآخر، وإلى أن هيمنة الدولار تستند إلى منظومة «اليورودولار» خارج الولايات المتحدة، لا إلى ترتيب بيع النفط بالدولار في حد ذاته.15 ولم تشهد هيمنة الدولار نفسها تغيراً كبيراً حتى الآن. فقد ظلت حصته من معاملات الصرف الأجنبي عند نحو 88 في المئة طوال عقدين، فيما لا يزال نحو نصف الاقتصاد العالمي مرتبطاً به بفعل القصور الذاتي.16 لكن السؤال الذي تطرحه هذه الورقة أضيق: هل غيّرت هذه التحولات حسابات دول الخليج بشأن عملة الارتكاز، في وقت بات فيه الارتباط بالأوضاع النقدية الأمريكية أكثر كلفة؟
تشير بيانات الاحتياطيات إلى تحوّل تدريجي ومتوزع على اتجاهات عدة. وكان الذهب الأسرع صعوداً، سواء من حيث القيمة، إذ بات يشكل 27 في المئة من إجمالي الاحتياطيات متجاوزاً اليورو ليصبح ثاني أكبر أصل احتياطي،17 أو من حيث الكميات التي تحتفظ بها الجهات الرسمية؛ فقد تجاوز صافي المشتريات ألف طن سنوياً بين عامي 2022 و2024، قبل أن يتراجع إلى نحو 850 طناً في 2025. أما الابتعاد عن الدولار، فتوزع بدوره على عملات عدة. فمن التراجع في حصة الدولار من الاحتياطيات منذ عام 2000، ذهب نحو ثلاثة أرباعه إلى عملات غير تقليدية، مثل الدولارين الأسترالي والكندي والوون والكرونة، فيما اتجه ربع فقط إلى الرنمينبي.18 ويعارض مديرو الاحتياطيات في الخليج أنفسهم تسعير النفط باليوان، لأن ذلك سينقل آلية التسعير إلى بكين.19 لكن التحول، حين يحدث، قد لا يسير بوتيرة منتظمة. فتحوّلات الاحتياطيات بطيئة عادةً، ويُقدَّر أنها تحتاج إلى نحو 17 عاماً لإنجاز نصف مسارها. لكنها قد تتسارع عند بلوغ نقطة حرجة، حين تقترب حصة عملة منافسة من حصة العملة المهيمنة.20 وهذا ما يجعل عملة الارتكاز شديدة الرسوخ في الظروف العادية، ويمنح الدول وقتاً أطول لبناء الأطر اللازمة مما توحي به سرديات الأزمات. لكن نقطة التحول نفسها قد تأتي من دون إنذار مسبق، ولذلك يجب أن تكون هذه الأطر جاهزة قبل الوصول إليها.
ويضعف المبدأ الثاني أيضاً. فالعمالة الوافدة تستطيع امتصاص الصدمات عبر تراجع أعدادها عندما يتباطأ الاقتصاد، لكن هذه المرونة تعمل بصورة غير متكافئة، إذ لا يمكن زيادة أعداد العمال بالسهولة نفسها خلال فترات الازدهار. كما أنها تنطوي على كلفة اجتماعية، وتتعارض بصورة متزايدة مع أهداف السعودة والتوطين في الإمارات والتعمين في عُمان التي تقع في صلب برامج «الرؤية». ويقود هدف آخر رئيسي لهذه البرامج، هو تعزيز تنافسية الصناعة إلى النتيجة نفسها، حيث يتطلب قدراً من المرونة في سعر الصرف الحقيقي الذي يمكن أن تُوفره سلة عملات، فيما يَحول الربط الصارم بالدولار دونها.
المنظور الجيوسياسي
كان نظام البترودولار سياسياً بقدر ما كان اقتصادياً، حيث فوترة النفط بالدولار في مقابل الأمن، والوصول إلى أسواق رأس المال، وقدر من التسامح الأمريكي مع أنماط الحكم في الخليج. يستقر هذا الترتيب حين تتوافق المصالح الاقتصادية والأمنية، ويتعرض للضغط حين تتباعد. وقد ظلّ المساران متوافقين طوال ثلاثة عقود، لكنهما بدآ اليوم يفترقان، عبر أربع آليات تعمل في الوقت نفسه.21
أولى هذه الآليات هي تآكل الضمانة الأمنية الأمريكية. ففي 28 فبراير 2026، شنّت الولايات المتحدة ضربات على إيران من دون التشاور مع شركائها الخليجيين. وبعد أسابيع، حين أعلنت واشنطن من جانب واحد خطة لإعادة فتح مضيق هرمز، علّقت السعودية استخدام الولايات المتحدة قواعدها ومجالها الجوي. وكانت تلك المرة الأولى، خلال 81 عاماً من العلاقات بين البلدين، التي يُستخدم فيها السماح بالوصول إلى القواعد أداة ضغط استراتيجية.22 وحتى صفة «حليف رئيسي من خارج الناتو» لا تنطوي، وفق وزارة الخارجية الأمريكية، على «أي التزامات أمنية».23 في المقابل، اتجهت السعودية إلى ترتيبات أمنية أخرى تتضمن التزامات أوضح بالدفاع المشترك. فاتفاق الدفاع الذي وقعته مع باكستان في سبتمبر 2025، ثم «اتفاق مكة» الباكستاني-السعودي-التركي في 2026، يتضمنان بنوداً للدفاع المتبادل على غرار المادة الخامسة من معاهدة الناتو، لكن مع شركاء من خارج الولايات المتحدة. وبذلك، تنوّع دول الخليج شراكاتها الأمنية للسبب نفسه الذي يدفعها إلى تنويع علاقاتها في مجالات أخرى.24
أما الآلية الثانية فهي تفكك منظومة إعادة تدوير البترودولار. فقد انتهى بحلول 2024 التفاهم السعودي-الأمريكي غير الرسمي، فيما تنتقل السعودية تدريجياً من موقع الدائن الصافي إلى موقع المدين الصافي.25 ولا يقل اتجاه هذا التحول أهمية عن حجمه: فالدائن الذي يعيد تدوير فوائضه في سندات الخزانة يمول النظام، أما المدين الذي ينافس على رأس المال فيصبح محتاجاً إلى التمويل منه. ومع توسع الإنفاق المحلي، أخذ الخليج يقترب من عبور هذا الحد. وتوضح استراتيجية «صندوق الاستثمارات العامة» للفترة 2026-2030 هذا التحول. فهي تعيد توجيه ما يقدّر بنحو 91 مليار إلى 92 مليار دولار نحو الداخل، وترفع مستهدف الاستثمار المحلي إلى 80 في المئة، فيما انخفضت محفظة الصندوق من الأسهم المدرجة في الولايات المتحدة من 35.5 مليار دولار مطلع 2023 إلى نحو 12 ملياراً مطلع 2026.26 وفي المقابل، لم تُعد واشنطن بناء منظومة واسعة لإعادة تدوير الفوائض، بل اتجهت إلى ترتيبات ثنائية تُبرم دولةً بعد أخرى ووفق شروط أمريكية، عبر خطوط مبادلة منفصلة.27
لكن هذه الوقائع لا تشير إلى اتجاه واحد. فخطوط المبادلة بالدولار بين المصارف المركزية هي من الأدوات الأساسية التي يرسخ بها نظام الدولار نفسه في أوقات الأزمات. ففي عامي 2008 و2020، دعم الاحتياطي الفدرالي منظومة التمويل بالدولار خارج الولايات المتحدة، ويستمر المنطق نفسه اليوم مع إنشاء «مراكز للتمويل بالدولار» في الخليج، وإن جرى ذلك هذه المرة، على نحو غير معتاد، عبر وزارة الخزانة لا الاحتياطي الفدرالي.28 وسواء قُرأ المسار الحالي بوصفه ابتعاداً عن الدولار أو ترسيخاً إضافياً له، فإن حسابات دول الخليج بشأن عملة الارتكاز تتغير بمعزل عن استمرار هيمنة الدولار نفسها.
أما الآلية الثالثة فهي استخدام الدولار كسلاح وما يولده ذلك من أزمة ثقة. وتشير دراسات إلى أن «التعرض للعقوبات المالية الأمريكية يزيد بصورة ملحوظة حصة الذهب في احتياطيات الاقتصادات الناشئة والنامية».29 وكان الخليج قد تنبّه إلى هذا الانكشاف منذ عام 2016، حين هددت الرياض ببيع ما يصل إلى 750 مليار دولار من سندات الخزانة الأمريكية إذا سمحت المحاكم بتجميد أصولها بموجب قانون «جاستا». ومثّل ذلك أول اعتراف علني بأن الحيازات الدولارية قد تكون مصدر قوة مالي، لكنها قد تشكل في الوقت نفسه نقطة ضعف استراتيجية.30 ثم جاء تجميد احتياطيات روسيا في عام 2022 ليعمّق هذا الدرس لدى مديري الاحتياطيات حول العالم. وحذّر جورج سارافيلوس، من «دويتشه بنك»، من «أزمة ثقة أوسع» و«تحول جذري في نظام الأسواق».31 فمن كان يتعامل سابقاً مع سندات الخزانة الأمريكية بوصفها معيار الأصل الآمن، بات مضطراً إلى احتساب احتمال أن يصبح الوصول إليها رهناً بقرار سياسي.
أما الآلية الرابعة فهي توظيف السياسة التجارية الأمريكية كسلاح جيوسياسي. فبحلول أغسطس 2025، بلغ المتوسط الفعلي للرسوم الجمركية الأمريكية 18.6 في المئة، وهو أعلى مستوى منذ عام 1933. ولم تُستخدم هذه الرسوم لأسباب تجارية فقط؛ فقد استهدفت البرازيل بسبب حكم قضائي، والهند بسبب النفط الروسي، وحلفاء أوروبيين بسبب غرينلاند، أي إنها فُرضت عقاباً على مواقف وسلوكيات لا صلة لها بالتجارة.32 ويعني ذلك، بالنسبة إلى دول الخليج، أن اندماجها العميق في منظومة الدولار بات ينطوي على نوع جديد وغير متوقع من المخاطر. ومن هنا يبرز السؤال: إلى أي حد يبقى هذا القدر من الانكشاف خياراً حكيماً حين يصعب التنبؤ بسلوك الدولة التي تصدر عملة الارتكاز؟
تشير هذه الآليات مجتمعة إلى دخول النظام المالي مرحلة انتقالية يتراجع فيها نفوذ الدولار من دون أن يتبلور بديل واضح، فيما يتجه النظام إلى مزيد من التفتت.33 وقد يكون هذا التفكك بطيئاً، لكنه قادر على التسارع بصورة مفاجئة، كما أظهر في مجال إدارة سوق النفط قرار الإمارات المنفرد الخروج من «أوبك» في أبريل 2026 من دون التشاور مع شركائها.34
منظور الاقتصاد الكلي
تنص «معضلة ماندل-فليمنغ الثلاثية» على أن الدولة لا تستطيع الجمع في الوقت نفسه بين سعر صرف ثابت، وحرية حركة رأس المال، وسياسة نقدية مستقلة. واختارت دول مجلس التعاون تثبيت أسعار صرف عملاتها مع إبقاء حركة رأس المال مفتوحة، فتخلت بذلك عن سيادتها النقدية: يحدد الاحتياطي الفدرالي أسعار الفائدة بما يلائم أوضاع الاقتصاد الأمريكي، ثم تتبعه المصارف المركزية الخليجية.35 وظلّ هذا الترتيب مقبولاً خلال معظم عمر الربط، لأن الظروف الأمريكية كانت تتلاءم عموماً مع اقتصادات الخليج، ولأن الاستفادة من مصداقية الاحتياطي الفدرالي كانت أحد أسباب الربط أساساً. لكن هذين الشرطين لم يعودا مضمونين.
أظهرت دورة التشديد النقدي بين عامي 2022 و2024 كلفة هذا الخيار. فقد رفع الاحتياطي الفدرالي أسعار الفائدة من مستويات قريبة من الصفر إلى أكثر من 5 في المئة، في أشدّ دورة تشديد منذ عهد بول فولكر، وتبعته المصارف المركزية في السعودية والإمارات والكويت دفاعاً عن أسعار الربط.36 لكن التوقيت لم يلائم اقتصادات الخليج، التي كانت دورة الاستثمار فيها بعد جائحة كورونا، ولا سيما في إطار برامج «رؤية 2030»، تحتاج إلى تيسير نقدي لا إلى تشديد. ونتيجة لذلك، رفع الربط كلفة تمويل المشاريع الكبرى، وأبطأ زخم أسواق العقارات، وزاد أعباء خدمة الدين في وقت كانت دول الخليج توسع إنفاقها المحلي.
تشير أبحاث حديثة إلى أن المعضلة الثلاثية أقرب عملياً إلى معضلة ثنائية. ففي ظل حرية حركة رأس المال، تنتقل الظروف النقدية والمالية الأمريكية عبر الحدود بصرف النظر عن نظام سعر الصرف. فالدولة تتأثر بجانب كبير من الدورة المالية العالمية سواء عوّمت عملتها أم ربطتها، ولا تستعيد استقلالاً نقدياً فعلياً إلا إذا أدارت تدفقات رأس المال نفسها.37 ولهذا الاستنتاج وجهان. فمن ناحية، يؤكد أن الربط يفرض ثمناً حقيقياً ومتزايداً على السيادة النقدية الخليجية، لأن المصارف المركزية تتلقى أثر دورة الاحتياطي الفدرالي كاملاً. ومن ناحية أخرى، يحدّ مما يستطيع أي بديل أن يَعِد به؛ فسلة العملات، مع استمرار حرية حركة رأس المال، ستظلّ تنقل إلى الداخل جانباً كبيراً من الدورة المالية العالمية، ولذلك لن توفر سوى قدر محدود من الاستقلال النقدي الإضافي. أما الفائدة الأساسية للسلة فتكمن في قدرتها على تخفيف صدمات شروط التبادل التجاري تلقائياً، إذ تسمح للعملة بالانخفاض عندما تتراجع أسعار السلع والارتفاع عندما تصعد. ومن هنا، فإن الحجة التي تصب في مصلحة تعديل عملة الارتكاز تقوم أساساً على تخفيف أثر الصدمات، لا على استعادة الاستقلال النقدي.
يتعرض مرتكز آخر للربط للتآكل أيضاً، هو مصداقية الاحتياطي الفدرالي. فقد واجه البنك المركزي الأمريكي ضغوطاً سياسية متزايدة، شملت تحقيقاً جنائياً مع رئيسه المنتهية ولايته، وإقالة عضو في مجلس المحافظين، وادعاء الرئيس امتلاك صلاحيات على وظائف للاحتياطي الفدرالي تتجاوز بكثير السياسة النقدية.38 وبذلك بات من غير الواضح ما إذا كانت القيادة المقبلة ستتمكن من صون استقلال المؤسسة، ولا سيما في قضايا التمويل الدولي التي يتعرض الخليج لتبعاتها بصورة مباشرة.39
ويكتسب ضعف عملة الارتكاز أهمية خاصة لأنه يمسّ مكانة الدولار كعملة احتياط عالمية، فيما يشكل وضع المالية العامة الأمريكية أحد مصادر الخطر على هذه المكانة. فخلال حرب إيران، ارتفع العائد على سندات الخزانة الأمريكية لأجل عشر سنوات بنحو 100 نقطة أساس، من حوالى 4 إلى 5 في المئة، في حين كان يفترض أن تدفع موجة تقليدية من الهروب إلى الأمان بالعوائد إلى الانخفاض. ولا يمكن رد هذا الارتفاع إلى تضخم ناتج من أسعار النفط، لأنه تركز في العوائد الحقيقية. فقد ارتفع العائد الحقيقي على سندات الخزانة المحمية من التضخم لأجل عشر سنوات من 1.7 إلى 2.2 في المئة، أي بنحو 48 نقطة أساس، فيما بقي التضخم المتوقع مستقراً.40 ويشير ذلك إلى تراجع الثقة بالدولار كملاذ آمن، وارتفاع علاوة المخاطر المرتبطة بالمالية العامة وعلاوة الأجل، أكثر مما يشير إلى صدمة تضخمية.41 وبالنسبة إلى الدول التي تربط عملاتها بالدولار، باتت موثوقية عملة الارتكاز نفسها موضع تساؤل.
ترتفع كذلك الكلفة البديلة للربط. فقد كان الاحتفاظ باحتياطيات كبيرة ومنخفضة العائد بالدولار للدفاع عن سعر الصرف منطقياً حين كانت فرص العائد في الداخل محدودة. لكن برامج «الرؤية» تفتح اليوم فرصاً محلية بعوائد أعلى، فتزداد كلفة إبقاء هذا القدر من رأس المال مجمداً في الاحتياطيات. وقد جعل تحوّل «صندوق الاستثمارات العامة» نحو الاستثمار الداخلي هذه المفاضلة أكثر وضوحاً: فتوظيف رأس المال محلياً بات أكثر أهمية من الاستمرار في الدعم الضمني للمقترضين الأمريكيين الذي ينطوي عليه الاحتفاظ بسندات الخزانة.42
زادت الحرب حدة هذه الاتجاهات جميعاً. فقد سجّلت المصارف المركزية الأجنبية صافي مبيعات من سندات الخزانة الأمريكية طوال خمسة أسابيع متتالية بعد ضربات فبراير، وتراجعت الحيازات المحفوظة لدى الاحتياطي الفدرالي في نيويورك إلى أدنى مستوى منذ عام 2012، فيما تجاوز الذهب اليورو ليصبح ثاني أكبر أصل احتياطي.43 لكن الحرب لم تُنشئ هذه التحوّلات، بل عمقتها. فمنذ أكتوبر 2025، كان «الجدل الكبير حول تآكل قيمة العملات» يدفع المستثمرين بالفعل إلى التحوّل من السندات السيادية إلى الذهب، في ظل مخاوف من خروج العجوزات المالية عن السيطرة.44 لذلك، وعلى الرغم من أن أزمة في الدولار لا تزال غير مرجحة، فإنها لم تعد احتمالاً يستحيل تصوره.
إذا كانت كلفة الربط ترتفع على هذا النحو، فلماذا لم يدفع ذلك إلى تغييره؟ يرتبط الجواب بالتسوية التوزيعية التي تقوم عليها الدول الريعية. فالمستفيدون من الربط متركزون ويتمتعون بنفوذ سياسي، فيما تتوزع كلفته على فئات متفرقة وغير منظمة، وبعض من سيتحملها لم يولد بعد. فالربط يبقي كلفة الاستهلاك المستورد منخفضة، ويدعم طبقة من التجار المستوردين تُقوَّم ميزانياتهم بالدولار. وتحمل المصارف بدورها التزامات دولارية كبيرة، ولا تملك بنية تحوط جاهزة للتعامل مع تغيير نظام الصرف، فيما يتمتع القطاع المصرفي بنفوذ قوي. كذلك تؤدي الاحتياطيات المخصصة للدفاع عن الربط وظيفتين إضافيتين: حفظ ثروات النخب وتوفير نوع من التأمين الجيوسياسي. أما الكلفة فيتحملها آخرون. فمموّلو المشاريع وأصحاب القروض العقارية يتلقون أثر دورة أسعار الفائدة التي يحددها الاحتياطي الفدرالي بالكامل، فيما تحتاج القطاعات القابلة للتجارة والصناعة، التي تحاول برامج «الرؤية» توسيعها، إلى مرونة في سعر الصرف الحقيقي يحرمها منها الربط الصارم. ومن هذه الزاوية، لا تربط الدولة الواقعة على أطراف النظام النقدي عملتها أساساً لتقليل كلفة المعاملات، بل للوصول إلى قمة هرم نقدي يتمحور حول الدولار واستعارة المصداقية منها. والخروج من هذا النظام يحتاج بالتالي إلى موافقة الائتلاف الذي يستفيد من موقع الدولة التابع داخله.45
بما أن استقلال المصارف المركزية الخليجية محدود، فإن هذه الموافقة ليست قراراً تقنياً محضاً، بل قرار سيادي في نهاية المطاف؛ فتغيير الكويت نظام ربط عملتها في عام 2007 احتاج إلى موافقة الأمير. ويضاف إلى ذلك خطر المضاربة، لأن أنظمة سعر الصرف شديدة الحساسية للإشارات التي تصاحب الإعلان عن أي تغيير، وقد تؤدي إشارة غير محسوبة إلى إثارة الضغوط نفسها التي يفترض أن يتفاداها الانتقال. ولهذا تعود التوصيات لاحقاً إلى هذه المسألة.
البدائل وحدودها
إذا كان الربط يفرض على اقتصادات الخليج أوضاعاً نقدية لا تلائمها، فقد يبدو خفض قيمة العملة خياراً مغرياً: عملة أرخص تعزز القدرة التنافسية وتساعد على امتصاص الصدمات. لكن آثار هذا الخيار في دول مجلس التعاون أكثر تعقيداً. فخفض القيمة الحقيقية للعملة بنسبة 10 في المئة سيؤدي إلى تدهور الحساب الجاري غير النفطي في جميع الدول الأعضاء: بنحو 4 في المئة في الكويت، و3.1 في المئة في قطر، و2.8 في المئة في السعودية، و2.3 في المئة في عُمان، و2.1 في المئة في البحرين، و1.7 في المئة في الإمارات.46 أما الميزان النفطي، فمسعّر بالدولار وقليل الحساسية لتغير الأسعار في الأجل القصير، ولا يزال يهيمن على الوضع الخارجي الإجمالي، ولذلك يتحرك بصورة مختلفة. وفي المقابل، تستورد اقتصادات الخليج معظم سلعها الرأسمالية والغذائية والاستهلاكية، ما يعني أن انخفاض قيمة العملة يرفع كلفة الواردات بوتيرة أسرع من زيادة عائدات الصادرات.
ويستند بديل آخر إلى أساس أقوى، هو «سلة العملات والسلع»، أي ربط العملة بسلة مرجحة من عملات الشركاء التجاريين مع إدخال سعر النفط فيها، وهي صيغة صُممت أساساً للدول المصدرة للنفط. وتسمح هذه السلة بتعديل سعر الصرف تلقائياً في مواجهة صدمات شروط التبادل التجاري: فعندما تنخفض أسعار النفط، تنخفض قيمة العملة بما يخفف حدة التصحيح المالي من دون الحاجة إلى قرار منفصل؛ وعندما ترتفع، ترتفع قيمة العملة بدورها، ما يساعد على كبح التضخم. وتشير التجارب السابقة إلى أن معدلات التضخم كانت أعلى بكثير في الفترات التي جعل فيها الربط بالدولار العملات الخليجية مقوّمة بأقل من قيمتها مقارنةً بسلة من هذا النوع، منها في الفترات التي كانت فيها مقوّمة بأعلى من قيمتها: 4.7 في المئة مقابل 1.4 في المئة في السعودية، و4.3 في المئة مقابل 2.2 في المئة في الكويت، و3.5 في المئة مقابل 0.7 في المئة في عُمان، و2.4 في المئة مقابل 1.5 في المئة في البحرين.47 لكن هذه النتائج تمثل حداً أعلى لما يمكن أن تحققه سلة ذات أوزان مثلى، ولن تحققها بالكامل سلة فعلية تُحدد أوزانها من خلال تفاوض سياسي. والأهم أن اعتماد السلة لا يتطلب تسعير النفط أو فوترته باليوان؛ إذ يمكن منح الرنمينبي وزناً يعكس حصة الصين من التجارة من دون تغيير العملة التي تُقوَّم بها عقود النفط.
وظهرت كلفة اختلال سعر الصرف بوضوح خلال طفرة أسعار النفط في عام 2007، حين كانت عملات السعودية والبحرين وعُمان مقوّمة بنحو 40 في المئة دون مستويات توازنها المقدرة وفق أسعار السلع الأساسية. وتصحح السلة هذا الاختلال تلقائياً، وكان ذلك أحد العوامل التي عجّلت بتغيير الكويت نظام ربط عملتها.48 ولا يزال انتقال الكويت في عام 2007 من الربط المباشر بالدولار إلى سلة لم تُعلن أوزانها السابقة الوحيدة داخل مجلس التعاون.
وتبيّن التجربة ثلاثة أمور: أن مصرفاً مركزياً خليجياً يستطيع تغيير نظام الربط بصورة منظمة، وإن لم يكن الانتقال خالياً تماماً من الاحتكاك؛ وأن بقية دول المجلس يمكن أن تتقبل اختلاف نظام أحد أعضائها؛ وأن القرار السياسي يمر عبر الحكومة قبل أن يعلن المصرف المركزي تفاصيله الفنية. لكن التجربة تكشف أيضاً حدود هذا الخيار. فلم تُنشر أوزان السلة، ويُعتقد أن الدولار لا يزال يشكل ما بين 70 و80 في المئة منها، ولذلك يبقى سلوك الدينار قريباً من الربط بالدولار، وتظل قدرة السلة على امتصاص صدمات شروط التبادل التجاري دون المستوى النظري الأمثل. ومن هنا، تبقى الحجة العملية أكثر تواضعاً: تستطيع سلة ممكنة سياسياً أن توفر تخفيفاً تلقائياً وجزئياً لصدمات أسعار النفط، وأن تقلل بدرجة محدودة من ارتباط السياسة النقدية الخليجية بدورة الاحتياطي الفدرالي. أما قيمتها الأساسية فتكمن في إدارة المخاطر، لا في إحداث تحول نقدي جذري بالمواصفات التي تفترضها النماذج النظرية.49
أما البديلان الآخران اللذان يكثر طرحهما فأقل إقناعاً في المدى القريب. فلا توجد عملة جاهزة لتحل محل الدولار كعملة ارتكاز، لأسباب تتعلق بآلية عمل النظام نفسه. فالدولة المصدّرة لعملة ارتكاز عالمية يجب أن تزود العالم بصافي تدفق من الأصول الآمنة، وهو ما يتطلب إما تسجيل عجز مستمر في الحساب الجاري، أو فتح حساب رأس المال بالكامل. ولا ترغب الصين في أي من الخيارين، وهو ما يساعد على تفسير بقاء حصة الرنمينبي عند نحو 2 في المئة فقط من الاحتياطيات الموزعة بحسب العملات، واستمرار حذر مديري الصناديق الخليجية تجاه الأسواق الصينية.50 أما التعويم الكامل، فمن الصعب استبعاده بالقدر نفسه، لكنه لا يزال خياراً ضعيفاً في الظروف الحالية. وتكمن جاذبيته في استعادة قدر من الاستقلال النقدي، غير أن هذه الاستعادة تبقى جزئية ما دامت حركة رأس المال مفتوحة. وفي المقابل، كلفته أكثر وضوحاً: ففي غياب العمق المؤسسي الكافي لتثبيت توقعات الأسواق، قد يعيد التعويم التقلبات التي نجح الربط في الحد منها.51
ترجح الاعتبارات الحالية إعادة ضبط عملة الارتكاز على الانتقال إلى التعويم، وإن كان هذا الترجيح قد يتغير مع تعمق الأسواق الخليجية مستقبلاً. وهذا بحد ذاته سبب لبناء القدرات التحليلية منذ الآن.
من جهته، لا يزال صندوق النقد الدولي يرى أن أنظمة الربط بالدولار ملائمة لدول الخليج، مستنداً إلى حرية حركة رأس المال وضحالة الأسواق. لكن ذلك لا يقلل من أهمية بناء قدرة مؤسسية على مراجعة نظام الربط بالتوازي مع استمراره. كما أن إعداد النماذج اللازمة، على أهميته، لا يكفي وحده. فأياً يكن نظام سعر الصرف، تعتمد قدرته على الصمود على بنية مكمّلة تشمل قواعد مالية، وهوامش أمان توفرها صناديق الثروة السيادية، وتسهيلات دائمة للسيولة، وأسواقاً أعمق للدين المحلي وللتعامل بين المصارف. وإذا اعتُمدت سلة مُدارة، تضاف إلى ذلك الحاجة إلى آلية موثوقة لانتقال أثر السياسة النقدية، وأدوات للتحوط من مخاطر سعر الصرف. والاستثمار في هذه البنية يبقى مفيداً حتى إذا استمرت أنظمة الربط الحالية.
لقد وفر ترتيب البترودولار، على الرغم مما منحه للمقترضين الأمريكيين من كلفة تمويل أدنى، «حجة أقوى للاستقرار من التغيير»، ولذلك من غير المرجح أن تنتهي هذه الحقبة قريباً.52 كما أن ضخامة الالتزامات المصرفية المقومة بالدولار لا تزال تدعم حجة الحفاظ على استقرار سعر الصرف، فيما قد تُحدث التحركات الأحادية وغير المنسقة ضرراً يفوق نفعها بكثير.53 لكن التخطيط المسبق لاحتمالات التغيير يبقى أفضل من الارتجال تحت ضغط الأزمة. وقد جعلت حرب إيران هذا التخطيط أكثر إلحاحاً، بعدما ألحقت أضراراً باقتصادات الخليج وكشفت حدود التعاون مع واشنطن.54
واقع مختلف في دول مجلس التعاون
إنّ دول التعاون الست لا تنطلق من الظروف نفسها في التعامل مع مسألة سعر الصرف. فهي تختلف جذرياً في هوامشها المالية، وبنية تجارتها، وقدراتها المؤسسية، واقتصادها السياسي. ولذلك لا يصلح لها جميعاً مسار واحد. وهذه الفوارق هي التي تحدد ما إذا كان اعتماد سلة عملات مناسباً لكل دولة، وكيف يمكن أن يتم، وعلى أي جدول زمني، وبأي ترتيب.
| الدولة | سعر النفط اللازم لتحقيق التعادل المالي | الهوامش المالية / الصندوق السيادي | تغطية الاحتياطيات | بنية الصادرات | الخطوة المقترحة وترتيبها |
|---|---|---|---|---|---|
| السعودية | مرتفع: نحو 91 دولاراً للبرميل وفق صندوق النقد؛ ونحو 113 دولاراً عند احتساب صندوق الاستثمارات العامة. | كبيرة جداً — صندوق الاستثمارات العامة | وافرة | يغلب عليها النفط | قيادة التنسيق بشأن عملة الارتكاز؛ تصميم سلة عملات خلال مدة لا تتجاوز 12 شهراً، ووضع إطار تفعيل الإجراءات خلال مدة لا تتجاوز 24 شهراً |
| الإمارات | منخفض: نحو 50 دولاراً للبرميل وفق صندوق النقد الدولي. | كبيرة جداً — جهاز أبوظبي للاستثمار | وافرة | مركز للتجارة وإعادة التصدير، واقتصاد متنوع | مرشحة للتحرك أولاً، مع تنسيق الوتيرة مع بقية الدول. |
| قطر | منخفض: نحو 45 دولاراً للبرميل وفق صندوق النقد الدولي. | كبيرة — جهاز قطر للاستثمار | وافرة | الغاز الطبيعي المسال؛ من الفوترة بالدولار إلى نموذج يجمع بين الدولار وعملات آسيوية. | حالة مختلفة؛ دراسة تحول محتمل في فوترة الغاز الطبيعي المسال، والاستفادة من تجربة حصار قطر. |
| الكويت | متوسط إلى مرتفع: نحو 81 دولاراً للبرميل وفق صندوق النقد الدولي. | كبيرة جداً — الهيئة العامة للاستثمار | وافرة | يغلب عليها النفط | الاستفادة من سابقة 2007 وخبرة الانتقال إلى سلة. |
| عُمان | متوسط: نحو 57 دولاراً للبرميل وفق صندوق النقد الدولي. | أضيق نسبياً | كافية | النفط والغاز | ضبط المالية العامة أولاً، ثم التنسيق، مع توفير شبكة أمان للسيولة. |
| البحرين | مرتفع جداً: نحو 130 دولاراً للبرميل، وقد يصل إلى 167 دولاراً بحلول 2030 وفق صندوق النقد الدولي. | محدودة | نحو شهرين، دون المعيار المرجعي | النفط، مع اعتماد على حقل أبو سعفة | ضبط المالية العامة أولاً، وضمان السيولة قبل أي خطوة في نظام الصرف. |
سعر النفط اللازم لتحقيق التعادل المالي مستند إلى سلسلة «سعر النفط اللازم لتحقيق التعادل المالي» في قاعدة بيانات FRED، والمأخوذة من بيانات صندوق النقد الدولي ([ISO3]PZPIOILBEGUSD).
إنّ التداعيات المالية للحرب لا تتوزع بالتساوي على الدول الست. فقد سجلت السعودية في الربع الأول من 2026 عجزاً بلغ 33.5 مليار دولار، استهلك 76 في المئة من سقف الاقتراض المسموح به للسنة كلها.55 ويتوقع «غولدمان ساكس» أن يصل انكماش الناتج المحلي الإجمالي في قطر والكويت إلى 14 في المئة إذا استمر إغلاق مضيق هرمز.56 ومن هنا، يختلف ترتيب الخطوات المطلوبة من دولة إلى أخرى بحسب قدرتها على تحمل الضغوط وحماية نظام الربط.
تبدو الإمارات مرشحة للتحرك أولاً. فهي تتمتع بمؤسسات عميقة وقطاع مالي متطور، وأظهرت استعداداً لاتخاذ قرارات منفردة، كما في طلب خط المبادلة والخروج من «أوبك»، فيما تُسوّى بالفعل نسبة كبيرة من مدفوعاتها المباشرة مع الصين بالرنمينبي.57 لكن تحركها المبكر قد يضع ضغوطاً على دول أخرى لا تستطيع مجاراة وتيرتها.
أما السعودية، فتملك من الهوامش ما يسمح لها بإعداد تصميم لسلة عملات ووضع معايير لمراجعة نظام الصرف بكلفة سياسية محدودة. لكن وزنها داخل مجلس التعاون يعني أن أي تحرك منفرد منها قد يزعزع استقرار أنظمة الربط لدى بقية الدول.
وتختلف قطر بدورها عن بقية الأعضاء. فسعر النفط اللازم لتحقيق التعادل المالي لديها منخفض، وهوامشها المالية كبيرة، فيما تعتمد صادراتها على الغاز الطبيعي المسال وتبقى معرضة بدرجة كبيرة لتغير كميات الصادرات. كما تقدم تجربة حصار 2017 دروساً في دعم السيولة السيادية، وتواصل المصرف المركزي مع الأسواق، واستخدام الفارق بين سعر الريال في الأسواق الخارجية والمحلية كمؤشر إنذار مبكر. ولذلك تتمثل المهمة الخاصة بقطر في دراسة ما قد يترتب على تحول في عملة فوترة الغاز الطبيعي المسال.
أما الكويت، فتملك التجربة الخليجية الوحيدة في الانتقال إلى سلة عملات، وتوفر بذلك نموذجاً سبق فيه القرار السياسي الإعلان الفني للمصرف المركزي. لكن الحياة البرلمانية فيها تبطئ القرارات الكبرى، وإن كانت توسع في المقابل قاعدة التوافق حولها.
ويبدو وضع البحرين الأكثر حرجاً. فاحتياطاتها أدنى بكثير من معيار صندوق النقد الدولي، ولا تملك هامشاً كافياً للدفاع عن الربط إذا تعرض لضغط مباشر.58 ولذلك يأتي سؤال استدامة المالية العامة قبل سؤال نظام سعر الصرف. ويبدأ المسار المقترح بخفض العجز، وإصلاح الدعم، وتوسيع قاعدة الإيرادات، على أن تدعم هذه الإجراءات التزامات رسمية بتوفير السيولة قبل اتخاذ أي خطوة تتعلق بنظام الصرف. وفي الوقت نفسه، فإن استبعاد البحرين من تصميم الإطار المشترك سيترك أكثر دول المجلس هشاشة عرضة لقرارات لم تشارك في صياغتها.
أما عُمان، فوضعها أقل حدة بكثير من البحرين، لكنه يشبهه من حيث طبيعة التحدي، فالأولوية لضبط المالية العامة وتعزيز هوامش الأمان والسيولة قبل الانتقال إلى أي تغيير في نظام الصرف.
السيناريوهات والتوصيات
تعرض الورقة ثلاثة مسارات رئيسية ينبغي لصناع السياسات في دول مجلس التعاون الاستعداد لها. وتبقى التوصيات المقترحة صالحة في السيناريوهات الثلاثة.
| السيناريو | ماذا يحدث؟ | مؤشرات الإنذار | الأكثر تعرضاً | صلته بالنهج المقترح |
|---|---|---|---|---|
| 1. تآكل مُدار | تتراكم الضغوط تدريجياً من دون صدمة حادة تفرض قراراً، ويستمر الربط لكن بكلفة متزايدة. | تحول بطيء في حصص العملات داخل الاحتياطيات؛ ازدياد التسويات بالرنمينبي. | جميع الدول، ولكن تدريجياً. | يتيح وجود إطار جاهز التعامل مع كل موجة من الضغوط بصورة مدروسة واستباقية. |
| 2. صدمة انخفاض الدولار | ينخفض الدولار بشدة، فينتقل التضخم إلى اقتصادات الخليج وتتآكل الاحتياطيات سريعاً، على غرار انخفاضه بين 2003 و2008، حين بلغ التضخم الخليجي 10–15 في المئة ودفع الكويت إلى تغيير نظام الربط. | ارتفاع العوائد الحقيقية الأمريكية؛ زيادة الطلب على الذهب؛ تراجع الاحتياطيات. | الاقتصادات الأكثر اعتماداً على الواردات؛ وجميع الدول ذات العملات المرتبطة بالدولار. | يجنّب التصميم المسبق للسلة الدول تحديد أوزانها وترتيب خطوات الانتقال تحت ضغط الأزمة. |
| 3. ضغوط مالية وتآكل الاحتياطيات | تتراجع الاحتياطيات وتتزايد الضغوط المضاربية بما قد يفضي إلى خروج غير منظم من نظام الربط. ويكون مصدر الخطر داخلياً ويمكن رصده مسبقاً. | تراجع تغطية الاحتياطيات؛ اتساع الفارق بين الأسعار الآجلة للعملة في السوقين الخارجية والمحلية؛ ارتفاع سعر النفط اللازم لتحقيق التعادل المالي كثيراً فوق السعر الفعلي. | البحرين أولاً، ثم عُمان. | يمكن لشبكة أمان للسيولة، مقترنة بمسار موثوق لضبط المالية العامة، أن تحول دون الخروج القسري من الربط. |
النهج المقترح: انتقال مُدار
يتطلب هذا المسار اتخاذ القرارات الأساسية قبل وصول الضغوط. فتنشر الدول معايير تحدد متى تبدأ مراجعة نظام الصرف، على أن تراعي أوضاع كل منها المالية؛ وتكلّف السعودية والإمارات مسبقاً بإعداد تصميم لسلة عملات يُحتفظ به جاهزاً عند الحاجة؛ وتتولى هيئة تضم الدول الست وضع مبادئ مشتركة؛ فيما تحصل البحرين وعُمان على ضمانات رسمية للسيولة، مشروطة بمسار موثوق لضبط المالية العامة. ولا يتطلب ذلك حسم الحرب، أو التغلب على المصالح الراسخة، أو إعلان التزام مسبق بتغيير نظام الصرف. كما أن بناء هذا الإطار سيكون مفيداً في السيناريوهات الثلاثة.
لكن نشر معايير للمراجعة لا يخلو من المخاطر. فالعتبات الرقمية المعلنة قد تتحول إلى مستويات تختبرها الأسواق وتستهدفها المضاربة. فإذا حددت الدولة، مثلاً، سعراً معيناً للنفط أو مستوى محدداً للاحتياطيات تبدأ عنده مراجعة نظام الربط، فقد تفتح الباب أمام هجوم مضاربي ذاتي التحقق من «الجيل الثاني».59 ولهذا، يجب أولاً تأمين شبكة أمان للدول الأضعف قبل الإعلان عن أي معايير، كما ينبغي أن تكون المعايير نفسها نوعية وتحدد اتجاهات عامة لا عتبات رقمية. وإذا استُخدمت مؤشرات كمية، فيُفضّل التعبير عنها في نطاقات مع إبقاء أوزانها غير معلنة. صحيح أن هذا الخيار يقلل جزءاً من فائدة خفض عدم اليقين، لأن المستثمرين لن يستطيعوا بناء توقعاتهم على عتبة رقمية معلنة. لكنه يحافظ على الرسالة الأساسية: لدى الدولة موقف واضح وآلية محددة للمراجعة. وبذلك يوفر الإطار مرجعاً للتوقعات من دون أن يمنح الأسواق مستوى واضحاً يمكن استهدافه بالمضاربة.
يمكن أن تستند المراجعة إلى المؤشرات التالية، من دون الالتزام مسبقاً بعتبات محددة:
| المؤشر | ما الذي يوضحه؟ |
|---|---|
| سعر النفط اللازم لتحقيق التعادل المالي مقارنةً بسعر النفط الفعلي | ما إذا كانت الموازنة قابلة للاستمرار عند الأسعار الحالية |
| الاحتياطيات الرسمية، مقاسةً بعدد أشهر تغطية الواردات | قدرة الدولة على الدفاع عن الربط |
| إجمالي الدين الحكومي إلى الناتج المحلي الإجمالي | الحيز المالي المتاح |
| الفارق في السعر الآجل للعملة المرتبطة بالدولار بين السوقين الخارجية والمحلية | توقعات السوق بشأن خفض قيمة العملة؛ مؤشر للإنذار المبكر |
| أسعار الفائدة الحقيقية الأمريكية والظروف المالية العالمية | مدى ملاءمة السياسة النقدية المستوردة للدورة الاقتصادية المحلية |
| الرصيد المالي غير النفطي ورصيد الحساب الجاري غير النفطي | متانة الوضع المالي والخارجي الأساسي |
يسمح نشر هذا الإطار، بما يشمله من آلية للمراجعة ومؤشرات يجري رصدها، مع إبقاء العتبات الفعلية لاتخاذ القرار سرية، بالحفاظ على الجاهزية من دون رسم خط واضح تستطيع الأسواق اختباره.
أما استمرار الصمت، فكلفته مرتفعة لأن أطرافاً أخرى بدأت تملأ الفراغ. فبنية خطوط المبادلة الثنائية التي تنشئها واشنطن، أو ما تسميه «مراكز التمويل بالدولار في الخليج وآسيا»، مصممة لإبقاء دول الخليج داخل قنوات الدولار حتى في وقت تتراجع فيه ثقتها بها.60 وفي المقابل، تستطيع الدول التي تضع بنفسها معايير المراجعة وتصاميم السلال أن تحتفظ بقدرتها على تحديد شروط أي انتقال مستقبلي، بدلاً من أن تحددها لها أطراف خارجية.
تترجم الورقة هذا المنطق إلى أربع توصيات عملية:
1. وضع معايير للمراجعة. ينبغي أن تكون نوعية وتحدد الاتجاهات العامة، وأن تُعرض أي عتبات منشورة في صورة نطاقات، مع اختلاف الأطر بحسب الوضع المالي لكل دولة. وتقترح الورقة أن تنجز السعودية والإمارات هذه الأطر خلال 24 شهراً، وأن تعمل قطر والكويت بالتوازي، فيما يأتي دور البحرين وعُمان بعد تحقيق الاستقرار المالي. ولا يعني نشر هذه المعايير إعلان نية تغيير النظام، بل تأكيد أن لدى الدولة موقفاً وآلية واضحة للمراجعة.
2. إعداد تصميم مسبق لسلة عملات في السعودية والإمارات. تُكلَّف جهات مختصة بإعداد التصميم مسبقاً، وتُحفظ النتائج إلى أن تبدأ مراجعة فعلية لنظام الصرف. وتستفيد المنهجية من نموذج «سلة العملات والسلع»، مع تحديث أوزانها وفق تركيبة التجارة. والهدف هو بناء الجاهزية التحليلية من دون الإعلان عن سياسة جديدة.
3. إنشاء آلية تنسيق تشمل دول المجلس الست. يمكن أن تأخذ شكل لجنة لمحافظي المصارف المركزية أو أمانة تقنية تُنشأ خصيصاً لهذا الغرض، وتوفر الإطار المؤسسي للتنسيق المشترك. وعلى خلاف مجلس النقد الحالي، تضم هذه الهيئة الإمارات وعُمان أيضاً، وتحصل على تفويض على مستوى القمة لوضع معايير مشتركة للمراجعة ومبادئ مشتركة لتصميم السلال. لكن المطلوب منها هو التنسيق لا توحيد السياسات: أي وضع إطار مشترك مع الإبقاء على حلول مختلفة تراعي ظروف كل دولة.
4. توفير ضمانات للسيولة للبحرين وعُمان. تكون هذه الضمانات مشروطة بمسار موثوق لضبط المالية العامة لتجنب المخاطر المعنوية، وتُنظم في صورة تسهيلات دائمة، وتُنشأ قبل الإعلان عن أي من الخطوات الأخرى. ويكتسب ترتيب الخطوات أهمية حاسمة: فإذا أعلنت السعودية أو الإمارات معايير المراجعة قبل تأمين الدول الأضعف، فقد يثير الإعلان نفسه الهجوم المضاربي الذي تسعى الورقة إلى تجنبه.
الخلاصة
استند ربط العملات الخليجية بالدولار طوال خمسين عاماً إلى ثلاثة مرتكزات: فوترة النفط بالدولار، وإعادة تدوير الفوائض في سندات الخزانة الأمريكية، والاستناد إلى مصداقية الاحتياطي الفدرالي. لكن ما رسّخ هذا النظام فعلياً هو منظومة التمويل بالدولار خارج الولايات المتحدة، وهو ما يجعل أنظمة الربط أكثر ثباتاً مما توحي به سرديات «إزالة الدولرة». ومع ذلك، فإن السؤال الأهم اليوم لا يتعلق بعملة فوترة النفط بقدر ما يتعلق بعملة الارتكاز نفسها. والأهم أن الظروف التي جعلت هذا الارتباط منخفض الكلفة بدأت تتآكل. وقد سرّعت حرب 2026 على إيران هذا التآكل عبر القنوات نفسها التي كان يفترض بهذا الترتيب أن يضمن استقرارها: مضيق هرمز، والضمانة الأمنية الأمريكية، والتمويل المقوّم بالدولار.
سيؤدي خفض قيمة العملة إلى تدهور الحساب الجاري في جميع دول المجلس، فيما لم يظهر بديل موثوق لأسواق رأس المال الأمريكية، ولا تزال مشكلة التنسيق بين الحكومات الخليجية من دون حل. لكن كلفة الإبقاء على الوضع القائم ارتفعت. فالصمت الرسمي بشأن الظروف التي تستدعي مراجعة نظام الصرف، والذي لم تكن له كلفة تُذكر في السابق، بات يؤثر في قرارات الاستثمار الخاص، وفي السيادة النقدية الخليجية، وفي الجهة التي ستحدد شروط المرحلة المقبلة. وستملأ الأسواق هذا الصمت بسيناريوهاتها الخاصة، فيما بدأت واشنطن بالفعل تملأه ببنية من تصميمها، تُبقي الخليج داخل منظومة الدولار، ولكن بشروط تُحدد في واشنطن، وعبر ترتيبات ثنائية تُبرم مع كل دولة على حدة.
لا تدعو الورقة إلى تبني نظام بعينه أو رفض آخر، بل إلى أن تتعامل دول مجلس التعاون مع بنيتها النقدية بالجدية التي تستحقها: أن تنشر معايير تحدد متى تبدأ مراجعة أنظمة الصرف، وأن تُعد مسبقاً تصميماً لسلة عملات، وأن تنسق عبر هيئة تضم الدول الست، وأن تحول دعم البحرين وعُمان إلى ترتيبات رسمية. لقد خدم ترتيب عام 1974 دول الخليج جيداً. لكن ما الذي سيحل محله، وعلى أي شروط، لم يُحسم بعد. ولا ينبغي أن تأتي الإجابة عن هذا السؤال من الخارج، بل من الرياض وأبوظبي والدوحة، والكويت ومسقط والمنامة.
الهوامش
1 Jon Gambrell, “UAE thanks Trump for currency swap mention,” Associated Press, April 22, 2026, https://apnews.com/live/iran-war-israel-trump-04-21-2026.
2 On the UAE swap-line approach and Bessent’s Senate testimony: Jules Rimmer, “The real meaning of UAE reportedly requesting a dollar swap line,” MarketWatch, April 20, 2026, https://www.marketwatch.com/story/the-real-meaning-of-uae-reportedly-requesting-a-dollar-swap-line-6a40d630; “Bessent Defends U.S. Dollar Swap Lines as Iran War Harms Global Finances,” CNBC, April 24, 2026, https://www.cnbc.com/2026/04/24/bessent-iran-war-uae-swap-lines-gulf-asia.html; “US Treasury Secretary Bessent Says Gulf, Asian Allies Request Swap Lines,” Al Jazeera, April 22, 2026, https://www.aljazeera.com/economy/2026/4/22/us-treasury-secretary-bessent-says-gulf-asian-allies-request-swap-lines.
3 Brad Setser, “Petrodollars: Myth and Reality,” Council on Foreign Relations, April 14, 2025, https://www.cfr.org/articles/petrodollars-myths-and-reality; Gregg Carlstrom, The Economist, quoted in Jules Rimmer, “The real meaning of UAE reportedly requesting a dollar swap line,” MarketWatch, April 20, 2026; David S. Cloud, Alexander Saeedy, Nick Timiraos, “UAE Asks US About a Wartime Financial Lifeline,” The Wall Street Journal, April 19, 2026, https://www.wsj.com/world/middle-east/u-a-e-asks-u-s-for-a-wartime-financial-lifeline-3f9ea3a0.
4 Kenneth Rogoff, quoted in Christy DeSmith, “Era of U.S. dollar may be winding down,” Harvard Gazette, May 9, 2025, https://news.harvard.edu/gazette/story/2025/05/era-of-u-s-dollar-may-be-winding-down/.
5 Christine Lagarde, “Europe’s ‘global euro’ moment,” European Central Bank Blog, June 17, 2025, https://www.ecb.europa.eu/press/blog/date/2025/html/ecb.blog20250617~7de14a39c3.en.html.
6 Christoph Gisiger, “The Foundations of Dollar Dominance Are Weaker Than Anticipated,” The Market NZZ, April 8, 2026, https://themarket.ch/english/the-foundations-of-dollar-dominance-are-weaker-than-anticipated-ld.16505.
7 David E. Spiro, The Hidden Hand of American Hegemony: Petrodollar Recycling and International Markets (Ithaca, NY: Cornell University Press, 1999).
8 “Saudi Holdings of US Treasuries Rise to $149.5B in December 2025,” Argaam, February 19, 2026, https://www.argaam.com/en/article/articledetail/id/1881813?amp.
9 Recycling Gulf surpluses into Treasuries suppressed US yields by an estimated 10 to 25 basis points, transferring roughly $700 billion from GCC reserve holders to US borrowers between 2005 and 2023. See Ziad Daoud, “The Problem with Petrodollars: How Cristiano Ronaldo, an Artificial Moon, and Flying Taxis in the Desert May Push US Interest Rates Higher,” in The Price of Money: A Guide to the Past, Present and Future, eds. Jamie Rush, Tom Orlik, and Stephanie Flanders (Oxford University Press, 2025), 126–139.
10 On the “money view” of dollar dominance — that it rests on the offshore eurodollar funding-and-collateral system rather than oil-for-dollars bargains or surplus recycling: Perry Mehrling, The New Lombard Street: How the Fed Became the Dealer of Last Resort (Princeton: Princeton University Press, 2011); Daniela Gabor, “Critical Macro-Finance: A Theoretical Lens,” Finance and Society 6, no. 1 (2020): 45–55; Steffen Murau, “Offshore Dollar Creation and the Emergence of the post-2008 International Monetary System,” IASS Discussion Paper (2018), https://papers.ssrn.com/sol3/papers.cfm?abstract_id=3191981.
11 Ronald I. McKinnon, “Optimum Currency Areas,” American Economic Review 53, no. 4 (1963): 717–725; Robert A. Mundell, “A Theory of Optimum Currency Areas,” American Economic Review 51, no. 4 (1961): 657–665.
12 Mike Dolan, “Iran war rattles Gulf petrodollar foundations,” Reuters, March 25, 2026, https://www.reuters.com/markets/commodities/gulf-war-rattles-petrodollar-foundations-2026-03-25/.
13 Nasser Alshareef, “The Petroyuan and Renminbi Internationalization: Probing Gulf-China Relations,” Noria Research, July 1, 2024, https://noria-research.com/mena/the-petroyuan-and-renminbi-internationalization-probing-gulf-china-relations/#_ftn31.
14 Thomas Hale and Cheng Leng, “China’s Central Bank Chief Expects New Currency Order to Challenge Dollar,” Financial Times, June 18, 2025, https://www.ft.com/content/ed04b26c-657d-4653-859d-c5a560c6b3e9; “PBOC Chief Sees Currency Competition as Dollar Dominance Falters,” Bloomberg, June 18, 2025, https://www.bloomberg.com/news/articles/2025-06-18/pboc-chief-sees-currency-competition-as-dollar-dominance-falters.
15 Gita Gopinath and Jeremy C. Stein, “Banking, Trade, and the Making of a Dominant Currency,” Quarterly Journal of Economics 136, no. 2 (May 2021): 783–830; Brendan Greeley, “There’s No Such Thing as the Petrodollar,” Financial Times, April 25, 2026, https://www.ft.com/content/be345914-7b4b-4264-bcbd-6e5e33b798c7.
16 Carol Bertaut, Bastian von Beschwitz, and Stephanie Curcuru, The International Role of the U.S. Dollar — 2025 Edition, FEDS Notes No. 2025-07-18-1, (Washington, DC: Federal Reserve Board, July 18, 2025), https://www.federalreserve.gov/econres/notes/feds-notes/the-international-role-of-the-u-s-dollar-2025-edition-20250718.html; Ethan Ilzetzki, Carmen M. Reinhart, and Kenneth S. Rogoff, “Exchange Arrangements Entering the Twenty-First Century: Which Anchor Will Hold?” Quarterly Journal of Economics 134, no. 2 (2019): 599–646.
17 European Central Bank, The International Role of the Euro, June 2026, https://www.ecb.europa.eu/press/other-publications/ire/html/ecb.ire202606.en.html; Olaf Storbeck and Leslie Hook, “Gold overtakes euro as global reserve asset, ECB says,” Financial Times, June 11, 2025, https://www.ft.com/content/0d175cad-db7c-4dc2-83a8-90736f96f198.
18 Serkan Arslanalp, Barry Eichengreen, and Chima Simpson-Bell, “The Stealth Erosion of Dollar Dominance and the Rise of Nontraditional Reserve Currencies,” Journal of International Economics 138 (2022): 103656.
19 Jim Krane, Exploring the Options: Arab Oil Exporters and the US Dollar. (Washington, DC: Arab Center Washington DC, June 21, 2024), https://arabcenterdc.org/resource/exploring-the-options-arab-oil-exporters-and-the-us-dollar/.
20 Menzie Chinn and Jeffrey A. Frankel, “Will the Euro Eventually Surpass the Dollar as Leading International Reserve Currency?” in G7 Current Account Imbalances: Sustainability and Adjustment, ed. Richard H. Clarida (Chicago, Illinois: University of Chicago Press, 2007), ch. 8, 283–335, https://www.nber.org/system/files/chapters/c0126/c0126.pdf.
21 Frederic Schneider, After the Shock: The Israel-Iran War’s Economic Impact on the Gulf. Policy Note. (Doha, Qatar: The Middle East Council on Global Affairs, July 31, 2025), https://mecouncil.org/publication/after-the-shock-the-israel-iran-wars-economic-impact-on-the-gulf/.
22 Mosheh Gains, Courtney Kube, Andrea Mitchell, Natasha Lebedeva and Daniel Arkin, “Trump’s Abrupt U-Turn on a Plan to Reopen the Strait of Hormuz Came After Backlash From Allies,” NBC News, May 7, 2026, https://www.nbcnews.com/politics/white-house/trumps-abrupt-u-turn-plan-re-open-strait-hormuz-came-backlash-allies-rcna343845.
23 “Trump Abandons ‘Project Freedom’ After Saudi Arabia and Kuwait Suspend Access to Bases and Airspace,” Democracy Now!, May 7, 2026, https://www.democracynow.org/2026/5/7/headlines/trump_abandons_project_freedom_after_saudi_arabia_and_kuwait_suspend_access_to_bases_and_airspace; US Department of State, “Major Non-NATO Ally Status: Fact Sheet,” January 20, 2025, https://www.state.gov/major-non-nato-ally-status.
24 Naade Ali and Marvin C Weinbaum, Pakistan’s Strategic Defense Pact With Saudi Arabia: A new security architecture in the wider Middle East, Analysis Paper. (Washington, DC: Middle East Institute, October 8, 2025), https://mei.edu/publication/pakistans-strategic-defense-pact-saudi-arabia-new-security-architecture-wider-middle/.
25 Brad Setser, Petrodollars: Myth and Reality, (New York: Council on Foreign Relations, April 14, 2026), https://www.cfr.org/articles/petrodollars-myths-and-reality.
26 Hagar Omran, “Why Saudi PIF Slashed US Equity Holdings by 66% in 3 Years,” Forbes Middle East, May 24, 2026, https://forbesmiddleeast.com/money/markets/why-saudi-pif-slashed-us-equity-holdings-value-by-over-66-in-three-years; “PIF’s $92B Domestic Pivot: What 80/20 Really Means,” House of Saud, May 7, 2026, https://houseofsaud.com/pif-wartime-pivot-80-20-domestic-split/; Pramod Kumar, “PIF Investments in US Equities Fall Again,” AGBI, February 19, 2026, https://www.agbi.com/finance/2026/02/pif-investments-in-us-equities-fall-again/.
27 Elaine Dezenski, “This Economic Weapon Is Worth Congress’s Attention,” WSJ, May 14, 2026, https://www.wsj.com/opinion/this-economic-weapon-is-worth-congresss-attention-c7f5244a.
28 On the bilateral swap-line architecture, Scott Bessent, Senate testimony, April 2026; see note 2.
29 Barry Eichengreen, “Central Bank Gold Buying and the Dollar,” Project Syndicate, May 11, 2026, https://www.project-syndicate.org/commentary/rising-official-gold-reserves-symptom-of-deglobalization-by-barry-eichengreen-2026-05.
30 Tobias Pforr, Fabian Pape, and Johannes Petry, “Dollar Diminished: The Unmaking of US Financial Hegemony Under Trump,” International Organization 79 (S1): S117–S133, citing Mark Mazzetti, “Saudi Arabia Warns of Economic Fallout if Congress Passes 9/11 Bill,” New York Times, April 15, 2016, https://www.nytimes.com/2016/04/16/world/middleeast/saudi-arabia-warns-ofeconomic-fallout-if-congress-passes-9-11-bill.html.
31 George Saravelos, Deutsche Bank FX Research client note, April 3, 2025, quoted in Robin Wigglesworth, “‘Beware a dollar confidence crisis,'” Financial Times Alphaville, April 3, 2025, https://www.ft.com/content/7664bc1e-9551-430d-b64b-ccae1b7d1916.
32 Robert Falkner, “Donald Trump’s Tariff Wars Are Not Just About Trade,” LSE Business Review (blog), May 13, 2026; the 18.6% effective-tariff figure (highest since 1933) is from the Yale Budget Lab, “State of U.S. Tariffs,” August 7, 2025, https://budgetlab.yale.edu/research/state-us-tariffs-august-7-2025.
33 Pforr, Pape, and Petry, “Dollar Diminished.”
34 “UAE Announces Decision to Exit OPEC & OPEC+,” Emirates News Agency — WAM, April 28, 2026, https://www.wam.ae/en/article/bzxzuh7-uae-announces-decision-exit-opec-opec%2B; Council on Foreign Relations, The UAE Announces Exit From OPEC, (New York: Council on Foreign Relations, April 29, 2026), https://www.cfr.org/articles/the-uae-announces-exit-from-opec.
35 Ugo Fasano and Zubair Iqbal, “GCC Countries: From Oil Dependence to Diversification,” International Monetary Fund, September 5, 2003, https://www.imf.org/external/pubs/ft/med/2003/eng/fasano/.
36 Taylor Tepper, “Federal Funds Rate History 1990 to 2026,” Forbes, https://www.forbes.com/advisor/investing/fed-funds-rate-history-1/; “UAE Central Bank raises base rate by 50 basis points,” Gulf News, May 4, 2022, https://gulfnews.com/amp/story/business%2Fbanking%2Fuae-central-bank-raises-base-rate-by-50-basis-points-1.1651691455355.
37 Hélène Rey, Dilemma not Trilemma: The Global Financial Cycle and Monetary Policy Independence, Working Paper 21162. (Cambridge, Massachusetts: National Bureau of Economic Research, May 2015), https://www.nber.org/system/files/working_papers/w21162/w21162.pdf.
38 Simon Johnson and Erkki Liikanen, in “The US Dollar’s Fall from Grace,” Project Syndicate, May 14, 2025, https://www.project-syndicate.org/onpoint/the-us-dollar-s-fall-from-grace; Ana Faguy and Osmond Chia, “Fed chair Powell hits out at ‘unprecedented’ probe by US Justice department,” BBC News, January 12, 2026, https://www.bbc.com/news/articles/c801k7rkkd7o.
39 Kevin Breuninger, Jeff Cox, Alex Harring and Matt Peterson, “Kevin Warsh Hearing Takeaways: Trump Fed chair nominee defends finances, says president never demanded rate cuts,” CNBC, April 23, 2026, https://www.cnbc.com/2026/04/21/kevin-warsh-fed-confirmation-hearing-trump-live-updates.html; Scott Horsley and Steve Inskeep, “Takeaways from Fed Chair Nominee Kevin Warsh’s Confirmation Hearing,” NPR, April 22, 2026, https://www.npr.org/2026/04/22/nx-s1-5793983/takeaways-from-fed-chair-nominee-kevin-warshs-confirmation-hearing.
40 Author’s calculations from Federal Reserve Economic Data (FRED), 10-year series: nominal (DGS10), TIPS real yield (DFII10), and breakeven inflation (T10YIE), from the pre-strike trough (27 February 2026) to end-June 2026.
41 Aaron Brown, “The Iran War Just Broke the Petrodollar Loop,” Bloomberg, April 6, 2026, https://www.bloomberg.com/opinion/articles/2026-04-06/the-petrodollar-loop-supporting-the-treasury-market-is-broken; Sean Conlon and Hugh Leask, “10-Year Treasury Yield Moves Higher After Iran Reportedly Stops Communication With U.S.,” CNBC, June 1, 2026, https://www.cnbc.com/2026/06/01/treasury-yields-us-iran-war-oil.html.
42 Daoud, “The Problem with Petrodollars”; Omran, “Why Saudi PIF Slashed US Equity Holdings”; Kumar, “PIF Investments in US Equities Fall.”
43 Jamie McGeever, “Gold’s Rise in Central Bank Reserves Appears Unstoppable,” Reuters, September 5, 2025, https://www.reuters.com/markets/commodities/golds-rise-central-bank-reserves-appears-unstoppable-2025-09-04/; European Central Bank, The International Role of the Euro. Net official gold buying exceeded 1,000 tonnes annually in 2022–2024 before easing to ~850 tonnes in 2025.
44 Ruth Carson, Naomi Tajitsu, and Masaki Kondo, “The Great Debasement Debate Is Rippling Across World Markets,” Bloomberg, October 13, 2025, https://www.bloomberg.com/news/articles/2025-10-13/the-great-debasement-debate-is-rippling-across-global-markets.
45 On the currency hierarchy and subordinate monetary integration of peripheral economies: Barbara Fritz, Luiz F. de Paula, and Daniela M. Prates, “Global Currency Hierarchy and National Policy Space: A Framework for Peripheral Economies,” European Journal of Economics and Economic Policies 15, no. 2 (2018): 208–218; Bruno Bonizzi, Annina Kaltenbrunner, and Jeff Powell, “Financialised Capitalism and the Subordination of Emerging Capitalist Economies,” Cambridge Journal of Economics 46, no. 4 (2022): 651–678.
46 Luiz Pinto, Sustaining the GCC Currency Pegs: The Need for Collaboration, Policy Brief. (Doha, Qatar: Brookings Doha Center, February 19, 2018), https://www.brookings.edu/articles/sustaining-the-gcc-currency-pegs-the-need-for-collaboration/.
47 Jeffrey A. Frankel, The Currency-Plus-Commodity Basket: A Proposal for Exchange Rates in Oil Exporting Countries to Accommodate Trade Shocks Automatically, Working Paper RWP17-034. (Cambridge, Massachusetts: Harvard Kennedy School, August 2017), https://www.hks.harvard.edu/publications/currency-plus-commodity-basket-proposal-exchange-rates-oil-exporting-countries; Jeffrey A. Frankel, A Proposed Monetary Regime for Small Commodity Exporters, Working Paper RWP03-003. (Cambridge, Massachusetts: Harvard Kennedy School, January 2003), https://www.hks.harvard.edu/publications/proposed-monetary-regime-small-commodity-exporters-peg-export-price-pep.
48 Virginie Coudert, Cécile Couharde, and Valérie Mignon, “Does Euro or Dollar Pegging Impact the Real Exchange Rate? The Case of Oil and Commodity Currencies,” The World Economy 34, no. 9 (September 2011): 1557–1592.
49 Mohsin S. Khan et al., “GCC Monetary Union: Choice of Exchange Rate Regime,” IMF Middle East and Central Asia Department, August 28, 2008, https://www.imf.org/external/np/pp/eng/2008/082808a.pdf; Robert Looney, “Currency Conundrums in the Gulf,” Analysis Paper. (Washington, DC: Middle East Institute, January 1, 2008), https://mei.edu/publication/currency-conundrums-gulf/.
50 Bertaut, von Beschwitz and Curcuru, The International Role of the U.S. Dollar.
51 Rey, “Dilemma not Trilemma”; Eswar Prasad, The Dollar Trap (Princeton University Press, 2014); Ulrich Bindseil and Richard Senner, “Coordination, Contingency and Coercion: Monetary Sovereignty from Gold to the Dollar,” SSRN Working Paper 5717544, November 7, 2025, https://papers.ssrn.com/sol3/papers.cfm?abstractid=5717525.
52 Daoud, “The Problem with Petrodollars.”
53 Pinto, “Sustaining the GCC Currency Pegs.”
54 Matein Khalid, “In the Gulf, the age of the Petrodollar will not be ending soon,” AGBI, April 2, 2024, https://www.agbi.com/opinion/economy/2024/04/matein-khalid-gcc-currency-pegs/; Schneider, After the Shock.
55 On Saudi fiscal position: on the first-quarter 2026 deficit of $33.5 billion and Goldman Sachs’s war-adjusted full-year deficit estimate of ~6.6 percent of GDP (against the 3.3 percent official target), as reported by Mohammed Omar, “China–US Oil Deal: Saudi Arabia’s Market Share at Risk,” House of Saud, May 15, 2026, https://houseofsaud.com/china-us-crude-saudi-market-share/; on the PIF-inclusive fiscal breakeven and reserve adequacy, Middle East Council on Global Affairs, “Gulf Sovereign Wealth Funds and the Cost of Crisis Resilience,” Situation Assessment. (Doha, Qatar: Middle East Council on Global Affairs, May 26, 2026), https://mecouncil.org/publication/gulf-sovereign-wealth-funds-and-the-cost-of-crisis-resilience/; on the budget’s continued hydrocarbon dependence, “Saudi Arabia, MBS are far from ending their reliance on oil,” Bloomberg News, September 11, 2025, https://www.bloomberg.com/professional/insights/regional-analysis/saudi-arabia-mbs-are-far-from-ending-their-reliance-on-oil/.
56 Goldman Sachs Research, Iran Conflict: How Long, and How Bad? Issue 147, March 20, 2026, https://www.goldmansachs.com/insights/top-of-mind/iran-conflict-how-long-and-how-bad; Farouk Soussa; the up-to-14 percent GDP-contraction estimate for Qatar and Kuwait if the Strait of Hormuz stays closed as reported in Mirette Magdy, “Iran War: Gulf Economies Face Deepest Slump Since 1990s if Conflict Persists,” Bloomberg, March 15, 2026, https://www.bloomberg.com/news/articles/2026-03-15/gulf-economies-at-risk-of-worst-strife-since-1990s-on-iran-war.
57 Alshareef, “The Petroyuan and Renminbi Internationalization.”
58 Middle East Council on Global Affairs, Gulf Sovereign Wealth Funds.
59 On second-generation, self-fulfilling currency crises: Maurice Obstfeld, “Models of Currency Crises with Self-Fulfilling Features,” European Economic Review 40, no. 3–5 (1996): 1037–1047; Maurice Obstfeld, “The Logic of Currency Crises,” NBER Working Paper 4640, February 1994, https://www.nber.org/papers/w4640.
60 Rimmer, “The real meaning of UAE reportedly requesting a dollar swap line.”
الإصدارات ذات
الصلة
عرض المزيد

تمرّ العلاقات التجارية لدول الخليج بمرحلة انتقالية. ففيما تمضي هذه الدول قدماً نحو تنويع اقتصاداتها، تواصل سعيها إلى الموازنة ما بين صادرات الهيدروكربون من جهة، وقطاعات ما بعد النفط من…
قراءة المزيد
تميل إستراتيجيّات حكومات الدول الخليجيّة المتعلّقة باقتصاداتها ما بعد النفط إلى التركيز على المشاريع الكبرى من جهة (وهي المشاريع الضخمة والعملاقة، والشركات الكبرى باعتبارها "شركات وطنيّة رائدة" National Champions)، والمشاريع…
قراءة المزيد
أثارت الحرب التي اندلعت بين إسرائيل وإيران في يونيو 2025 تساؤلات عميقة حول قدرة دول الخليج على الصمود في وجه التصعيدات الجيوسياسية، إذ سلّطت الضوء على هشاشة الممرات الاستراتيجية واعتماد…
قراءة المزيد