


آسيا الوسطى وتحوّلات الشراكات الخليجية الاستراتيجية
ورقة تحليلية، سبتمبر 2026
رئيس التحرير، مركز الدراسات العربية الأوراسية
النقاط الرئيسية
اتجاه التحول الجيوسياسي في آسيا الوسطى نحو تعدد الأقطاب وليس عبر نقل الهيمنة من روسيا إلى الصين: تحتفظ روسيا بشبكة واسعة من المصالح الأمنية والاقتصادية والبشرية، ولكن الصين أصبحت عنصراً هيكلياً في اقتصاد المنطقة عبر التجارة والطاقة والبنية التحتية. إلا أنّ التحول الأهم يكمن في غياب إمكانية أي قوة منفرجة من احتكار المنطقة مع اكتساب جمهوريات دول آسيا الوسطى (C5) مساحة أكبر في المناورات الدبلوماسية متعددة الاتجاهات.
تكمن مصلحة الخليج في آسيا الوسطى عبر تقديم رأس المال والخبرة من دون أعباء جيوسياسية: خلافًا لدول أخرى، تُعتبر دول الخليج بعيدة عن جوار المنطقة ولا تحمل إرثًا استعماريًا فيها، ولا يُفرض عليها الاختيار بين الدول المتنافسة، مما يسنح لها فرصة تقديم استثمارات وشراكات دون طلب الاصطفاف السياسي.
ينبغي أن يتحوّل الحضور الخليجي في منطقة آسيا الوسطى إلى تكتّل مشترك بين السعودية والإمارات وقطر بدلًا من استمراره كاستثمارات فردية متفرقة: يعطي تنسيق الجهود الاستثمارية بين دول الخليج أهمية إضافية باعتبارها أداة لتحويل التنافس المحتمل إلى تكامل وظيفي بين الدول الثلاث.
تتطلب استراتيجية التعاون والاستثمار الخليجي في آسيا الوسطى معاملة بينية لا موحدة مع الجمهوريات الخمسة: لا تزال بيئة الأعمال في عدد من دول المنطقة تعاني من ضعف الشفافية، وتعقيد الإجراءات البيروقراطية، وتفاوت مستويات حماية الاستثمار وإنفاذ العقود. إضافة إلى المخاطر التي تتعلق بالعقوبات الغربية الثانوية نتيجة لأي تشابك تجاري أو مالي مع كيانات روسية، مما يفرض على المستثمرين الخليجيين عناية خاصة في فحص الشركاء وهيكلة الصفقات.
الملخص التنفيذي
تُعتبر آسيا الوسطى أحد أهم الجسور الاستراتيجية التي تربط دول الخليج العربية بالفضاء الأوراسي. اليوم، تستعيد آسيا الوسطى مكانتها باعتبارها إحدى أهم ساحات التنافس والتواصل في أوراسيا، مدفوعة بتحولات متزامنة تشمل الحرب الروسية-الأوكرانية، وتراجع قدرة موسكو على احتكار النفوذ في فضائها السوفيتي السابق، والصعود الاقتصادي الصيني، والبحث الأوروبي عن ممرات وموارد بديلة، وتصاعد المنافسة العالمية على الطاقة واليورانيوم والمعادن الحرجة.
وتمنح الجغرافيا هذه المنطقة قيمة إضافية؛ فهي تقع بين روسيا والصين وإيران وأفغانستان وبحر قزوين، وتشكل حلقة اتصال بين شرق آسيا وأوروبا وجنوب آسيا والعالم العربي. كما تضم الدول الخمس نحو 84 مليون نسمة، وتملك موارد كبيرة من الطاقة والمعادن، وتنتج كازاخستان وأوزبكستان معاً أكثر من نصف اليورانيوم العالمي، بالتوازي مع تنامي أهمية “الممر الأوسط” الرابط بين الصين وأوروبا عبر بحر قزوين.1
هذا التحول لا يعني خروج روسيا من آسيا الوسطى أو حلول الصين محلها. فروسيا لا تزال صاحبة شبكة واسعة من المصالح الأمنية والاقتصادية والبشرية، بينما تحوّلت الصين إلى عنصر هيكلي في اقتصاد المنطقة من خلال التجارة والطاقة والبنية التحتية ومبادرة “الحزام والطريق”. وفي الوقت نفسه وسّعت تركيا والاتحاد الأوروبي والولايات المتحدة والهند وإيران واليابان وكوريا الجنوبية حضورها، بينما تبنت جمهوريات آسيا الوسطى بدرجات متفاوتة سياسة خارجية متعددة الاتجاهات تستهدف تنويع الشركاء وتجنّب الارتهان لقوة واحدة. ومن ثم، فإن التحوّل الأهم ليس تغير القوة المهيمنة، وإنما تراجع قدرة أي قوة منفردة على احتكار المنطقة واتساع هامش الحركة أمام دولها.
في هذا السياق، تمتلك دول الخليج العربية فرصة للانتقال من استثمارات متفرقة إلى شراكة استراتيجية مع آسيا الوسطى. فاحتياجات الطرفين متكاملة إلى حدّ كبير: دول المنطقة تحتاج إلى رأس المال والتكنولوجيا والبنية التحتية ومنافذ جديدة للأسواق العالمية، بينما تبحث دول الخليج عن تنويع استثماراتها ومصادر أمنها الغذائي، وتعزيز حضورها في الطاقة المتجددة والمعادن الحرجة وسلاسل الإمداد والممرات الأوراسية. وقد بدأت السعودية والإمارات وقطر بالفعل في بناء حضور ملموس، خصوصاً في أوزبكستان وكازاخستان في قطاعات الطاقة والبنية التحتية والخدمات اللوجستية والتكنولوجيا. كما يوفّر الحوار الاستراتيجي بين مجلس التعاون ودول آسيا الوسطى، الذي انطلق عام 2022، إطاراً مؤسسياً يمكن البناء عليه.
وتكمن الميزة النسبية للخليج في قدرته على تقديم رأس المال والخبرة والأسواق من دون تكلفة جيوسياسية مرتفعة. فهو لا يجاور المنطقة، ولا يحمل إرثاً استعمارياً حديثاً فيها، ولا يطالب دولها بالاختيار بين روسيا والصين والغرب. لذلك تقترح الورقة التحليلية تطوير الحضور الحالي نحو استراتيجية خليجية أكثر تكاملًا، تشمل الطاقة والمعادن الحرجة والأمن الغذائي والسكك الحديدية والمراكز اللوجستية، وربط موانئ الخليج بآسيا الوسطى وبحر قزوين، بحيث يصبح الخليج بوابتها الجنوبية نحو الأسواق العالمية، وتصبح هي بوابة الخليج إلى قلب أوراسيا.
كما توصي أيضاً باقتراح تكتل (كونسورتيوم) خليجي تقوده السعودية والإمارات وقطر للمشروعات ذات القيمة الجيواستراتيجية العالية، يستطيع بناء شراكات مرنة مع القوى الكبرى بحسب كل مشروع، وربط الحضور الخليجي في آسيا الوسطى مستقبلاً بجنوب القوقاز. ومن شأن بناء هذه الشبكة أن يمنح دول الخليج عمقاً جيو-اقتصادياً وأدوات إضافية للردع والتوازن مع إيران، مع إبقاء الباب مفتوحاً أمام دمج طهران نفسها في منظومة المصالح والممرات إذا التزمت بالسلام والاستقرار الإقليمي.
والغاية النهائية ليست مجرد زيادة التجارة والاستثمار، وإنما تحويل الحضور الخليجي في قلب أوراسيا إلى مصدر جديد للقوة والنفوذ والمشاركة في تشكيل النظام الدولي الجديد قيد التشكل.
آسيا الوسطى تعود إلى قلب الجغرافيا السياسية
في الجغرافيا السياسية، يكفي النظر إلى الخريطة لفهم جانب كبير من حركة السياسة الدولية. وعند النظر إلى خريطة آسيا الوسطى وحدودها المتشابكة، تظهر كتلة هائلة من اليابسة في قلب القارة الأوراسية. وفي هذا الموقع، تقع آسيا الوسطى في نقطة التقاء أربعة فضاءات كبرى: الروسي والأوروبي غرباً وشمالًا، والصيني وشرق آسيا شرقاً، وجنوب آسيا جنوباً، والعالم العربي جنوباً وجنوب غرب، وهو موقع جعلها تاريخياً نقطة اتصال وتنافس بين عوالم سياسية واقتصادية وحضارية مختلفة.
Figure 1: موقع بلدان آسيا الوسطى على الخريطة العالمية

لذلك، لم يكن غريباً أن تدور على أراضيها في القرن التاسع عشر فُصول عُرفت بـ”اللعبة الكبرى” بين الإمبراطوريتين الروسية والبريطانية.
وقبل ذلك بقرون، شكّلت المنطقة إحدى أهم حلقات طريق الحرير الذي ربط الشرق بالغرب، وميداناً للتنافس بين قوى وإمبراطوريات متعاقبة. وكانت مركزاً للصراع بين الإمبراطوريتين الساسانية والبيزنطية،2 ثم مسرحاً للصراعات التي خاضها العرب في العصرين الأموي والعباسي مع القوى المحلية في بلاد ما وراء النهر،3 وصولًا إلى التنافس مع سلالة تانغ الصينية على النفوذ في المنطقة.4
ومع انهيار الإمبراطورية الروسية ووصول البلاشفة إلى السلطة في أكتوبر 1917، تنازلوا في “معاهدة برست-ليتوفسك” عن بلدان البلطيق وفنلندا وبولندا وغرب أوكرانيا، لكنهم قاتلوا خلال الفترة من 1918 إلى 1924 للحفاظ على آسيا الوسطى، رغم أن البلدان التي تنازلوا عنها كانت أقرب إليهم ثقافياً، وما ذلك إلا إدراكاً منهم لقيمة هذه المنطقة الجيوسياسية. وهو ما دفع بريطانيا في ذلك الوقت إلى دعم حركة التمرد في آسيا الوسطى التي عرفت باسم “الباسماتشي”،5 وهي حركة ضمت خليطاً من التيارات المحلية والقومية والإسلامية، وسعت إلى إخراج المنطقة، أو “تركستان الغربية”، من سيطرة روسيا السوفيتية.6
وبعد تفكك الاتحاد السوفيتي عام 1991، تراجعت آسيا الوسطى لفترة عن صدارة الاهتمام الدولي، وانحصرت النظرة إليها بدرجة كبيرة في الإطار الأمني والحفاظ على الاستقرار. ظهر ذلك أولًا في شكل معاهدة أمنية وقّعت عام 1992 بمبادرة روسية، وتطورت لاحقاً إلى منظمة معاهدة الأمن الجماعي (CSTO)،7 ثم منظمة شنغهاي للتعاون (SCO)،8 التي تأسست رسمياً عام 2001 بمشاركة الصين وروسيا وكازاخستان وقيرغيزستان وطاجيكستان وأوزبكستان، وركزت في بداياتها على تعزيز الثقة والأمن ومواجهة الإرهاب والانفصال والتطرف، قبل أن يتسع نطاق عملها السياسي والاقتصادي.
تتكون آسيا الوسطى اليوم من خمس جمهوريات، يشار إليها غالباً بـ(C5): أربع منها ذات أغلبية تنتمي إلى الشعوب التركية، هي كازاخستان وأوزبكستان وتركمانستان وقيرغيزستان، إلى جانب طاجيكستان ذات اللغة والثقافة الفارسيتين.9 وتُمثّل المنطقة كتلة جغرافية تقارب في مساحتها الاتحاد الأوروبي، وإن كانت أقل منه كثيراً من حيث الكثافة السكانية، وتشترك الغالبية العظمى من سكانها مع دول الخليج العربية في الانتماء إلى فضاء ثقافي وديني إسلامي.
لكن التحوّل الحقيقي في مكانة المنطقة بدأ يتسارع خلال السنوات الأخيرة. فبعد اندلاع الحرب الروسية-الأوكرانية في 2022، وما نتج عنها من توتر متصاعد بين روسيا والغرب وفرض عقوبات غربية غير مسبوقة على موسكو، بالتزامن مع استمرار الصعود الاقتصادي والجيوسياسي للصين، فتحت هذه المتغيرات الباب أمام البحث عن طرق تجارية تتجاوز الأراضي الروسية. وأدّى ذلك إلى بروز أهمية بحر قزوين والممر الأوسط، بالتوازي مع تصاعد الاهتمام العالمي بالثروات الاستراتيجية التي تمتلكها المنطقة من النفط والغاز واليورانيوم والمعادن الحرجة. وتنعكس هذه المتغيرات الجيوسياسية بصورة مباشرة على الأهمية الجيو-اقتصادية للمنطقة، التي لم تتمكن حتى الآن من الاستفادة الكاملة من مواردها الطبيعية الهائلة، رغم ما توفره هذه الثروات من فرصة قد تؤهلها، مع اختلاف الظروف والتجارب، لتحقيق نهضة اقتصادية مماثلة إلى نوعاً ما لما شهدته دول الخليج العربية، إذا نجحت في تحويل مواردها الطبيعية إلى بنية تحتية ورأس مال واستثمارات وتنويع اقتصادي.
وتتمتع آسيا الوسطى بقاعدة ضخمة من موارد الطاقة والمعادن الاستراتيجية؛ فبحسب أحدث البيانات المتاحة، تبلغ الاحتياطيات المؤكدة من النفط في كازاخستان وتركمانستان وأوزبكستان مجتمعة نحو 31.2 مليار برميل، تستحوذ كازاخستان وحدها على 30 مليار برميل منها، فيما تبلغ الاحتياطيات المؤكدة من الغاز الطبيعي في الدول الثلاث نحو 550 تريليون قدم مكعبة، منها 400 تريليون قدم مكعبة في تركمانستان، و85 تريليوناً في كازاخستان، و65 تريليوناً في أوزبكستان.10 ولا تقلّ الثروة المعدنية أهمية عن النفط والغاز، إذ تتفرد آسيا الوسطى بوجود إمكانات جيولوجية لـ22 مادة مهمة في مكان واحد. وتبرز كازاخستان بصورة خاصة، في ظل امتلاكها القدرة على تصدير 21 من أصل 34 مادة مدرجة على قائمة الاتحاد الأوروبي للمواد الخام الحرجة، فيما تمتلك قيرغيزستان ثالث أكبر احتياطيات الأنتيمون في العالم، وتحتلّ أوزبكستان المرتبة الحادية عشرة عالمياً في احتياطيات النحاس، إلى جانب مواردها من الليثيوم والموليبدينوم. وتظلّ الإمكانات الجيولوجية للمنطقة أكبر مما جرى استغلاله حتى الآن، في ظل محدودية أعمال الاستكشاف الجيولوجي منذ الاستقلال، وتقادم جانب من نظم الإبلاغ عن الاحتياطيات والبيانات الجيولوجية، وعدم توافر بيانات حديثة وموثوقة بالقدر الكافي عن بعض الموارد، وهي عوامل لا تزال تحد من القدرة على التقييم الكامل للثروة المعدنية وجذب الاستثمارات إليها.
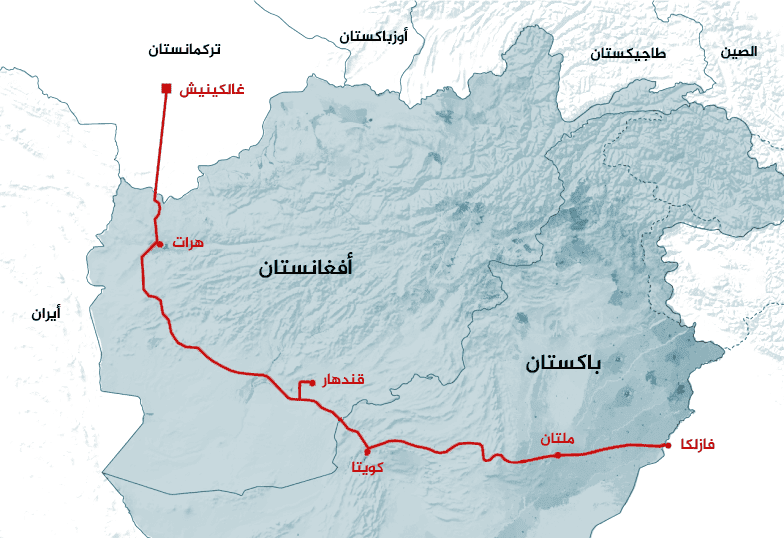
تضاف إلى ذلك الثروة الهائلة من اليورانيوم. فكازاخستان وحدها تمتلك نحو 14% من موارد اليورانيوم العالمية القابلة للاستخراج وأصبحت أكبر منتج له في العالم.11 وبحلول عام 2025، بلغ إنتاجها نحو 25.8 ألف طن، أي ما يقارب 40% من الإنتاج العالمي،12 وإلى جانب أوزبكستان، التي تُعدّ بدورها من كبار المنتجين العالميين، تمنح هذه الموارد والإنتاج آسيا الوسطى ثقلًا استثنائياً في سوق اليورانيوم وسلاسل إمداد الوقود النووي، إلى جانب ما تمتلكه المنطقة من الفحم والثروات الزراعية. يمنح هذا المزيج بين الموقع والثروات الطبيعية المنطقة فرصة لأداء دور الوسيط الذي يربط طرق التجارة وخطوط النفط والغاز بين أوروبا وآسيا. وتوجد بالفعل شبكة من خطوط الطاقة، إلى جانب عدد من المشروعات الواعدة قيد التطوير. ومن أبرزها مشروع خط أنابيب تركمانستان-أفغانستان-باكستان-الهند (TAPI)، الذي يمتد لمسافة تقارب 1,800 كيلومتر، وتبلغ طاقته التصميمية المستهدفة نحو 33 مليار متر مكعب من الغاز سنوياً، بما يوفر للغاز التركماني منفذاً باتجاه أسواق جنوب آسيا.13
وتبقى قيمة هذا المشروع مرهونة إلى حد كبير بمسار الوضع في أفغانستان، التي يمرّ عبر أراضيها الجزء الأكبر من خط الأنابيب المقترح. فمنذ عودة حركة طالبان إلى الحكم في أغسطس 2021، لم تحصل الحكومة الأفغانية على اعتراف دولي واسع، ولا تزال البلاد تعاني من هشاشة أمنية واقتصادية تجعل أي بنية تحتية عابرة لأراضيها استثماراً عالي المخاطر. وبقدر ما تُمثل أفغانستان جسراً جغرافياً محتملًا يربط آسيا الوسطى بجنوب آسيا وموانئ باكستان، فإنها تظل في الوقت نفسه أضعف حلقة في أي مشروع ربط بري يمر بها، وهو عامل ينبغي أن تأخذه دول الخليج في الحسبان عند تقييم جدوى أي مشروعات مستقبلية للطاقة أو النقل تمر عبر الأراضي الأفغانية.
Figure 2: خط أنابيب (TAPI) الرابط بين تركمانستان- أفغانستان- باكستان- الهند
وإلى الشرق، أصبحت شبكة أنابيب الغاز بين آسيا الوسطى والصين إحدى أهم قنوات نقل الغاز من المنطقة إلى السوق الصينية. وتعمل الصين على تطوير الخط الرابع، المعروف بـ(Line D)، الذي يمتدّ من تركمانستان عبر أوزبكستان وطاجيكستان وقيرغيزستان وصولاً إلى الصين، ويبلغ طول مساره نحو 966 كيلومتراً، منها نحو 840 كيلومتراً داخل آسيا الوسطى، بطاقة تصميمية تبلغ 30 مليار متر مكعب من الغاز سنوياً.14 ومن شأن اكتماله رفع الطاقة الإجمالية لشبكة أنابيب الغاز بين آسيا الوسطى والصين إلى نحو 85 مليار متر مكعب سنوياً، بما يعزز الارتباط الاقتصادي بين آسيا الوسطى والسوق الصينية ويمنح بكين موقعاً متقدماً في قطاع الطاقة بالمنطقة.
أما التحول الأكثر أهمية، فيتعلق بطرق التجارة العابرة للقارات. فآسيا الوسطى تُمثل اليوم إحدى أهم حلقات الربط البري بين الصين وأوروبا، وقد اكتسب الاستثمار في طرقها أهمية متزايدة منذ اندلاع الحرب الروسية-الأوكرانية، مع ارتفاع المخاطر الجيوسياسية المرتبطة بالممرّ الشمالي الذي يصل الصين بأوروبا عبر كازاخستان وروسيا وبيلاروس. وأدّت العقوبات الأوروبية المفروضة على روسيا إلى انخفاض التجارة عبر هذا المسار.15
Figure 3: خريطة توضيحية لطريق الممر الشمالي (الصين- كازاخستان- روسيا- بيلاروس- بولندا- ألمانيا) والممر الأوسط الذي تحول للناقل الرئيسي بين الصين وأوروبا (الصين- كازاخستان- أذربيجان- جورجيا- تركيا- بلغاريا)

دفع ذلك إلى تسريع تطوير “الممر الأوسط”، المعروف أيضاً بطريق النقل الدولي العابر لبحر قزوين (TITR)، الذي يربط الصين بأوروبا عبر كازاخستان وبحر قزوين وأذربيجان وجورجيا وتركيا، دون المرور بالأراضي الروسية.16 وبحلول نهاية عام 2025، لم يعد الممر مجرد طريق بديل فرضته الحرب، بل تحوّل إلى مشروع استراتيجي يحظى باستثمارات دولية متزايدة. وقد بلغ إجمالي حجم البضائع المنقولة عبر الممر الأوسط نحو 4.5 ملايين طن في عام 2024، فيما بلغ حجم البضائع المنقولة عبر موانئ كازاخستان وأذربيجان الواقعة على طريق النقل الدولي العابر لبحر قزوين نحو 3.3 ملايين طن خلال العام نفسه، بزيادة 21% عن عام 2023، وارتفع نقل الحاويات بنسبة 176% ليصل إلى 56.5 ألف حاوية نمطية (TEU).17 وقد حشد الاتحاد الأوروبي وشركاؤه التزامات استثمارية بقيمة 10 مليارات يورو لتطوير شبكات النقل المستدام في آسيا الوسطى، مستهدفين خفض زمن الربط بين أوروبا وآسيا الوسطى عبر الممر العابر لبحر قزوين إلى 15 يوماً أو أقل.18 ويقدّر البنك الدولي أن استكمال مشروعات البنية التحتية وتحسين الخدمات اللوجستية والرقمنة والتنسيق بين الدول الواقعة على المسار يمكن أن يؤدي إلى خفض زمن النقل إلى النصف، وزيادة تدفقات التجارة عبر الممر إلى ثلاثة أمثالها بحلول عام 2030،19 ما يُعزز موقع آسيا الوسطى باعتبارها عقدة رئيسية في إعادة تشكيل طرق التجارة بين شرق آسيا وأوروبا.
ولا تقتصر أهمية المنطقة على طرق التجارة. فمنطقة الساحل الأفريقي، التي تضمّ بعض المصادر المهمة لليورانيوم، تشهد حالة ممتدة من الاضطراب الأمني والسياسي، ازدادت بعد الانقلاب العسكري في النيجر منتصف عام 2023. وفي الوقت نفسه، تراجعت بشدة روابط النفط والغاز التي نسجتها أوروبا وروسيا على مدى عقود. وبينما تبحث أوروبا عن مصادر وطرق إمداد جديدة، وتبحث الصين عن طرق أكثر تنوعاً للوصول إلى أسواق الغرب، أصبحت آسيا الوسطى جزءاً من الإجابة عن المشكلتين في الوقت نفسه.
كذلك تدخل المنطقة في صلب المنافسة العالمية على المواد الحيوية اللازمة للتحوّل نحو الطاقة البديلة والمتجددة. وفي المقابل، يدفع الاتحاد الأوروبي باتجاه تعزيز الروابط معها من خلال استراتيجية “البوابة العالمية” (Global Gateway)، التي أطلقت عام 2021 لحشد الاستثمارات في قطاعات النقل والطاقة والاتصال الرقمي وغيرها. وبعد أن كان هدفها الأصلي حشد استثمارات عالمية تصل إلى 300 مليار يورو خلال الفترة من 2021 إلى 2027، أعلن الاتحاد الأوروبي في أكتوبر 2025 تحقيق هذا الهدف ورفعه إلى 400 مليار يورو بحلول عام 2027.20 وأصبحت آسيا الوسطى إحدى المناطق المهمة داخل الاستراتيجية.21
لكن هذه الفرصة تحمل في داخلها تحدياً كبيراً. فنتيجة الاعتماد الاقتصادي والأمني التاريخي على روسيا، والنهج المحافظ الذي اتبعه قادة دول المنطقة للحفاظ على التوازن خشية إغضاب الجيران الكبار، تجد آسيا الوسطى نفسها أمام خيار تنويع شراكاتها والاستفادة من التنافس الدولي لجذب الاستثمارات والتكنولوجيا وتطوير بنيتها التحتية، دون أن تتحول في الوقت نفسه إلى مجرد مصدر للمواد الخام ومعبر لطرق التجارة التي تخدم القوى الكبرى. أما السيناريو الأسوأ فهو أن تتحول المنافسة المتصاعدة عليها إلى صراع نفوذ يهدد استقرارها.
وهكذا، تعيد المنافسة الحالية إلى الأذهان منطق “اللعبة الكبرى”، ولكن بأدوات القرن الحادي والعشرين: الاستثمارات، والسكك الحديدية، والموانئ الجافة، وخطوط النفط والغاز، والمعادن الحرجة، وسلاسل الإمداد، بدلًا من الجيوش وحدها. فالموقع الجغرافي الذي جعل آسيا الوسطى تاريخياً منطقة فاصلة بين الإمبراطوريات أصبح اليوم مصدر قوة محتملة، والثروات التي ظلت لفترات طويلة حبيسة الجغرافيا أصبحت مطلوبة في الاقتصاد العالمي الجديد. ولم تعد المنطقة مجرد فضاء يقع بين القوى الكبرى، بل أصبحت إحدى المناطق التي قد يحدد التنافس عليها شكل طرق التجارة والطاقة والنفوذ في أوراسيا خلال العقود المقبلة.
التدافع الجديد على آسيا الوسطى: من النفوذ الروسي إلى تعدد القوى
ظلت بلدان آسيا الوسطى الخمس لسنوات بعد استقلالها إثر تفكك الاتحاد السوفيتي نهاية عام 1991 بعيدة نسبياً عن دوائر التنافس الدولي الواسع، واستمرّت النظرة إليها باعتبارها منطقة نفوذ روسي تقليدية، مع حضور صيني آخذ في النمو تدريجياً. وخلافاً للأطر الإقليمية التي جمعتها بروسيا والصين، لم تكن علاقاتها بالقوى الأخرى قد تطورت بعد إلى المستوى المؤسسي والاقتصادي الذي وصلت إليه لاحقاً.
جاء المتغير الأول بعد هجمات 11 سبتمبر 2001 والحرب الأمريكية في أفغانستان، عندما دخلت الولايات المتحدة عسكرياً إلى آسيا الوسطى لدعم عملياتها هناك. وأقامت وجوداً في قاعدة كارشي-خان آباد في أوزبكستان، التي استخدمتها القوات الأمريكية منذ أكتوبر 2001 حتى انسحابها في نوفمبر 2005،22 وفي قاعدة ماناس في قيرغيزستان، التي بدأ الوجود الأمريكي فيها في ديسمبر 2001، وأعيدت تسميتها عام 2009 بـ”مركز العبور في ماناس”، قبل أن تنهي واشنطن وجودها العسكري فيها، وتُسلّم المنشأة إلى السلطات القيرغيزية عام 2014.23
أما المُتغير الثاني، والأكثر تأثيراً على المدى الطويل، فجاء مع ضمّ روسيا لشبه جزيرة القرم عام 2014. ففي غمرة الشعور الروسي بنشوة الانتصار، أدلى فلاديمير جيرينوفسكي، زعيم الحزب الليبرالي الديمقراطي الروسي، بتصريحات شكّك فيها في الهوية الوطنية الكازاخية، وتحدّث عن ضم كازاخستان وقيرغيزستان إلى الاتحاد الروسي. وفي العام نفسه، أثار الرئيس فلاديمير بوتين حساسية واسعة في كازاخستان عندما تحدّث عن عدم وجود دولة للكازاخ قبل قيام الدولة الحديثة،24 في تصريحات أعادت إلى الواجهة مخاوف دول المنطقة من انعكاسات النزعة القومية الروسية على جمهوريات سوفيتية سابقة تضم بعضها أقليات روسية كبيرة.25
وعلى وقع هذه المتغيرات، بدأت دول آسيا الوسطى في توسيع شبكة علاقاتها الخارجية والبحث عن شركاء جدد، وهي عملية لم تبدأ عام 2014 من الصفر، لكنها اكتسبت زخماً أكبر بعده، ثم بلغت مرحلة جديدة عقب اندلاع الحرب الروسية-الأوكرانية عام 2022. ولم يكن الهدف القطيعة مع روسيا، التي لا تزال ترتبط بالمنطقة بعلاقات أمنية واقتصادية واجتماعية وثقافية عميقة، وإنما تقليل الاعتماد على قوة واحدة وفتح مساحات أوسع للحركة أمام حكومات المنطقة.
وكانت اليابان من أوائل القوى التي أدركت أهمية التعامل مع الجمهوريات الخمس باعتبارها إطاراً إقليمياً، فأطلقت حوار “آسيا الوسطى + اليابان” عام 2004،26 ثم أطلقت كوريا الجنوبية عام 2007 “منتدى التعاون بين آسيا الوسطى وجمهورية كوريا”.27 واعتمد الاتحاد الأوروبي أول استراتيجية تجاه آسيا الوسطى عام 2007 قبل تحديثها عام 2019،28 بينما أطلقت الولايات المتحدة عام 2015 في سمرقند صيغة “آسيا الوسطى الخمس + الولايات المتحدة” (C5+1),29 وعقدت الهند الاجتماع الوزاري الأول لـ”حوار الهند وآسيا الوسطى” في سمرقند عام 2019.30
واتسعت هذه الدائرة بصورة أكبر خلال السنوات التالية. ففي عام 2020 دشنت بكين آلية “اجتماع وزراء خارجية الصين ودول آسيا الوسطى الخمس”،31 قبل رفع العلاقة إلى مستوى القادة في “قمة الصين وآسيا الوسطى” الأولى في شيآن عام 2023.32 كما عقدت ألمانيا أول قمة “آسيا الوسطى + ألمانيا” في برلين عام 2023,33 وأطلقت إيطاليا أول قمة “آسيا الوسطى + إيطاليا” في أستانا عام 2025,34 ثم دشنت المملكة المتحدة في فبراير 2026 صيغة “بلدان آسيا الوسطى الخمس + المملكة المتحدة” (CA5+UK) على مستوى وزراء الخارجية.35 ودخل مجلس التعاون لدول الخليج العربية هذا النمط المؤسسي من خلال “الحوار الاستراتيجي بين مجلس التعاون وآسيا الوسطى”، الذي عقد اجتماعه الوزاري الأول في الرياض عام 2022,36 وصولًا إلى القمة الأولى بين الجانبين في جدة عام 2023.
لكن تعدّد هذه الصيغ لا يعني تراجع روسيا إلى هامش المشهد. فهي لا تزال القوة الأكثر تشابكاً مع آسيا الوسطى من الناحية التاريخية والأمنية والبشرية، فضلاً عن استمرار اللغة الروسية أداة اتصال واسعة داخل المنطقة، واعتماد اقتصادات عدّة على السوق الروسية وتحويلات ملايين العمال المهاجرين.37 كما تُشكّل منظمة معاهدة الأمن الجماعي إحدى أدوات النفوذ الأمني الروسي، بينما يُمثل الاتحاد الاقتصادي الأوراسي (EAEU) الإطار الاقتصادي الأهم الذي تقوده موسكو في المنطقة؛ وتشارك فيه كازاخستان وقيرغيزستان كعضوين كاملي العضوية إلى جانب روسيا وبيلاروس وأرمينيا، فيما تتمتع أوزبكستان بصفة مراقب، بينما بقيت طاجيكستان وتركمانستان خارجه.38
غير أن الحرب الروسية-الأوكرانية غيرت البيئة التي تعمل فيها موسكو. فالعقوبات الغربية واستنزاف جزء كبير من الاهتمام والموارد الروسية في الحرب، إلى جانب ازدياد حساسية دول آسيا الوسطى تجاه قضايا السيادة ووحدة الأراضي، جعل الحفاظ على النفوذ الروسي أكثر تعقيداً. ولم تختف روسيا من المنطقة، كما لم تنهَر منظومة علاقاتها التاريخية معها، لكن قدرتها على احتكار المجال السياسي والاقتصادي الذي كان ينظر إليه طويلًا باعتباره “فناء خلفياً روسياً” أصبحت أقلّ مما كانت عليه.
وكانت الصين المستفيد الأكبر من هذا التحوّل النسبي. فوجودها لا يقوم على فراغ أحدثته الحرب وحدها، وإنما على مسار اقتصادي بدأ قبلها بسنوات وتسارع مع إطلاق مبادرة “الحزام والطريق” عام 2013، التي أعلنها الرئيس الصيني “شي جين بينغ” للمرة الأولى في كازاخستان.39 ومنذ ذلك الوقت، تحوّلت آسيا الوسطى إلى حلقة رئيسية في الرؤية الصينية للربط البري مع أوروبا وغرب آسيا، بالتوازي مع توسع بكين في شراء النفط والغاز والاستثمار في الطرق والسكك الحديدية والبنية التحتية والتعدين والصناعة.
وتمنح الجغرافيا الصين ميزة لا تتوافر لمعظم منافسيها. فهي تجاور كازاخستان وقيرغيزستان وطاجيكستان مباشرة، وتستطيع الوصول براً إلى بقية دول المنطقة، كما أصبحت السوق الصينية أحد أهم منافذ صادرات الطاقة والمواد الخام الآسيوية الوسطى. ومع خطوط أنابيب النفط والغاز وشبكات السكك الحديدية والمناطق الصناعية والمشروعات المرتبطة بالحزام والطريق، تحوّل النفوذ الصيني من حضور اقتصادي متزايد إلى عنصر هيكلي داخل اقتصاد المنطقة.
ولم تكتف بكين بهذا الحضور الاقتصادي، بل بدأت في بناء إطار سياسي خاص بعلاقتها مع الجمهوريات الخمس. فجاءت آلية وزراء الخارجية عام 2020، ثم قمة شيآن عام 2023، لتمنح الصين منصة مباشرة مع دول آسيا الوسطى بعيداً عن الأطر التي تشارك فيها روسيا. وهنا تظهر إحدى أهم التحوّلات في ميزان القوى الإقليمي: فالصين لم تعد شريكاً اقتصادياً يعمل داخل فضاء نفوذ روسي فحسب، بل أصبحت قوة تمتلك مساراً سياسياً واقتصادياً مستقلًا مع المنطقة.
وفي مقابل الثقل الروسي والصعود الصيني، تتحرك تركيا من بوابة مختلفة تقوم على الروابط اللغوية والثقافية والتاريخية. واكتسب هذا الحضور إطاراً مؤسسياً أكثر وضوحاً من خلال منظمة الدول التركية (OTS)، التي تضمّ تركيا وكازاخستان وقيرغيزستان وأوزبكستان وأذربيجان، بينما تتمتع تركمانستان بصفة مراقب.40 وتمنح المنظمة أنقرة مجالاً يمتد من الأناضول عبر جنوب القوقاز وبحر قزوين إلى قلب آسيا الوسطى، وهو ما يربط النفوذ التركي مباشرة بمشروعات النقل والتجارة والطاقة والممر الأوسط.
أما الاتحاد الأوروبي، فيتحرك بدرجة أكبر من خلال التجارة والاستثمار والتكنولوجيا والطاقة والمعادن الحرجة والممرات. وقد ازدادت أهمية آسيا الوسطى بالنسبة إلى بروكسل بعد الحرب الروسية-الأوكرانية، مع البحث عن طرق نقل تتجاوز روسيا، وتنويع مصادر الطاقة والمواد الخام الضرورية للتحول الأخضر. ومن هنا جاءت أهمية “البوابة العالمية” والاستثمارات المرتبطة بالممر الأوسط، إلى جانب تطوير العلاقات السياسية المباشرة مع حكومات المنطقة.
وتحافظ الولايات المتحدة على حضور سياسي وأمني واقتصادي من خلال صيغة (C5+1)، التي أصبحت الأداة الأساسية للحوار الجماعي مع الدول الخمس، مع تركيز متزايد على السيادة والاستقلال الاقتصادي والمعادن الحرجة والربط التجاري. وعلى الرغم أن الوجود الأمريكي لا يمتلك العمق الجغرافي والاقتصادي الذي تتمتع به روسيا والصين، إلا أنّ واشنطن تظل بالنسبة إلى حكومات المنطقة أحد عناصر التوازن الخارجي التي لا غنى عنها، خصوصاً في ظل رغبتها نحو عدم ترك المجال بالكامل للقوّتين المجاورتين.
تسعى الهند بدورها إلى توسيع حضورها، لكنها تواجه عقبة جغرافية أساسية تتمثل في غياب الاتصال البري المباشر، وهو ما يجعل إيران ومشروع ميناء تشابهار وممرات النقل المتجهة شمالاً ذات أهمية خاصة لنيودلهي. وإلى جانب مصالحها في الطاقة والأسواق والربط التجاري، تنظر الهند إلى آسيا الوسطى باعتبارها امتداداً لأمنها القاري ومجالاً لا ترغب في تركه بالكامل للصين وباكستان.
أما إيران، فتُمثّل حالة مختلفة عن معظم القوى الأخرى، بحُكم حدودها المباشرة مع تركمانستان وموقعها الذي يجعلها أحد أقصر المنافذ الجنوبية الممكنة لدول آسيا الوسطى الحبيسة نحو الخليج وبحر عمان والمياه المفتوحة. كما ترتبط بعلاقات ثقافية ولغوية عميقة مع طاجيكستان، التي تُمثل الدولة الوحيدة ذات اللغة الفارسية في آسيا الوسطى، وهو ما منح طهران منذ انهيار الاتحاد السوفيتي مساحة نفوذ ثقافي وسياسي لا تتوافر لها بالدرجة نفسها في بقية الجمهوريات.
غير أن العلاقة الإيرانية-الطاجيكية مرّت بمراحل من التوتر الحاد. فقد اتهمت دوشنبه طهران لسنوات بدعم حزب النهضة الإسلامية في طاجيكستان، الذي حظرته السلطات الطاجيكية عام 2015 وصنفته تنظيماً إرهابياً.41 وتفاقمت الأزمة عندما استضافت إيران في العام نفسه زعيم الحزب محيي الدين كبيري في مؤتمر بطهران، ما اعتبرته الحكومة الطاجيكية تدخلًا مباشراً في شؤونها الداخلية.42 لكن العلاقات بدأت تتحسن تدريجياً في السنوات التالية، مدفوعة بتغير البيئة الإقليمية وحاجة الطرفين إلى التعاون الاقتصادي والأمني.43 وتكشف هذه التجربة حدود القوة الناعمة الإيرانية في آسيا الوسطى؛ فالروابط اللغوية والدينية والتاريخية تمنح طهران أدوات مهمة، لكنها لا تلغي حساسيات دول المنطقة تجاه التدخل في شؤونها الداخلية. وفي الوقت نفسه، يمنح موقع إيران الجغرافي ثقلًا لا يمكن تجاهله، خصوصاً مع البحث عن ممرات تربط آسيا الوسطى بالمياه المفتوحة والأسواق الخليجية والهندية.
وسط هذا التدافع، لا ينبغي النظر إلى جمهوريات آسيا الوسطى باعتبارها مجرد أرض تتحرك فوقها القوى الخارجية. فربما يكون التحوّل الأهم خلال العقود الثلاثة الماضية هو تطوّر قدرة هذه الدول نفسها على إدارة التنافس بينها والاستفادة منه. وقد ارتبط هذا النهج بصورة خاصة بكازاخستان ومفهوم “السياسة الخارجية متعددة الاتجاهات”,44 لكنه أصبح بدرجات متفاوتة سمة مشتركة لدى معظم دول المنطقة.
يقوم هذا النهج على تجنّب الارتهان لقوة واحدة: الحفاظ على روسيا باعتبارها شريكاً أمنياً وسوقاً مهمة ومصدراً للروابط التاريخية والبشرية، والاستفادة من الصين في التجارة والاستثمار والبنية التحتية، والانفتاح على أوروبا للحصول على التكنولوجيا والأسواق والممرات البديلة، وتعزيز العلاقة مع تركيا للاستفادة من الروابط الثقافية واللغوية، والحفاظ على الولايات المتحدة باعتبارها إحدى أدوات التوازن السياسي، بالتوازي مع توسيع العلاقات مع الهند واليابان وكوريا الجنوبية وإيران ودول الخليج.
ومن هنا، فإن التحوّل الحقيقي في آسيا الوسطى لا يتمثّل في خروج روسيا وحلول الصين محلها؛ فهذا تبسيط لا يعكس الواقع. روسيا لا تزال حاضرة، والصين تتقدم، والقوى الأخرى توسع مواقعها، لكن احتكار قوة واحدة للمنطقة أصبح أكثر صعوبة، بينما أصبحت دول آسيا الوسطى نفسها أكثر قدرة ورغبة في تنويع شركائها. وهذا تحديداً هو السياق الذي يمكن من خلاله دخول دول الخليج العربية إلى المنطقة: ليس باعتبارها بديلاً لروسيا أو الصين أو الغرب، وإنما شريكاً جديداً يمكنه الاستفادة من سياسة تعدد الاتجاهات التي تتبناها جمهوريات آسيا الوسطى، وفي الوقت نفسه تقديم نموذج من العلاقات أقل ارتباطاً بحسابات الهيمنة والصراع العسكري.
الخليج وآسيا الوسطى: من الاستثمارات المتفرقة إلى الشراكة الاستراتيجية
تبدو اللحظة الحالية مواتية أكثر من أي وقت مضى لبناء تعاون جاد بين دول الخليج العربية وبلدان آسيا الوسطى. فإلى جانب ما يجمع الطرفين من تشابه في امتلاك الثروات الطبيعية، ووجود مجتمعات عريقة تستند إلى قيم وتقاليد متجذرة، يمرّ كلاهما بمرحلة يعيدان فيها النظر في موقعهما داخل النظام الدولي، وفي خريطة شركائه واحتياجاته الاقتصادية والاستراتيجية.
تبحث دول الخليج عن تنويع اقتصاداتها واستثماراتها وشركائها ومصادر أمنها الغذائي، في الوقت الذي تبحث فيه دول آسيا الوسطى عن تنويع اقتصاداتها وشركائها ومنافذها إلى العالم. ومن هنا، تقوم العلاقة على مصالح متبادلة وإمكانات حقيقية للتكامل أكثر مما تقوم على احتياج طرف إلى الآخر.
تتقاطع هذه المصالح في قطاعات ترتبط مباشرة بالتحوّلات التي يشهدها الاقتصاد العالمي. فآسيا الوسطى تمتلك احتياطيات كبيرة من النفط والغاز واليورانيوم والمعادن الحرجة، إلى جانب إمكانات واسعة للطاقة الشمسية وطاقة الرياح، بينما تمتلك دول الخليج رأس المال والخبرة الطويلة في إدارة قطاع الطاقة والتعامل مع الشركات العالمية وتحويل الموارد الطبيعية إلى صناعات واستثمارات ذات قيمة مضافة. ولا تقتصر الفرصة هنا على الاستثمار في استخراج النفط والغاز والمعادن، بل تمتد إلى المعالجة والتصنيع والطاقة المتجددة والهيدروجين وتخزين الكهرباء، بما يسمح لدول الخليج ببناء موقع داخل سلاسل إمداد الطاقة والمعادن التي يتزايد الطلب العالمي عليها.
ويضاف إلى ذلك الأمن الغذائي، وهو أحد المجالات التي تمنح العلاقة بعداً استراتيجياً يتجاوز الاستثمار التجاري المباشر. فكازاخستان من المنتجين والمصدرين المهمين للحبوب، وفي مقدمتها القمح والشعير، وتمتلك مساحات واسعة للرعي وإنتاج اللحوم والثروة الحيوانية.45 بينما تنتج أوزبكستان كميات كبيرة من القمح والخضروات والفاكهة، إلى جانب القطن ومنتجات زراعية متنوعة.46 ويمكن للصناديق والشركات الخليجية الانتقال من استيراد هذه المنتجات إلى الاستثمار في الزراعة والتصنيع الغذائي والتخزين والنقل وسلاسل التبريد، وربط مناطق الإنتاج مباشرة بأسواق الخليج.47
ولا يمكن الحديث عن الاستثمار الخليجي في الزراعة والأمن الغذائي بمعزل عن أزمة المياه التي تواجه المنطقة. فالنظام النهري المشترك بين دول آسيا الوسطى، القائم أساساً على نهري أموداريا وسيرداريا، يضع دول المنبع، وفي مقدمتها قيرغيزستان وطاجيكستان اللتين تعتمدان على الطاقة الكهرومائية، في مواجهة متكررة مع دول المصب الزراعية، وفي مقدّمتها أوزبكستان وتركمانستان وأجزاء من كازاخستان، حول توقيت ومقدار تصريف المياه.
وقد أدّى الاستخدام المُكثف لمياه الرّي منذ الحقبة السوفيتية إلى انكماش حاد في مساحة بحر آرال خلال العقود الأخيرة في واحدة من أبرز الكوارث البيئية في القرن العشرين. ولذلك، فإنّ أي استراتيجية خليجية جادّة للأمن الغذائي في المنطقة تحتاج إلى إدراج كفاءة استخدام المياه، وتقنيات الري الحديث، ومعالجة مياه الصرف الزراعي، ضمن أي استثمار في الأرض الزراعية، بدلاً من التعامل مع خصوبة التربة والمناخ باعتبارهما عاملي الجذب الوحيدين. كذلك، قد تتيح الاستثمارات الخليجية مدخلاً للوساطة بين دول المنبع والمصب، من خلال تشابك مصالحها عبر مشاريع مشتركة في الزراعة والطاقة الكهرومائية، بما يعزز المنافع المتبادلة ويرفع كلفة الخلاف، ويسهم في تهيئة أرضية لتسويات أكثر استدامة بشأن تقاسم المياه وإدارتها.
أما المجال الذي يمكن أن ينقل العلاقة إلى مستوى مختلف فهو البنية التحتية واللوجستيات. فدول آسيا الوسطى حبيسة جغرافياً، بينما تمتلك دول الخليج موانئ وشركات نقل وخدمات لوجستية ذات حضور عالمي. ومن ثم، يمكن ربط الموانئ الخليجية بشبكات النقل المتجهة شمالاً عبر إيران وتركمانستان، ومنها إلى أوزبكستان وكازاخستان وبحر قزوين، ثم الاتصال بالممر الأوسط نحو أذربيجان وجورجيا وتركيا وأوروبا. ولا يمنح ذلك آسيا الوسطى منفذاً إضافياً نحو الخليج وبحر العرب والمحيط الهندي فحسب، بل يمنح دول الخليج نفسها موقعاً داخل شبكة الممرات الجديدة التي يعاد من خلالها رسم حركة التجارة بين آسيا وأوروبا.
وتزداد أهمية هذه المسألة في ضوء ما كشفته المواجهة مع إيران منذ فبراير 2026 من هشاشة الاعتماد على عدد محدود من الممرات البحرية. فقد تعرّضت الملاحة عبر مضيق هرمز لاضطرابات وهجمات متكررة، بما أعاد التأكيد على أن تنويع شبكات الاتصال التجاري والطاقة لم يعد مسألة اقتصادية فقط، بل أصبح جزءاً من مفهوم الأمن الاقتصادي لدول الخليج. ولا يعني ذلك أن الممرات البرية عبر أوراسيا يمكن أن تحلّ محل هرمز، لكنها تمنح دول الخليج بدائل أوسع ومساحات أكبر للحركة في أوقات الأزمات.
وقد أدرك الطرفان هذه الإمكانات بالفعل. ففي سبتمبر 2022، أطلق مجلس التعاون ودول آسيا الوسطى الحوار الاستراتيجي بينهما، واعتمدا خطة العمل المشترك للفترة 2023-2027، التي تشمل التعاون السياسي والأمني والاقتصادي والاستثماري والاتصال بين الشعوب وقطاع الأعمال، قبل أن تعقد القمة الأولى بين الجانبين في جدة في سبتمبر 2023. وبذلك أصبح هناك بالفعل إطار مؤسسي يمكن البناء عليه، بدلاً من بدء العلاقة من نقطة الصفر.48 وتأتي السعودية والإمارات وقطر في مقدمة دول الخليج الأكثر نشاطاً في المنطقة، وإن تحرّكت كل منها بأدوات وقطاعات مختلفة.
ركّزت السعودية بدرجة كبيرة على الطاقة المتجددة والبنية التحتية والاستثمار طويل الأجل، وكانت أوزبكستان السوق الأبرز لهذا التوجه. وبحلول أكتوبر 2025، كان يجري تنفيذ 56 مشروعاً استثمارياً سعودياً بقيمة إجمالية تبلغ 27.2 مليار دولار،49 وتشارك في هذا التوسع شركات سعودية كبرى، من بينها أكوا باور، وداتا فولت، ورؤية للاستثمار، ومجموعة المهيدب وغيرها، فيما بلغ حجم التجارة الثنائية 142.4 مليون دولار عام 2024.50 وتُعدّ أكوا باور الواجهة الأبرز للحضور السعودي من خلال مشروعات الطاقة الشمسية وطاقة الرياح وتخزين الكهرباء.51 وتكشف المقارنة بين ضخامة قيمة المشروعات ومحدودية حجم التجارة الثنائية عن طبيعة العلاقة نفسها: الحضور السعودي في آسيا الوسطى استثماري طويل الأجل أكثر منه تجارياً حتى الآن.
ولا يقتصر التحرك السعودي على أوزبكستان؛ بل تتوسع مجالات التعاون مع كازاخستان في الطاقة المتجددة والبنية التحتية والزراعة والصناعات الدوائية والتكنولوجيا,52 إلى جانب تحرك مؤسسات الأعمال السعودية تجاه قيرغيزستان وطاجيكستان,53 بما يشير إلى بداية انتقال الرياض من التركيز على عدد محدود من المشروعات والأسواق إلى مقاربة أوسع تجاه المنطقة.
أما الإمارات، فهي الأكثر تنوعاً من حيث القطاعات والأدوات. وتبرز شركة مصدر في قطاع الطاقة النظيفة، مع محفظة واسعة في أوزبكستان وتطوير مشروع لطاقة الرياح بقدرة 1 غيغاواط في منطقة جامبيل بكازاخستان، إلى جانب أنظمة لتخزين الطاقة.54 وبلغ حجم الاستثمارات الإماراتية في كازاخستان وحدها نحو 1.64 مليار دولار خلال 2025، ما وضع الإمارات بين أكبر خمسة مستثمرين في البلاد خلال العام.55
ويمتدّ الحضور الإماراتي إلى الخدمات اللوجستية والبنية الرقمية؛ فقد دخلت موانئ دبي العالمية في شراكة لتطوير محطة لوجستية متعددة الوسائط قرب طشقند، بالتوازي مع تعاون إماراتي-كازاخي في مراكز البيانات والذكاء الاصطناعي.56 وهذا التنوع يعكس توجهاً يتجاوز الاستثمار في الموارد الخام وحدها إلى المشاركة في الطاقة التي تنتجها المنطقة، والممرات التي تنقل تجارتها، والبنية الرقمية التي تدير اقتصادها.
أما قطر، فلا يزال حضورها أقل اتساعاً من السعودية والإمارات، لكنه ينمو بسرعة، خصوصاً في كازاخستان وأوزبكستان. ففي كازاخستان، ارتفعت الاستثمارات القطرية من نحو 13 مليون دولار عام 2022 إلى أكثر من 1.1 مليار دولار عام 2025,57 بينما تجاوزت قيمة المشروعات الاستثمارية المشتركة المعلنة 20 مليار دولار، وتشمل الطاقة والغاز والزراعة والنقل والتمويل والتكنولوجيا.58 وفي أوزبكستان، يتحرك التعاون القطري تدريجياً نحو الطاقة والبنية التحتية والصناعة والتمويل والاقتصاد الرقمي.59
وتعكس مقارنة سريعة بين الصناديق السيادية الثلاثة طبيعة الأدوات التي تعتمد عليها كل دولة في هذا التوسع. فصندوق الاستثمارات العامة السعودي، الذي قاربت أصوله المدارة تريليون دولار بحلول أواخر عام 2025، يميل إلى مشروعات الطاقة المتجددة والبنية التحتية طويلة الأجل، غالباً عبر أذرع تنفيذية كأكوا باور.
أما في الإمارات، فتتوزع الأدوار بين جهاز أبوظبي للاستثمار الأكبر حجماً والأكثر تحفظاً، ومبادلة التي تجمع بين العائد المالي والتموضع الاستراتيجي في قطاعات كالطاقة والتكنولوجيا، وشركة أبوظبي القابضة (ADQ) الأقرب إلى الأصول المحلية والبنية التحتية، وهو ما يمنح أبوظبي مرونة أكبر في اختيار الأداة المناسبة لكل مشروع. وفي المقابل، يعتمد جهاز قطر للاستثمار، الذي تقدر أصوله بما يتجاوز 600 مليار دولار، بصورة متزايدة على شراكات مباشرة مع الحكومات المضيفة، كما يظهر في النمو السريع لاستثماراته في كازاخستان. ومع اختلاف الأحجام والاستراتيجيات، فإنّ الاتجاه العام واحد: تحول الصناديق السيادية الخليجية من أدوات لإدارة الفوائض المالية إلى أذرع فاعلة لصياغة النفوذ الجيو-اقتصادي في آسيا الوسطى.
Figure 4: نمو استثمارات قطر في كازاخستان (يسار) ولقطة مقارنة تقريبية لحضور الدول الخليجية الثلاث (يمين)
ملاحظة: تعكس الأرقام أسساً مختلفة (القيمة التراكمية للمشاريع مقابل التدفق الاستثماري السنوي) ولا يمكن مقارنتها بشكل دقيق بين الدول.
لكن أهمية هذه المشروعات لا تكمن في قيمتها المالية فقط، بل في طبيعة الموقع الذي تستطيع دول الخليج أن تحتله داخل معادلة آسيا الوسطى. فروسيا تستند إلى إرث أمني واقتصادي واجتماعي طويل، والصين تمتلك ثقلًا اقتصادياً وجغرافياً هائلًا، والاتحاد الأوروبي يبحث عن الممرات والمعادن الحرجة والطاقة، وتركيا تستند إلى روابط لغوية وثقافية. أما دول الخليج فتدخل من بوابة مختلفة: رأس المال، والطاقة، والصناديق السيادية، والبنية التحتية، والموانئ، والخدمات اللوجستية، والتكنولوجيا، والأمن الغذائي، من دون ارتباط مباشر ببنية عسكرية أو أمنية تفرض على دول المنطقة إعادة تموضعها السياسي.
ويُضاف إلى ذلك رصيد تاريخي وثقافي لا يتوفر لبقية القوى الأخرى. فمن الجزيرة العربية انطلقت الفتوحات الإسلامية التي وصلت إلى بلاد ما وراء النهر، وظلّت مكة والمدينة على امتداد القرون جزءاً من المجال الديني والروحي لشعوب المنطقة. كما انتقلت جماعات من مسلمي آسيا الوسطى إلى الحجاز في مراحل تاريخية مختلفة، سواء لأسباب دينية أو نتيجة الاضطرابات التي صاحبت التوسع الروسي ثم الحكم السوفيتي. وهي روابط لا تكفي وحدها لبناء شراكة استراتيجية، لكنها تمنح دول الخليج قوة ناعمة ورصيداً من القبول يمكن البناء عليه اقتصادياً وسياسياً.
ويمكن ترجمة هذا الرصيد التاريخي إلى أدوات سياسة معاصرة أكثر تحديداً؛ من قبيل تيسير حصص الحج والعمرة لمواطني جمهوريات آسيا الوسطى الخمس، وتوسيع المنح الدراسية في الجامعات الدينية والمدنية الخليجية لطلاب المنطقة، وتفعيل دور مؤسسات مثل رابطة العالم الإسلامي ومنظمة التعاون الإسلامي في برامج التبادل الديني والثقافي، إلى جانب دعم مراكز الدراسات الإسلامية ومعاهد اللغة العربية في هذه الدول. كما يمكن الاستفادة من خبرات المواطنين السعوديين ذوي الأصول المنتمية إلى آسيا الوسطى، الذين يُعرف قسم منهم في الحجاز باسم “البخاريين”,60 لما يمتلكونه من معرفة بالمجتمعات المحلية وروابطها الثقافية واللغوية، بما يساعد على تدعيم العلاقات الشعبية بين دول الخليج وشعوب المنطقة.
غير أن نجاح هذه البرامج يتطلب مراعاة الخصوصية الدينية والحضارية لآسيا الوسطى؛ حيث تنتمي غالبية شعوبها المسلمة تاريخياً إلى المذهب الحنفي في الفقه والعقيدة الماتريدية في علم الكلام، مع حضور راسخ للتصوّف في التدين الشعبي والطرق والممارسات الدينية. ولا تُمثّل هذه العناصر مجرد اختيارات مذهبية منفصلة، بل تُعد، لدى قطاعات واسعة من سكان المنطقة، جزءاً من هويتهم الدينية والتاريخية. ومن ثم فإنّ تقديم خطاب ديني لا يراعي هذه الخصوصية، أو يسعى إلى إحلال أنماط مذهبية وافدة محلها، قد يولد مقاومة اجتماعية ويعزز مخاوف الحكومات من أن تتحول برامج التعاون الديني إلى أدوات لاستقطاب مذهبي أو سياسي.
وقد غذّى الخطاب الأمني والإعلامي الروسي هذه المخاوف، وربط على نحو متكرر بين التعليم الديني غير الخاضع للدولة وبين السلفية الجهادية، مستنداً إلى آثار الحرب الأفغانية، والحربين الشيشانيتين، ونشاط الجماعات المسلحة في شمال القوقاز وآسيا الوسطى.61 ولا يعني ذلك أن المخاوف الأمنية مختلقة بالكامل؛ فقد عرفت المنطقة جماعات مسلحة حقيقية. ومن ثم فإن بناء نفوذ خليجي مستدام يقتضي بذل جهد عملي وإعلامي لتبديد الصورة التي تساوي بين الحضور الديني الخليجي والتطرف، من خلال الشفافية، والتنسيق مع الحكومات، واحترام المذاهب المحلية، والفصل الواضح بين التعليم الديني وبين أي نشاط حزبي أو تعبئة سياسية.
في هذا السياق، قد يكون دعم إنشاء جامعات ومعاهد إسلامية داخل بلدان آسيا الوسطى أكثر فاعلية وأقل إثارة للحساسيات من الاكتفاء باستقدام الطلاب إلى الخارج. والأفضل أن يتولى إدارة هذه المؤسسات والتدريس فيها علماء وأئمة وأكاديميون من أبناء المنطقة، بالشراكة مع مؤسسات علمية خليجية موثوقة، بما يضمن استيعاب ثقافتها ولغاتها وتاريخها المذهبي. ويمكن أن يؤدي الأزهر الشريف دوراً مهماً في هذا المجال لما يتمتع به من قبول مؤسسي ورصيد تاريخي بوصفه ممثلاً لخطاب ديني سني وسطي، على أن يقوم التعاون على تأهيل الكوادر المحلية لا على إحلال كوادر أجنبية محلها.
ويشمل ذلك دعم معاهد اللغة العربية، مع تقديم هذا الدعم في إطار استعادة الصلة بالتراث العلمي للمنطقة لا باعتباره مشروعاً لإزاحة لغاتها الوطنية. فالعربية كانت لغة مركزية في العلوم الدينية، بينما كتبت اللغات التركية المحلية والفارسية الطاجيكية قروناً بأبجديات مشتقة من الحرف العربي.62 وقد نقلت السلطات السوفيتية هذه اللغات إلى الحرف اللاتيني في أواخر عشرينيات القرن العشرين، ثم إلى الحرف السيريلي في أواخر الثلاثينيات ومطلع الأربعينيات,63 ضمن تحولات لغوية وسياسية أضعفت صلة الأجيال اللاحقة بجزء كبير من تراثها المكتوب.
وقد أسهم الفراغ الديني والمؤسسي الذي أعقب الحقبة السوفيتية، إلى جانب ضعف المؤسسات المحلية في التسعينيات، في فتح المجال أمام بعثات دينية متعددة، كان أبرزها الجماعات الإنجيلية والخمسينية. ولا يتعلق الأمر بحرية الاعتقاد، التي ينبغي احترامها، بقدر ما يتعلق بوجود نشاطات دينية عابرة للحدود قد تتداخل أحياناً مع مشاريع ثقافية وسياسية، مثلما قد يحدث مع بعض تيارات الإسلام السياسي.
ساعد الانفتاح القانوني النسبي، وبرامج تعليم الإنجليزية والفضاء الإلكتروني، والمخيمات الشبابية، وشبكات الدعم الاجتماعي، وتكوين قيادات كنسية محلية، على جعل بشكيك مركزاً إقليمياً للبعثات الدينية. ثم دفعت الظاهرة، إلى جانب تصاعد الربط بين الإسلام والهوية القومية، السلطات إلى تشديد قوانين التسجيل والتبشير منذ عام 2008، وصولاً إلى قيود إضافية أُقرت في 2025.64
وشهدت كازاخستان بدورها نمواً إنجيلياً بعد الاستقلال، بما في ذلك بين بعض الكازاخ والأويغور.65 أما أوزبكستان وطاجيكستان وتركمانستان، فقد فرضت قيوداً أشد على تسجيل الجماعات الدينية والتبشير ونشر المطبوعات والتعليم غير المرخص. وتوجد فيها جماعات مسيحية تضمّ متحولين محليين، إلا أن الرقابة الحكومية والضغوط الأسرية والاجتماعية تدفع بعض نشاطها إلى المجال غير العلني، بما يجعل الأرقام المتداولة عن حجمها محدودة ويصعب التحقق منها بصورة مستقلة.66
وعليه، يمكن للدعم الديني والثقافي الخليجي، من خلال بناء المساجد والمعاهد والجامعات، وتعليم العربية، وتدريب الأئمة، والتعاون مع الأزهر والمؤسسات المحلية، أن يتحول إلى مصدر قوة ناعمة مؤثرة، شريطة ألا يظهر بوصفه مشروعاً لتغيير البنية المذهبية للمجتمعات أو منافسة الدولة على المجال الديني. فهذه الأدوات، وإن بدت محدودة مقارنة بحجم الاستثمارات في الطاقة والنقل والبنية التحتية، تبني على المدى الطويل شبكة من العلاقات الشخصية والمؤسسية، وتعزز القبول الشعبي للحضور الخليجي، وتدعم الهوية الإسلامية التاريخية لشعوب المنطقة بما تتسم به من تنوع وتسامح وقدرة على التعايش مع محيطها الديني والإثني المتعدد.
وتبرز أهمية هذه الميزة في ظل المعضلة التي تواجه دول آسيا الوسطى. فقد نجحت حتى الآن في بناء شبكة من الموازنات تسمح لها بالانفتاح على العالم من دون الاصطدام بالقوى الكبرى: الحفاظ على العلاقة التاريخية مع روسيا، والاستفادة من الصين، والانفتاح على الولايات المتحدة وأوروبا، وتطوير الروابط مع تركيا والهند واليابان وكوريا الجنوبية وإيران والعالم العربي. لكن كلما ازدادت القيمة الاستراتيجية للمنطقة، ازدادت معها الضغوط التي قد تدفع دولها مستقبلاً إلى الاختيار بين القوى المتنافسة.
وفي الوقت نفسه، لا تستطيع حكومات المنطقة الاكتفاء بسياسة التوازن الخارجي وحدها. فالنمو السكاني، وارتفاع نسبة الشباب، والحاجة إلى خلق فرص عمل وتحسين مستويات المعيشة وتحديث البنية التحتية، تفرض عليها تحويل الانفتاح الدولي إلى نتائج اقتصادية ملموسة. كما أن الاعتماد الكبير لبعض دول المنطقة على تحويلات العمالة المهاجرة، ولا سيما العاملة في روسيا، يمثل نقطة هشاشة أمام أي اضطراب اقتصادي أو سياسي كبير. ولذلك، فإن نجاح سياسة تعدد الشركاء لن يقاس بعدد القمم والمنصات الدبلوماسية، وإنما بقدرتها على تحويل هذا التدافع إلى مصانع ومشروعات وطاقة وطرق ووظائف وتحسّن فعلي في مستوى معيشة السكان.
وبناء عليه يمكن أن تصبح دول الخليج شريكاً مختلفاً. فهي لا تجاور آسيا الوسطى جغرافياً، ولا تحمل تاريخاً استعمارياً حديثاً فيها، ولا تنافس دولها على أراضيها، ولا تحتاج إلى مطالبتها بالاختيار بين روسيا والصين والغرب. وفي المقابل، تمتلك رأس المال والصناديق السيادية والخبرة في إدارة الثروات والطاقة والبنية التحتية والموانئ والخدمات اللوجستية والأسواق، إلى جانب الروابط الإسلامية والتاريخية. وبذلك تستطيع أن تُقدم ما تحتاج إليه دول المنطقة بشدة: استثمارات كبيرة من دون تكلفة جيوسياسية مرتفعة.
ومن هنا، تحتاج المرحلة المقبلة إلى الانتقال من الاستثمارات الخليجية الناجحة، ولكن المتفرقة إلى استراتيجية خليجية أكثر تكاملًا تجاه آسيا الوسطى. والإطار المؤسسي موجود بالفعل في الحوار الاستراتيجي وخطة العمل المشترك 2023-2027؛ وما يحتاجه الطرفان هو توسيع دوره ليشمل الحكومات والصناديق السيادية والقطاع الخاص، وبناء شبكة استثمار خليجية في المعادن والطاقة والأمن الغذائي، والدخول بصورة أكبر في الممرات والسكك الحديدية والمراكز اللوجستية، وتطوير الربط بين موانئ الخليج وآسيا الوسطى وبحر قزوين، إلى جانب زيادة الرحلات الجوية والتبادل التعليمي والثقافي والتكنولوجي.
والهدف في النهاية أكبر من زيادة حجم التجارة أو عدد المشروعات. فالفرصة الحقيقية هي أن يصبح الخليج البوابة الجنوبية لآسيا الوسطى إلى الأسواق العالمية، وأن تصبح آسيا الوسطى بوابة الخليج إلى قلب أوراسيا. وعندها تنتقل العلاقة من استثمارات تبحث عن العائد إلى شراكة استراتيجية تمنح الطرفين موقعاً أكبر في النظام الدولي الذي يجري تشكيله.
الاستراتيجية الخليجية في آسيا الوسطى: مخاطر وتحديات
مع اتساع الحضور الخليجي في آسيا الوسطى، تبرز مجموعة من المخاطر التي لا تتصل بالتنافس الدولي على المنطقة وحده، وإنما بطبيعة البيئة الداخلية لدولها وبأسلوب الحضور الخليجي نفسه. فعلى الصعيد السياسي، لا تزال بعض جمهوريات آسيا الوسطى تواجه أسئلة حساسة حول الاستقرار الداخلي وتداول السلطة. فقد شهدت كازاخستان في يناير 2022 اضطرابات واسعة اضطرت الحكومة إلى طلب تدخل قوات منظمة معاهدة الأمن الجماعي لإعادة الأمن، بينما تظل ملفات الخلافة في طاجيكستان وتركمانستان، حيث تتركز السلطة في رئيسين أمضيا فترة طويلة في الحكم مصدر ضبابية على المدى الطويل. ويحتاج أي استثمار خليجي كبير في هذه الدول إلى تسعير هذه المخاطر بدقة، لا التعامل مع المنطقة باعتبارها كتلة واحدة متجانسة من حيث درجة الاستقرار.
على الصعيد الاقتصادي، لا تزال بيئة الأعمال في عدد من دول المنطقة تعاني من ضعف الشفافية، وتعقيد الإجراءات البيروقراطية، وتفاوت مستويات حماية الاستثمار وإنفاذ العقود، إلى جانب هيمنة نسبية لشركات الدولة على قطاعات استراتيجية. كما أنّ أي تشابك تجاري أو مالي مع كيانات روسية، سواء عبر سلاسل الإمداد أو الملكية المشتركة في بعض المشروعات، يحمل مخاطر تتعلق بالعقوبات الغربية الثانوية، وهو ما يفرض على المستثمرين الخليجيين عناية خاصة في فحص الشركاء وهيكلة الصفقات.
يضاف إلى ذلك خطر أقل وضوحاً لكنه مهم، وهو التنافس البيني بين دول الخليج نفسها على الأسواق والمشروعات ذاتها في المنطقة، وهو ما قد يضعف الموقع التفاوضي الجماعي للخليج إذا تحول إلى مزايدات منفصلة بدلاً من التنسيق. ومن هنا تكتسب فكرة التكتل الخليجي المشترك الكونسورتيوم، التي تطرحها هذه الورقة، أهمية إضافية باعتبارها أداة لتحويل هذا التنافس المحتمل إلى تكامل وظيفي بين الدول الثلاث.